كيف يعمل نظام المال لصالح الأسر التي لديها أطفال ذوي احتياجات خاصة
© 2026 TheMoneyBooks. جميع الحقوق محفوظة.


[اترك هذه الشريحة معروضة لبرهة قبل أن تبدأ في الكلام.]
اقرأ السطور الأولى من الكتاب ببطء: «إذا كنت تربي شخصًا من ذوي الاحتياجات الخاصة، أو تحبه، أو تساعد في رعايته، فدعني أقول لك هذا أولاً: تنفس. أنت قادر على ذلك.»
ثم عرّف عن نفسك بجملة أو جملتين: اسمك، والسبب الذي يجعل هذه المحادثة مهمة بالنسبة لك. اجعل كلامك موجزًا. فهذه القاعة مخصصة لعائلاتهم، وليست لنا.
هذه هي كلمات توم ماثيوز المقتبسة من مقدمة الكتاب. اقرأها كما هي مكتوبة، مع التوقف بين الكلمات.
ثم أكمل المقطع أمام الحاضرين: «لأن عائلات مثل عائلتكم تتواجد كل يوم، حتى عندما تكونون متعبين، ومجهدين، وقلقين، وتحملون أعباءً أكثر مما سيتفهمه معظم الناس أبدًا.»
دع هذه الكلمات تتغلغل في أذهانهم. ثم قل: الليلة لا يتعلق الأمر بامتلاك كل الإجابات. بل يتعلق بفهم الطريق، وإيجاد الخطوة الصحيحة التالية.
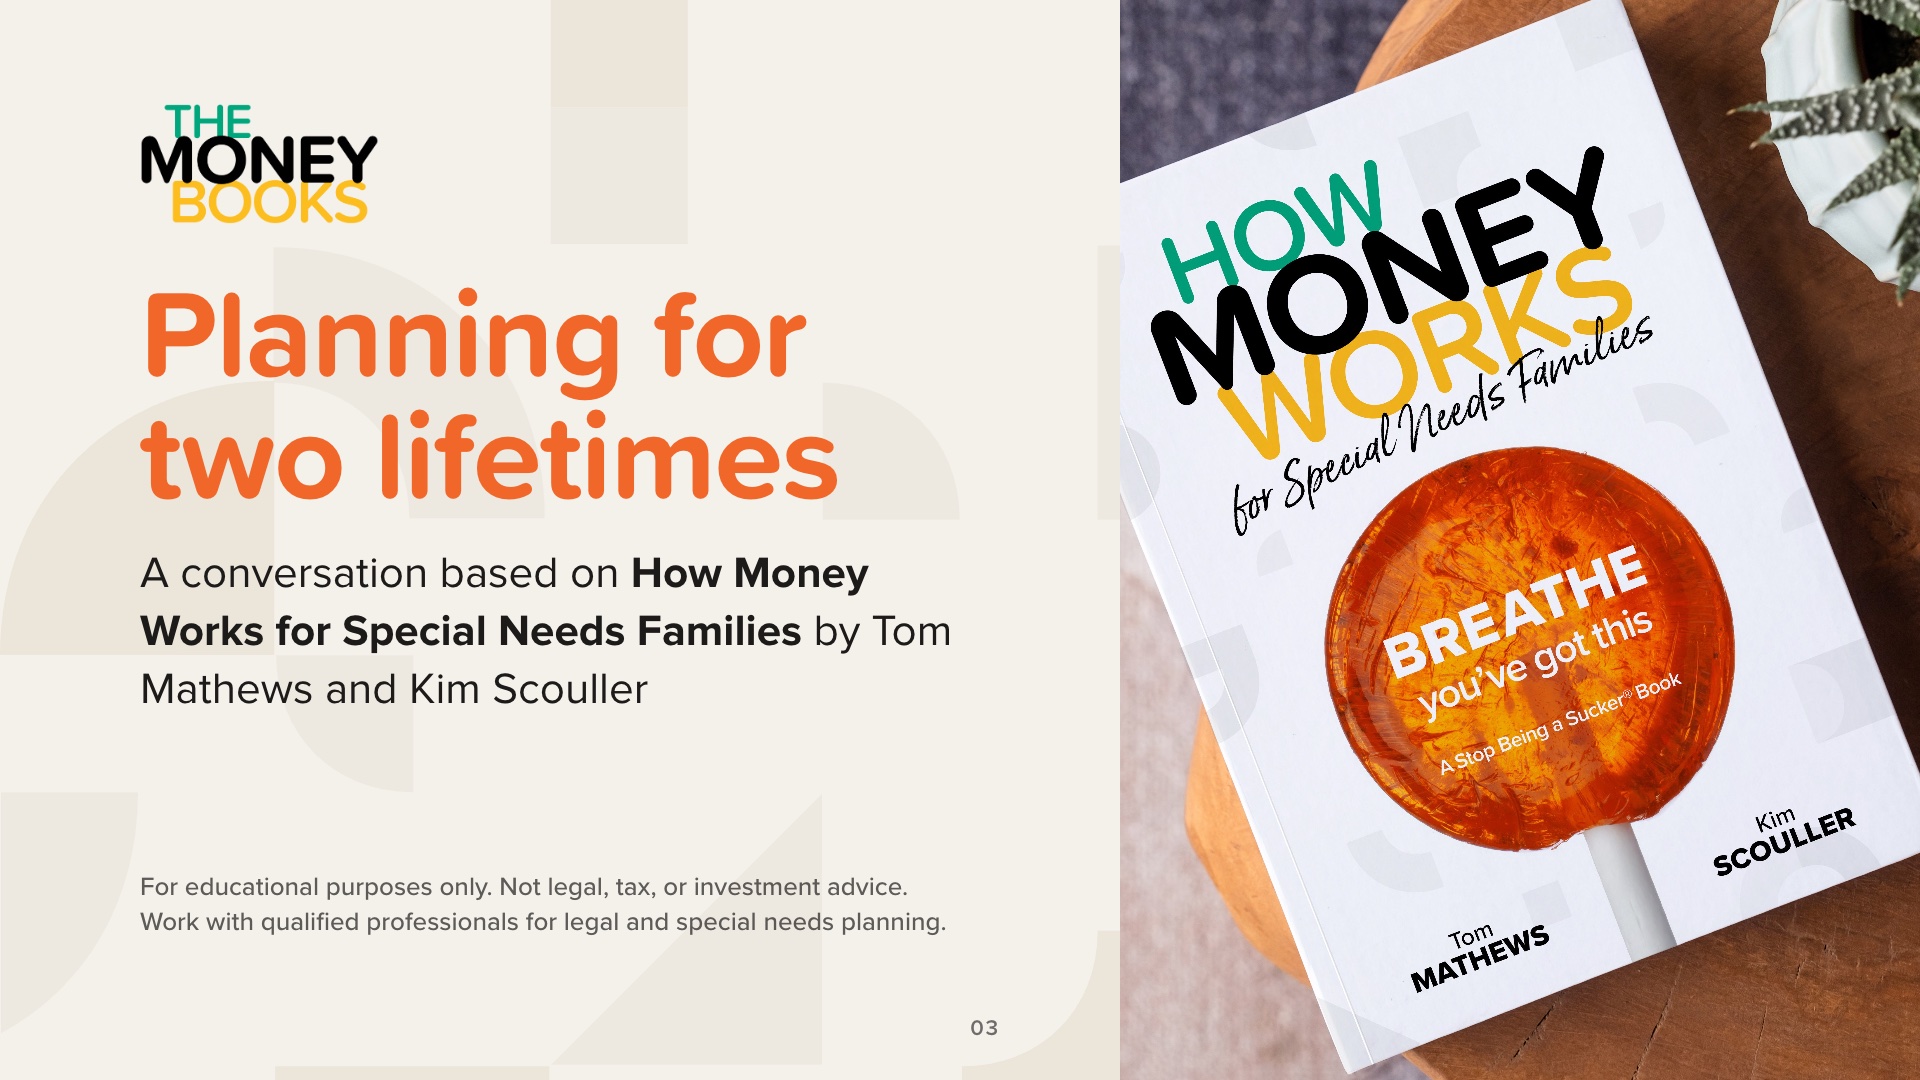
سنستعرض اليوم كتاب «كيف يعمل المال بالنسبة لعائلات ذوي الاحتياجات الخاصة»، من تأليف توم ماثيوز وكيم سكولر، وهو جزء من سلسلة «TheMoneyBooks».
حددوا توقعاتكم، واقرؤوا السطر الموجود أسفل الشريحة بصوت عالٍ: هذا عرض تعليمي بحت. لن نوصي بأي منتجات، ولا يُعتبر أي شيء يُقال الليلة نصيحة قانونية أو ضريبية أو استثمارية. بالنسبة للتخطيط القانوني والتخطيط لاحتياجات ذوي الاحتياجات الخاصة، يجب على العائلات التعاون مع متخصصين مؤهلين. سنتحدث لاحقًا عن من ينبغي أن يكون ضمن هذا الفريق.
يتألف برنامج جلستنا من خمسة أجزاء:
1. الحقائق: ما تواجهه أسر ذوي الاحتياجات الخاصة
2. البرامج: البرامج الحكومية، بلغة بسيطة
3. المفاهيم: ثلاثة مفاهيم مالية
4. المعالم: المعالم المالية السبعة، بما في ذلك المستندات التي تحمي مستقبل طفلك
5. الخطوات التالية
توضح المربعات الصغيرة في أعلى كل شريحة الجزء الذي نحن فيه.
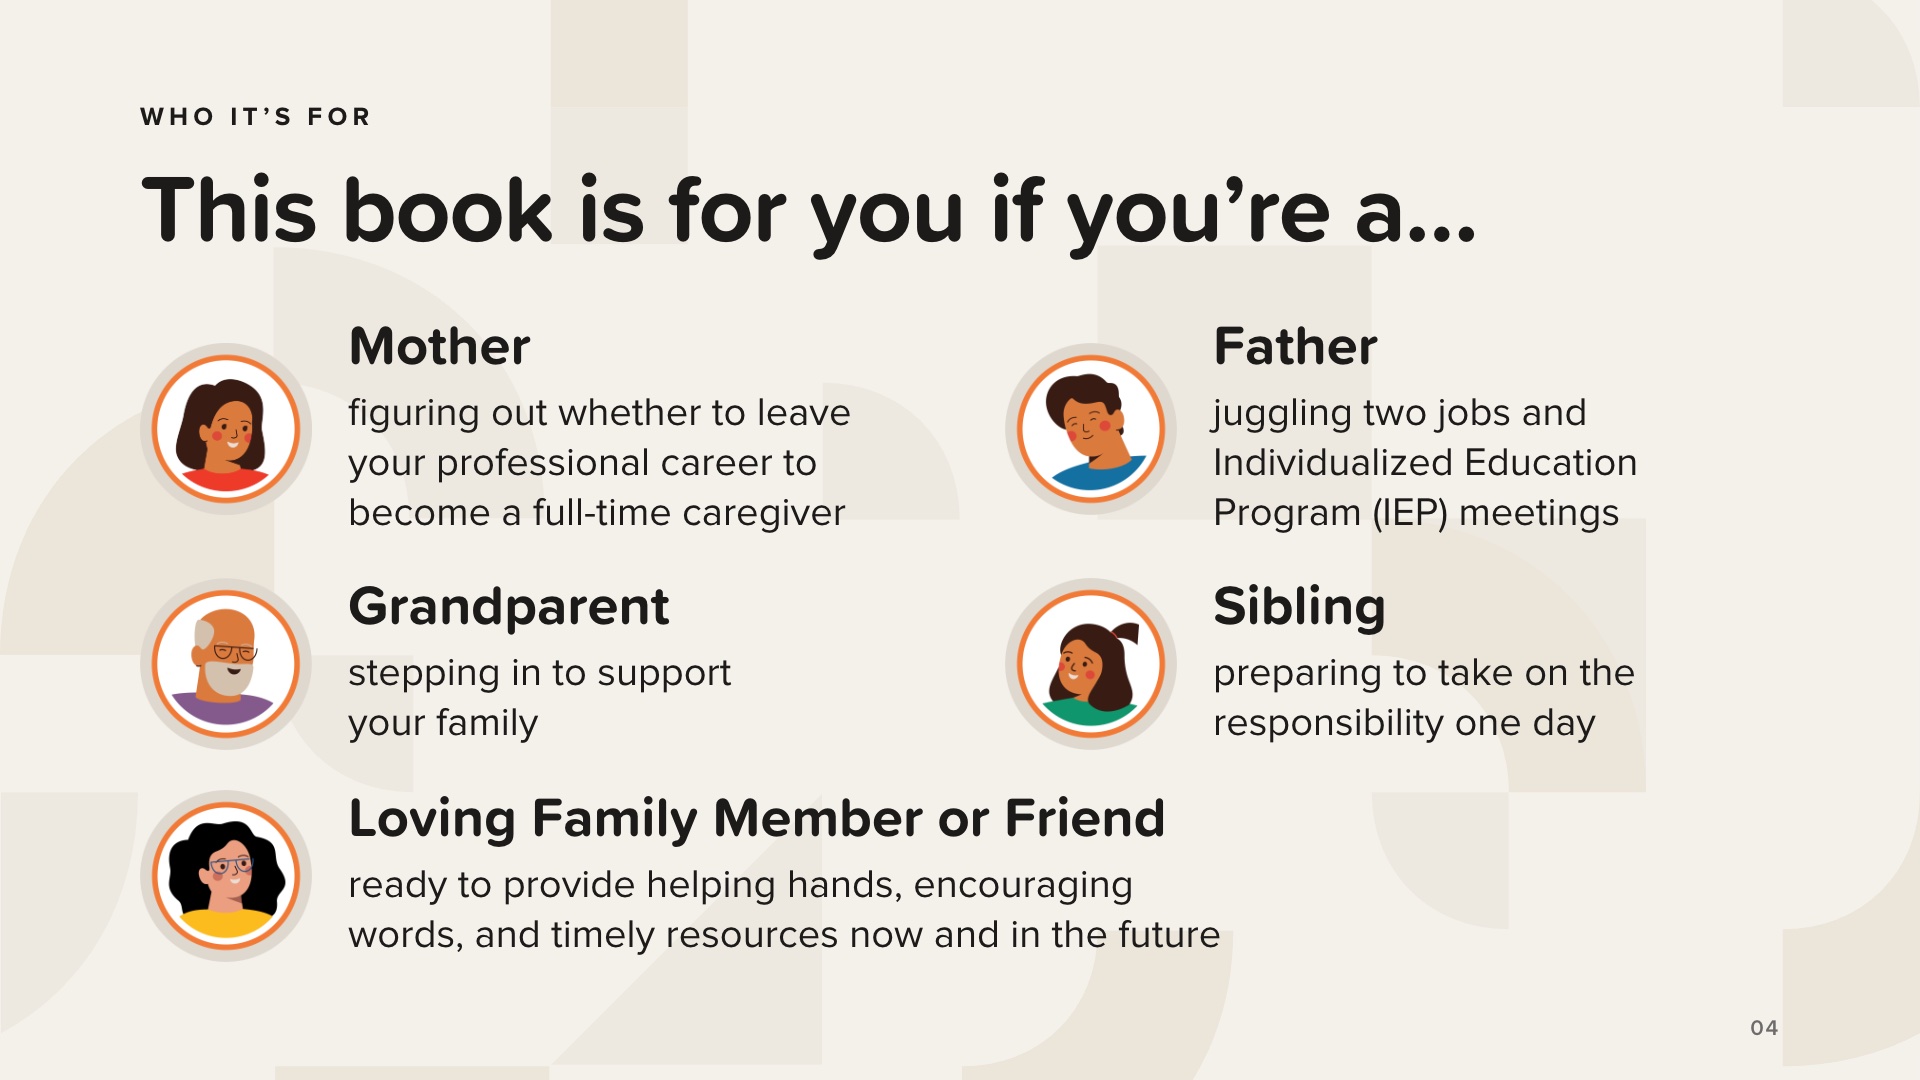
كُتب هذا الكتاب لجميع أفراد الدائرة، وليس للآباء والأمهات فقط. هذه النقاط الخمس مأخوذة مباشرة من الكتاب، أما النقطة الأخيرة فهي موجهة للأشخاص المحيطين بالعائلة: أحد أفراد العائلة أو الأصدقاء المحبين، المستعدين لتقديم المساعدة، وكلمات التشجيع، والموارد في الوقت المناسب، سواء الآن أو في المستقبل.
اقرأ كل نقطة. ثم قل: إذا رأيت نفسك في هذه الشريحة، فأنت في المكان الصحيح.
اختياري، فقط إذا كان المشاركون يشعرون بالراحة: اطلب من الآباء والأجداد والأشقاء وأفراد العائلة أو الأصدقاء رفع أيديهم. لا تضع أي شخص في موقف محرج أبدًا، ولا تطلب من أي شخص مشاركة تشخيص أو قصة.
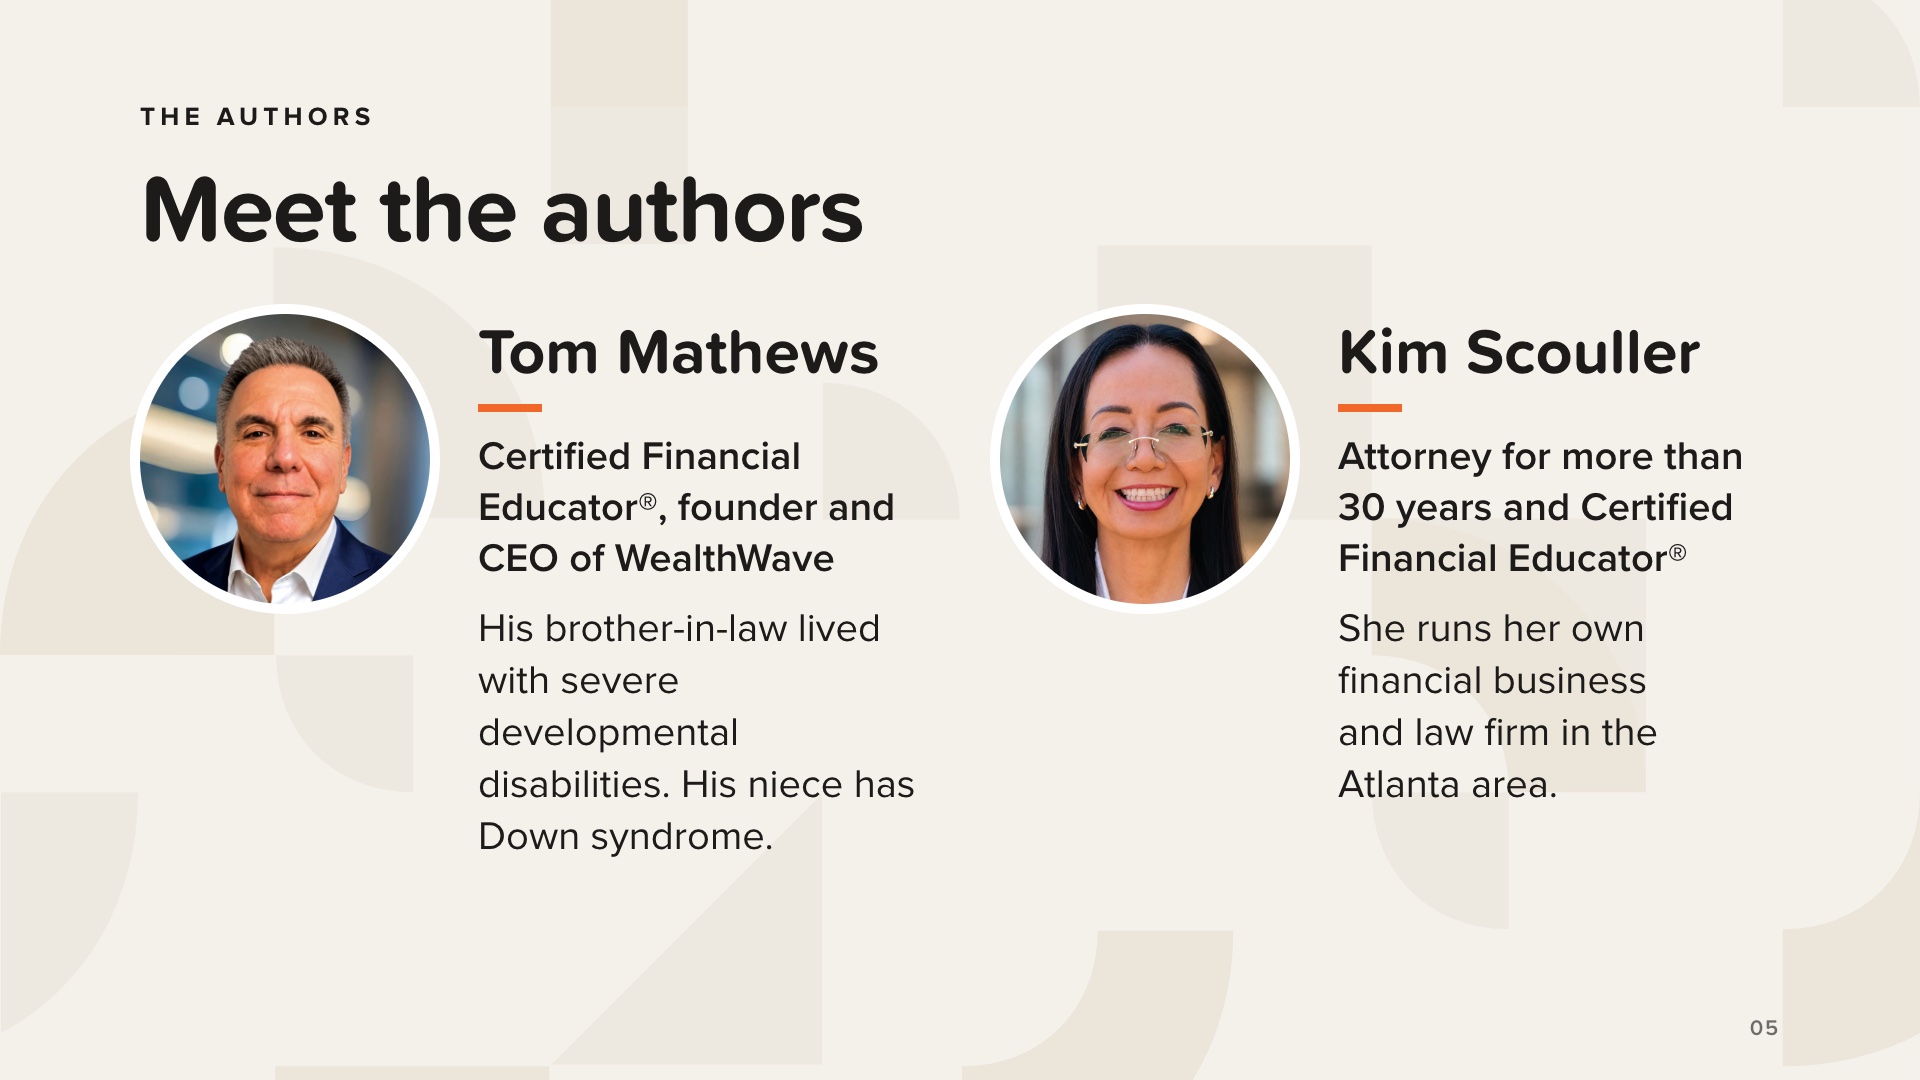
توم ماثيوز هو «مُعلِّم مالي معتمد®» (Certified Financial Educator®)، ومؤسس شركة «ويلث ويف» (WealthWave) ورئيسها التنفيذي. وفي مقدمة الكتاب، يشرح سبب الطابع الشخصي لهذا الكتاب: فقد كان صهره يعاني من إعاقات تنموية شديدة، بما في ذلك الشلل الدماغي والصرع، كما أن ابنة أخته مصابة بمتلازمة داون.
كيم سكولر تعمل محامية منذ أكثر من 30 عامًا. كانت مستشارة قانونية داخلية ورئيسة لشركة وساطة مالية، وهي تدير اليوم شركتها المالية ومكتبها القانوني الخاص في منطقة أتلانتا. وهي أيضًا معلمة مالية معتمدة®. تكتب في الكتاب: «بصفتي خبيرة مالية ومحامية...»، وهذا المزيج هو السبب في أن الكتاب يتناول الأمور المالية والوثائق القانونية جنبًا إلى جنب.
لا تضف تفاصيل شخصية عن المؤلفين بخلاف ما هو موجود هنا.
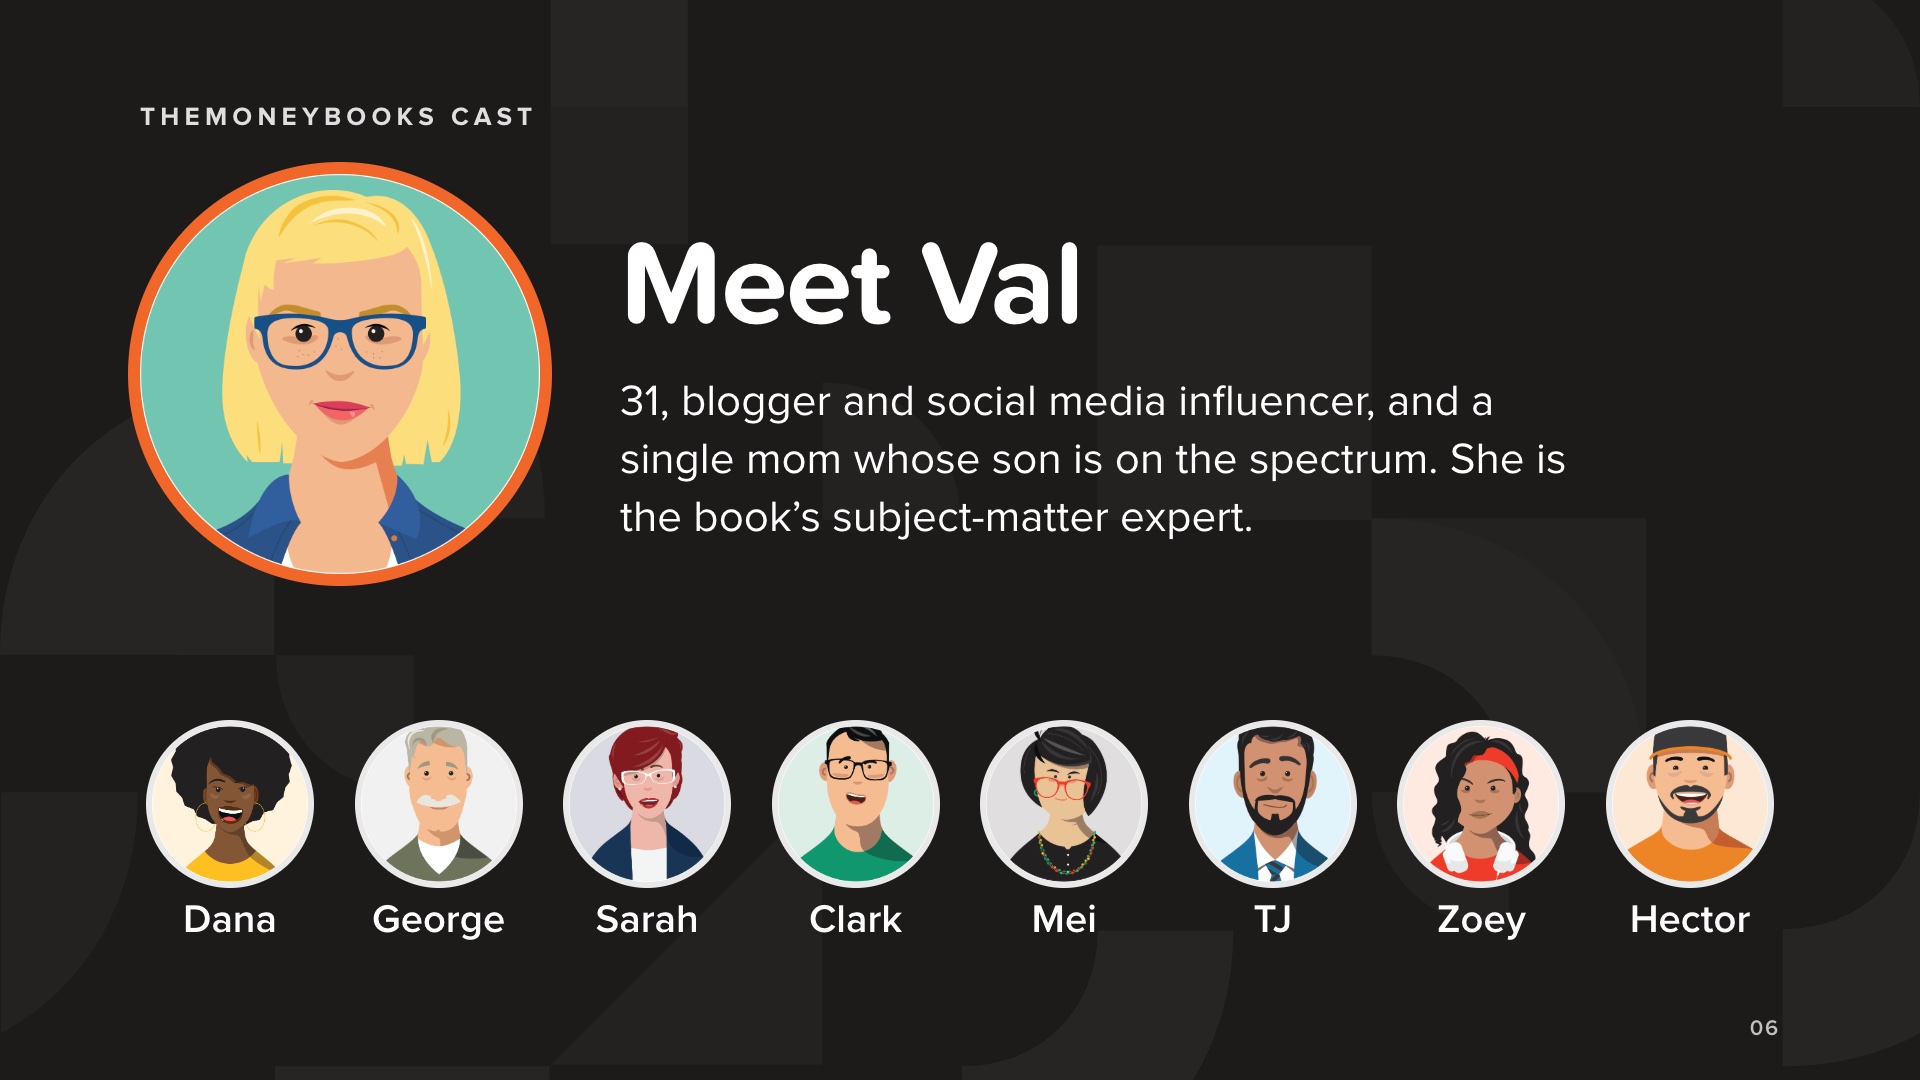
مثل كل كتاب في سلسلة «TheMoneyBooks»، يضم هذا الكتاب مجموعة من الشخصيات.
تقود فال الحوار. تبلغ من العمر 31 عامًا، وهي مدونة ومؤثرة على وسائل التواصل الاجتماعي، وأم عزباء لابن مصاب بالتوحد. وهي الخبيرة المتخصصة في موضوع الكتاب.
أما باقي الشخصيات، فيتعلمون إلى جانبها ويطرحون الأسئلة التي تخشى العديد من العائلات طرحها: دانا، 42 عامًا، مديرة مستشفى؛ جورج، 67 عامًا، ضابط عسكري متقاعد؛ سارة، 49 عامًا، وكيلة عقارات؛ كلارك، 36 عامًا، سائق في خدمة تشارك الركوب؛ مي، 56 عامًا، أستاذة تاريخ؛ تي جي، 32 عامًا، يعمل في مبيعات الأدوية؛ زوي، 19 عامًا، طالبة جامعية؛ وهيكتور، 28 عامًا، صاحب مطعم.
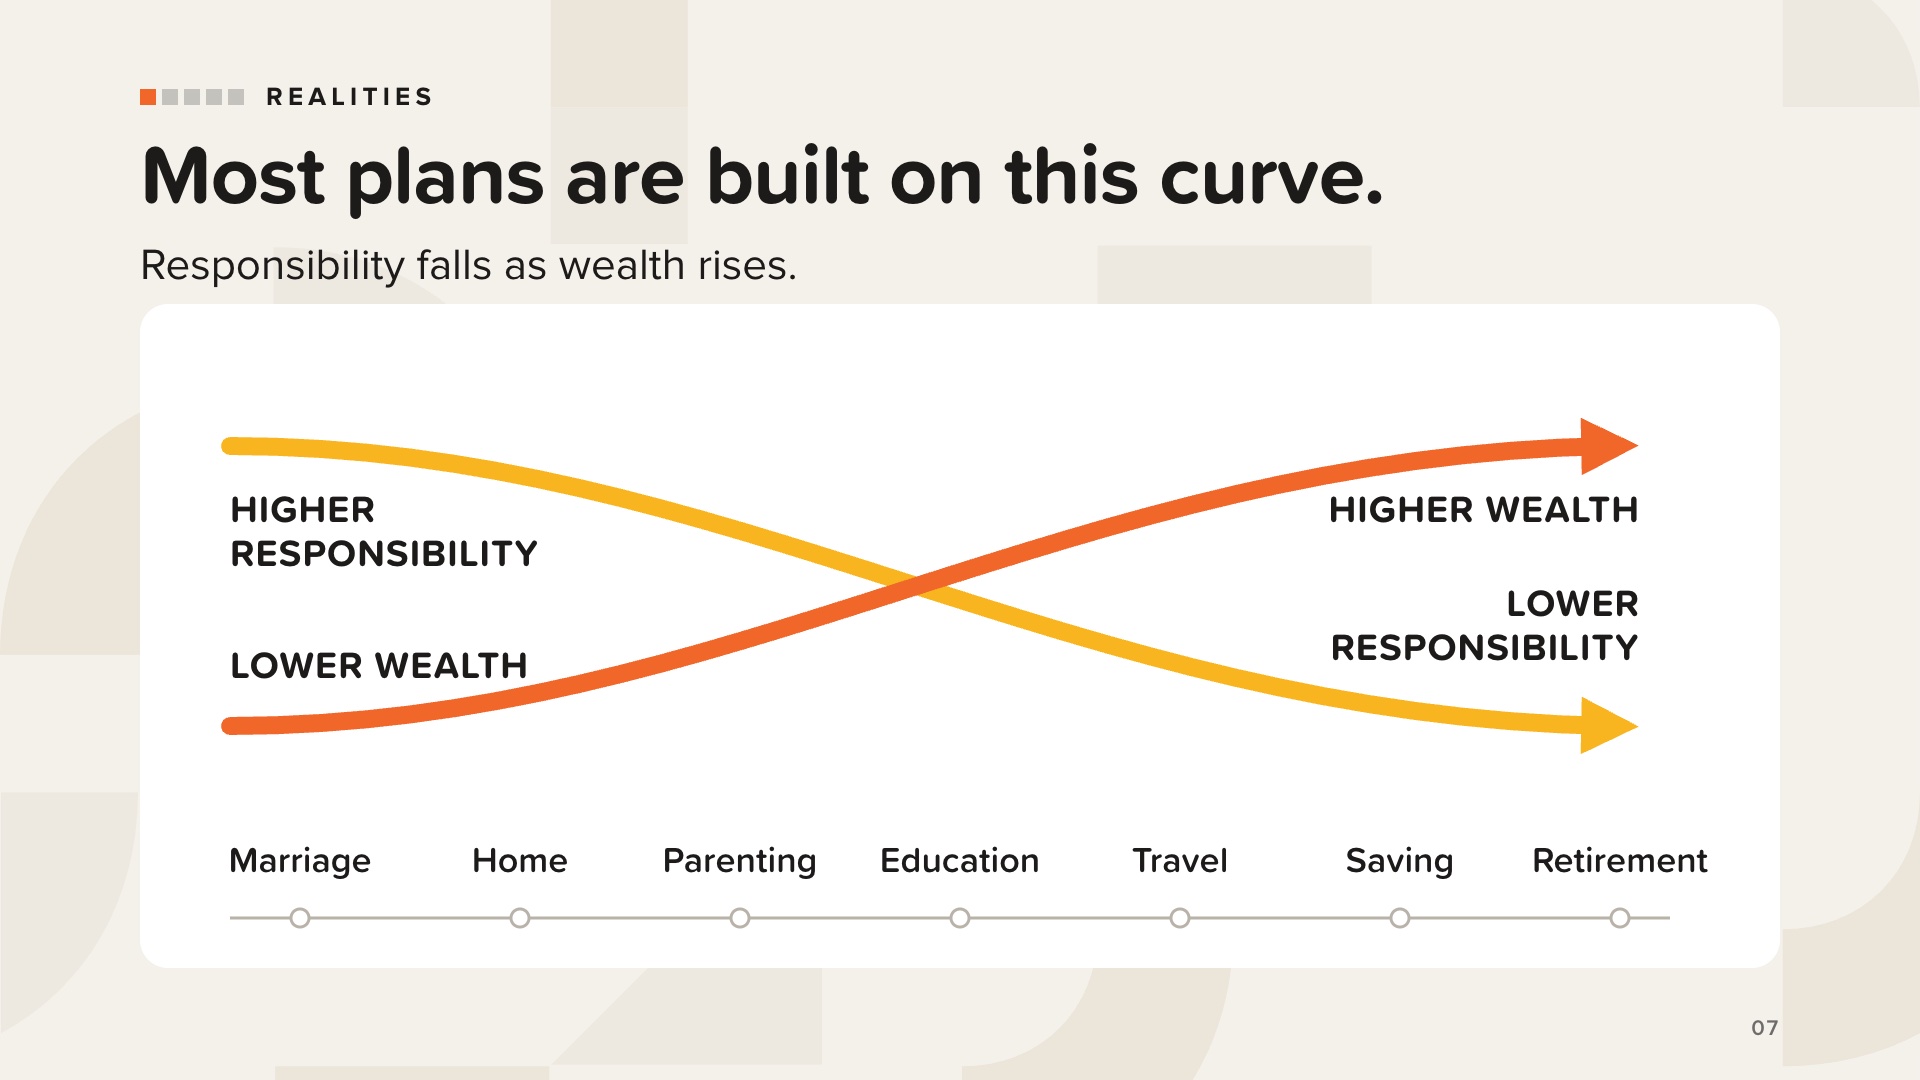
تستند جميع الخطط المالية في أمريكا تقريبًا إلى هذا المنحنى.
عندما يكون الأطفال صغارًا، يتحمل الآباء المسؤولية الأكبر مع امتلاكهم أقل قدر من الثروة. يكبر الأطفال، وتنضج المسيرة المهنية، وتتراكم المدخرات. يتوقع الآباء أن تنخفض مسؤوليتهم المالية مع ارتفاع ثروتهم، ويأملون أن يصبح أطفالهم مكتفين ذاتيًا من الناحية المالية ويؤسسوا أسرهم الخاصة.
هذا هو المنحنى X التقليدي: انخفاض المسؤولية (باللون الأصفر) وارتفاع الثروة (باللون البرتقالي).
[انتقل إلى ما يلي لتوضيح التغييرات التي تطرأ على أسر ذوي الاحتياجات الخاصة.]
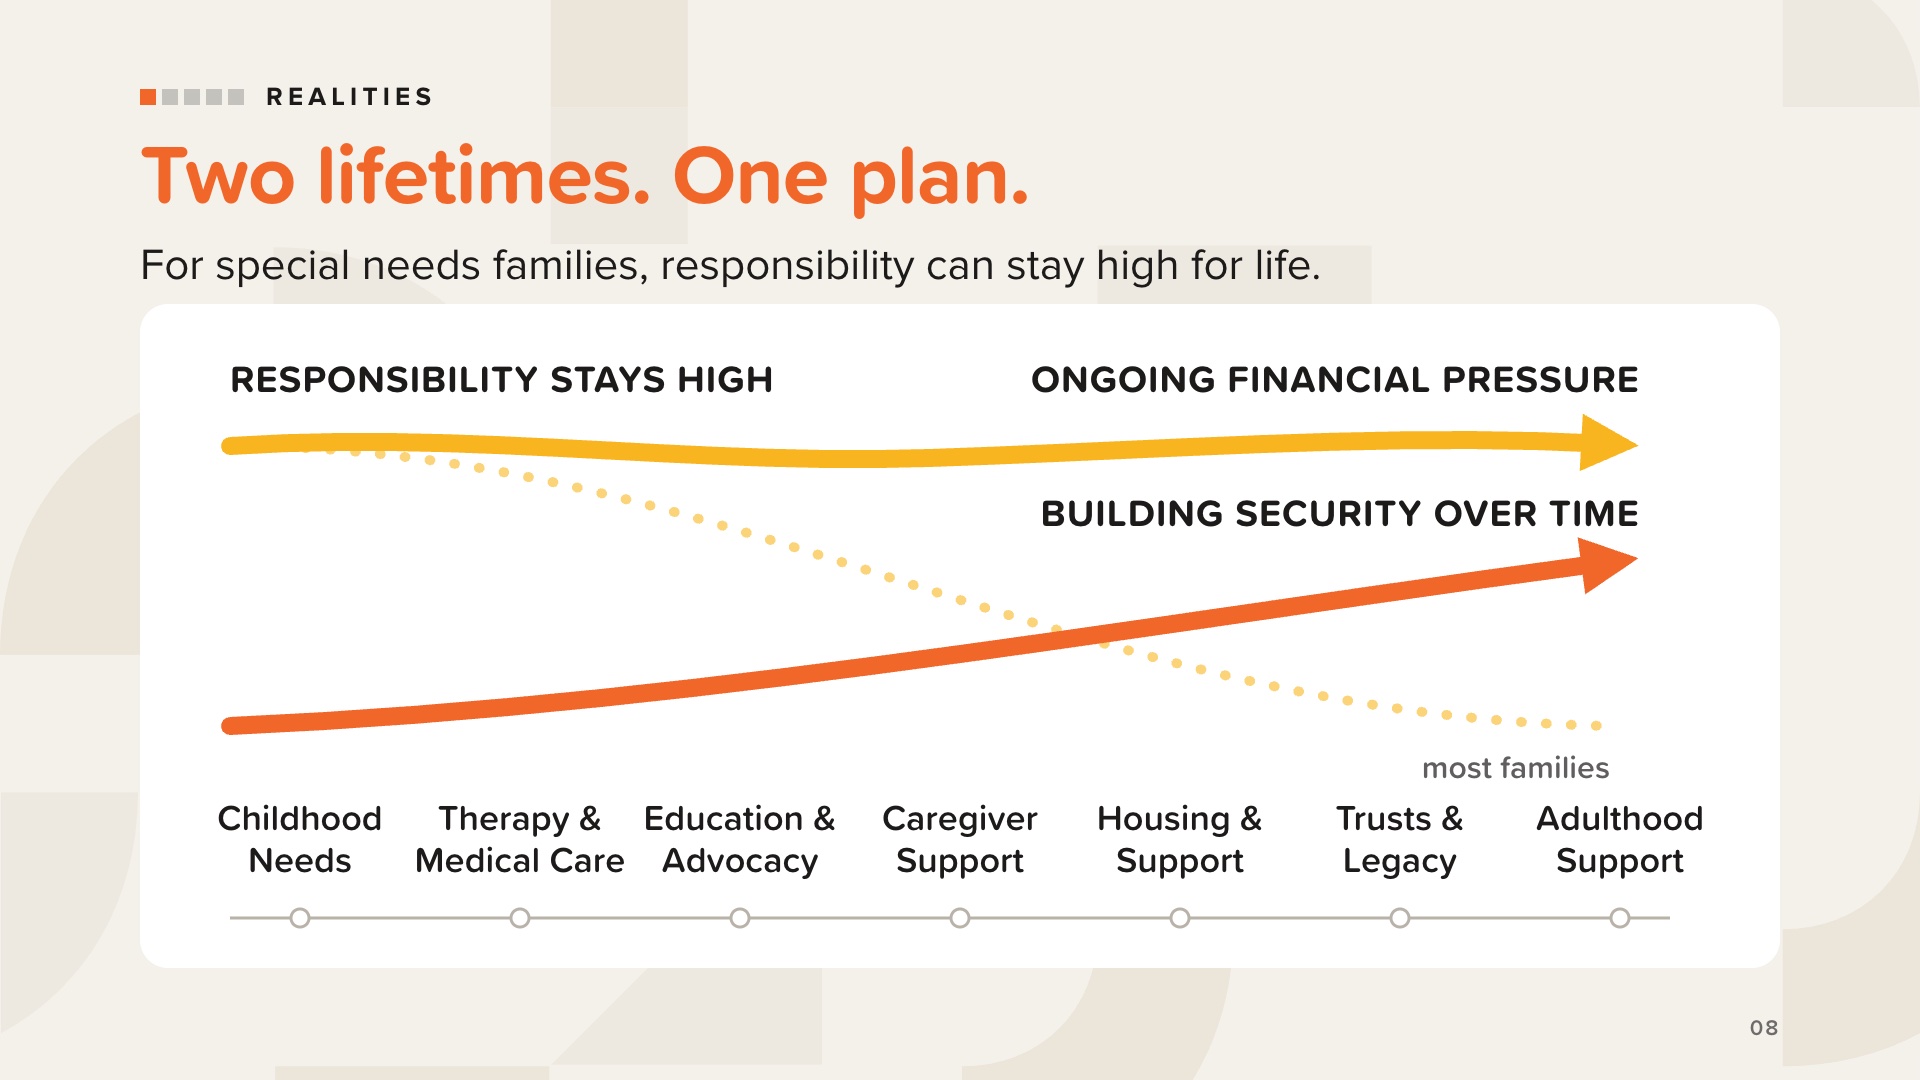
أما بالنسبة لأولياء أمور الأطفال ذوي الإعاقة، فالأمر يختلف. فالمنحنى الذي ينخفض بالنسبة للعائلات الأخرى قد يظل مرتفعًا مدى الحياة.
بالإضافة إلى ما يخطط له معظم الآباء، تتحمل العديد من العائلات أيضًا تكاليف إضافية لزيارات الأطباء، والأدوية، والإقامة في المستشفيات، والعمليات الجراحية؛ والعلاجات؛ وبرامج التعليم الفردي؛ وخدمات الرعاية؛ والمعدات المتخصصة؛ وتعديلات المنزل والمركبة.
لذا، فإن هؤلاء الآباء يؤدون وظيفتين في آن واحد. فهم يدفعون تكاليف معيشية وطبية أعلى اليوم، ويخططون لحياتين: حياتهم وحياة أطفالهم.
الخط المتقطع هو المنحنى من الشريحة الأخيرة: المسؤولية المتناقصة التي تتوقعها معظم العائلات. أشر إليه، ثم إلى الخط الأصفر الذي يظل مرتفعًا.
وكما يوضح الكتاب، إنها أثقل مهمة مالية يمكن أن تتحملها أي أسرة، وهي تأتي أيضًا مع حل. حياتان. خطة واحدة. هذا هو الغرض من الكتاب.
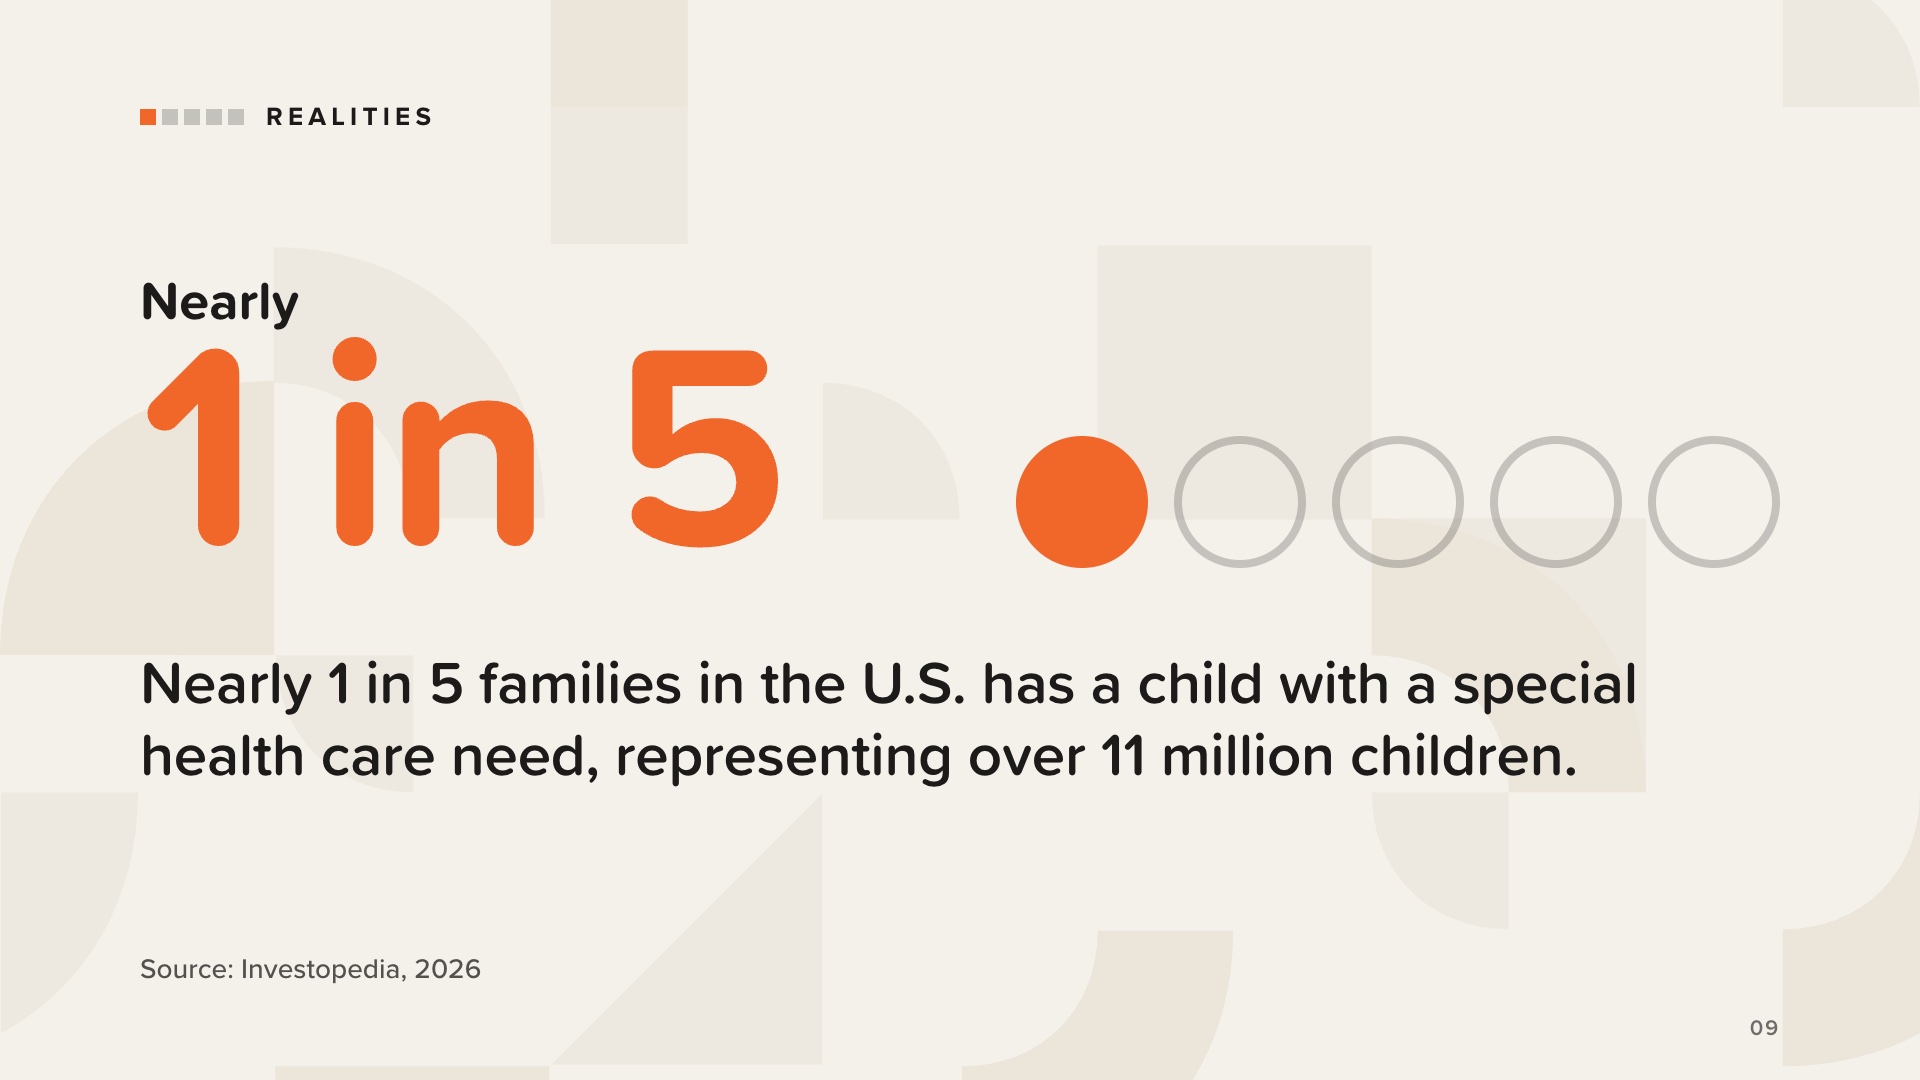
لنبدأ بعدد الأسر التي تمر بهذه التجربة. فما يقرب من 1 من كل 5 أسر في الولايات المتحدة لديها طفل ذو احتياجات صحية خاصة، وهو ما يمثل أكثر من 11 مليون طفل.
إذا كنتَ في هذه القاعة لأنك تحب أحد هؤلاء الأطفال، فأنت لست وحدك على الإطلاق.
استخدم هذه الصيغة بالضبط؛ فهي الرقم الذي يستخدمه الكتاب.
المصدر: Investopedia، «التخطيط المالي للأسر التي تعيش مع ذوي الإعاقة: دليل أساسي»، مات رايان ويبر (6 يناير 2026).
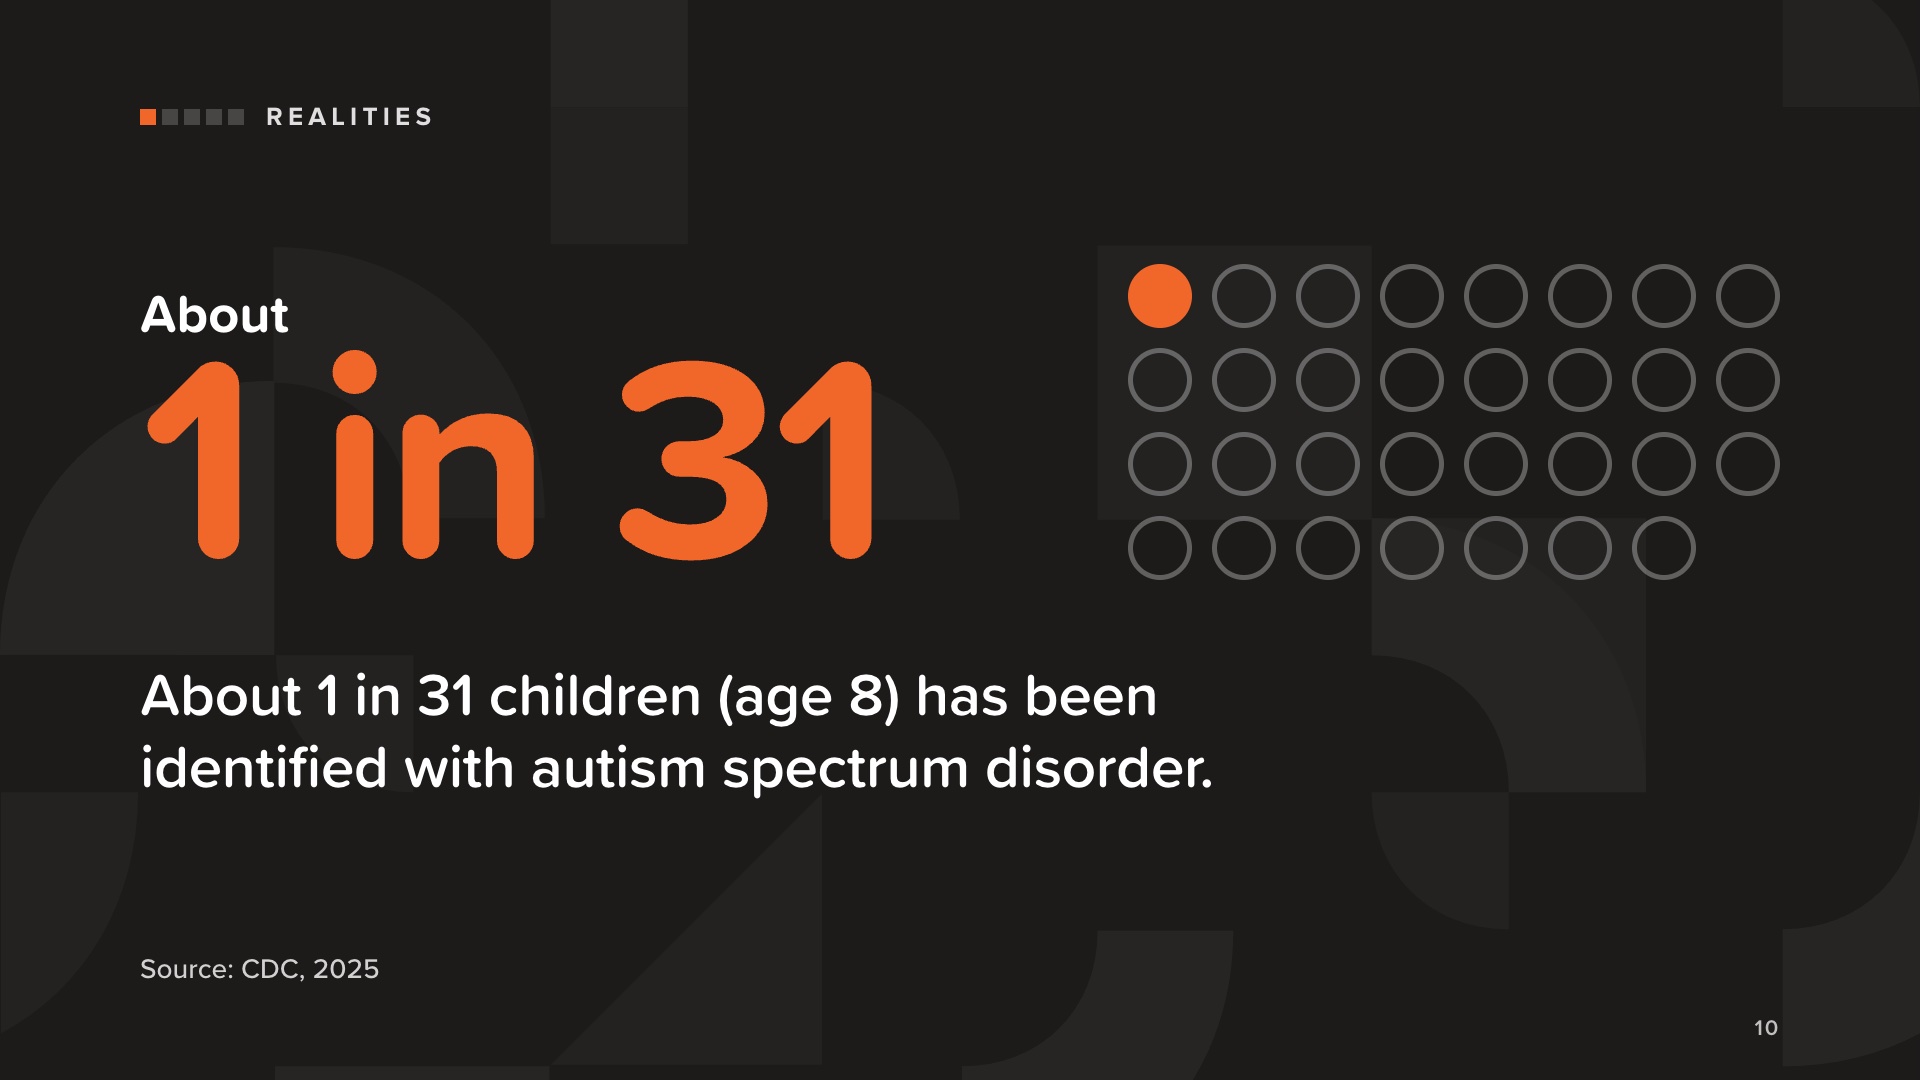
تم تشخيص حوالي 1 من كل 31 طفلاً (في سن 8 سنوات) باضطراب طيف التوحد. في الكتاب، يعاني ابن فال من اضطراب طيف التوحد.
استخدم لغة تركز على الشخص أولاً: «طفل مصاب بالتوحد» أو «طفل يعاني من اضطراب طيف التوحد». تجنب استخدام عبارات مثل «يعاني من».
المصدر: مراكز السيطرة على الأمراض والوقاية منها، «انتشار اضطراب طيف التوحد والكشف المبكر عنه بين الأطفال الذين تتراوح أعمارهم بين 4 و8 سنوات — شبكة ADDM، 16 موقعًا، الولايات المتحدة، 2022»، ملخصات المراقبة MMWR 74(SS-2)، 17 أبريل 2025.
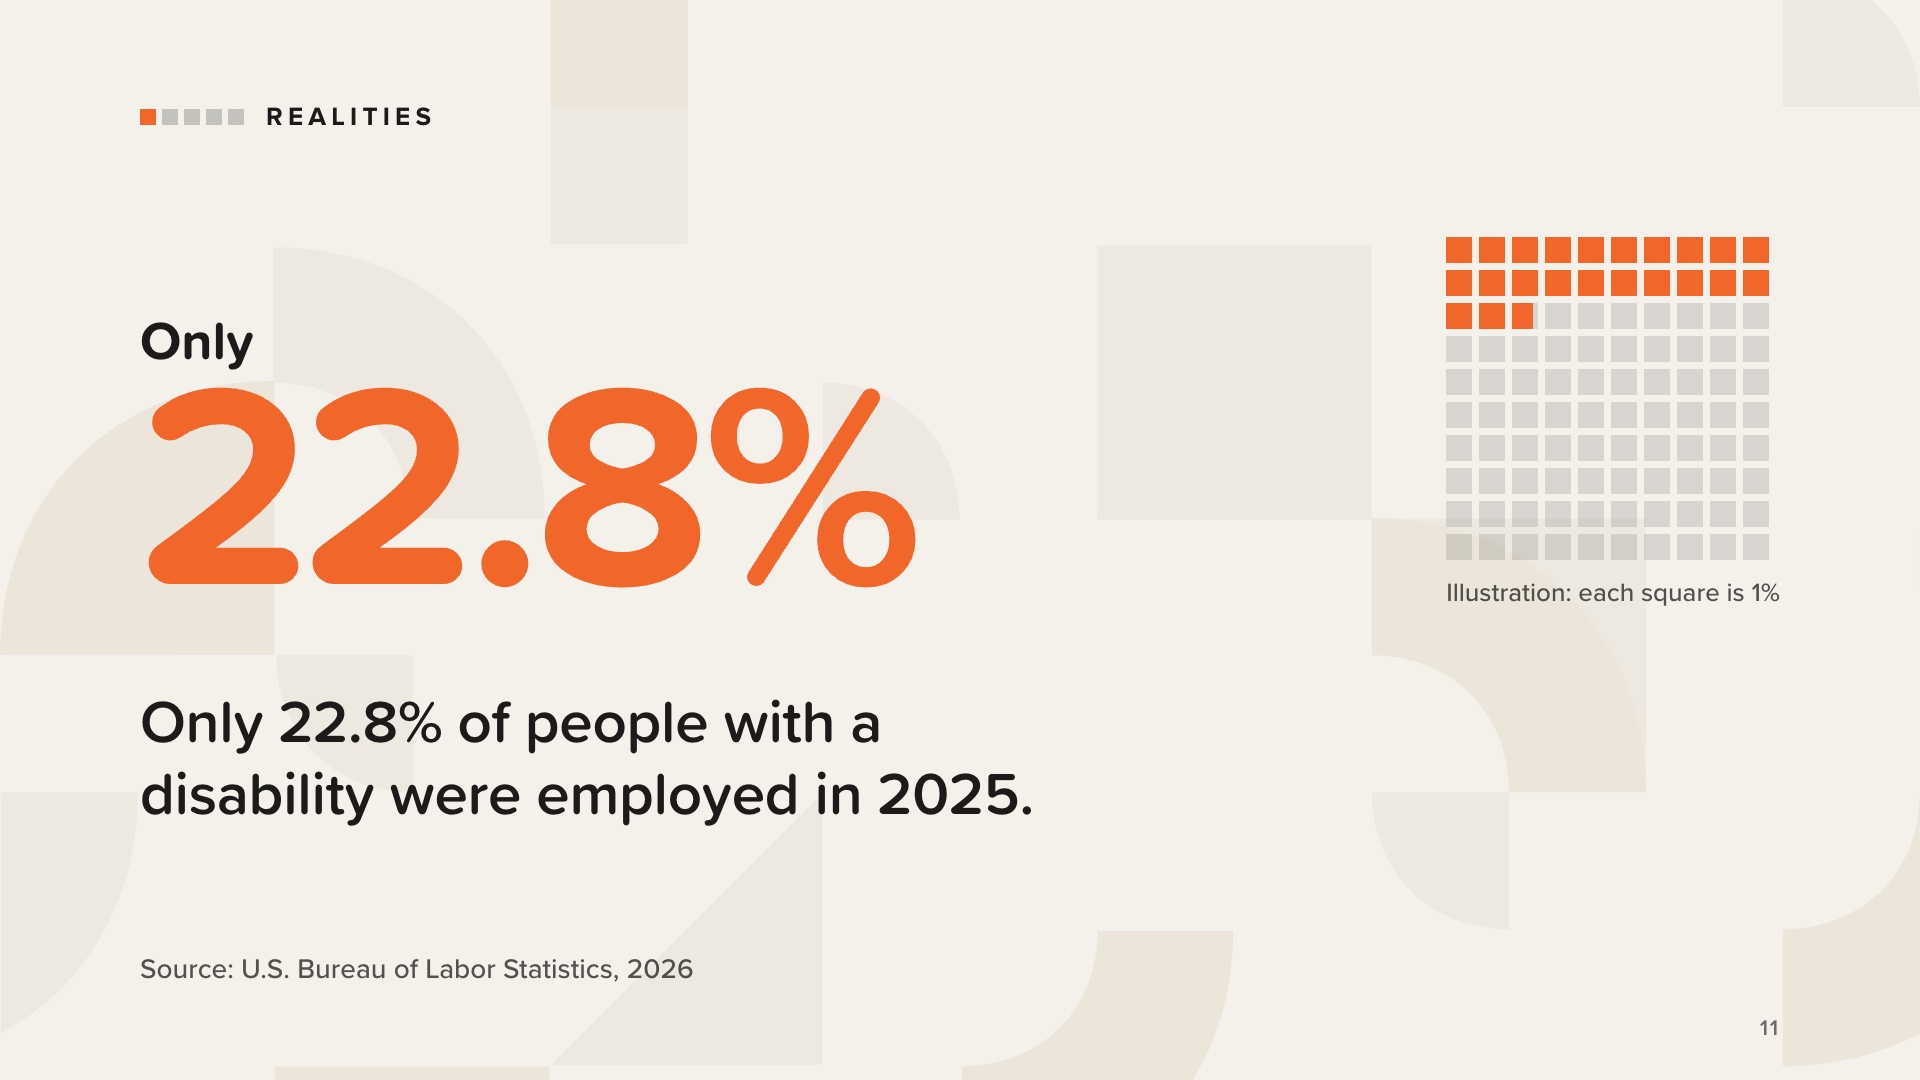
بالنسبة للعديد من الأسر، تستمر المسؤولية لفترة طويلة بعد انتهاء مرحلة الطفولة. لم يكن يعمل سوى 22.8% من الأشخاص ذوي الإعاقة في عام 2025.
وهذا يعني أن العديد من البالغين ذوي الإعاقة يعتمدون على الإعانات الحكومية والأسرة والموارد الأخرى لتغطية نفقات المعيشة والرعاية الصحية، طوال مرحلة الطفولة وحتى مرحلة البلوغ. ولهذا السبب يجب أن تغطي الخطة فترة حياة شخصين.
تمثل المربعات صورة لنفس الرقم: كل مربع يمثل 1% من الأشخاص ذوي الإعاقة.
المصدر: مكتب إحصاءات العمل الأمريكي، «الأشخاص ذوو الإعاقة: خصائص القوى العاملة — 2025»، بيان صحفي USDL-26-0364، 3 مارس 2026.
تستغرق رعاية الطفل ذي الاحتياجات الخاصة وقتًا طويلاً: المواعيد الطبية، وجلسات العلاج، والاجتماعات المدرسية، وأحيانًا الإشراف المستمر. ولا تستطيع العديد من مرافق رعاية الأطفال استيعاب الأطفال ذوي الاحتياجات الخاصة، وقد تتجاوز تكلفة الرعاية الخاصة الميزانية المتاحة لدى معظم الأسر.
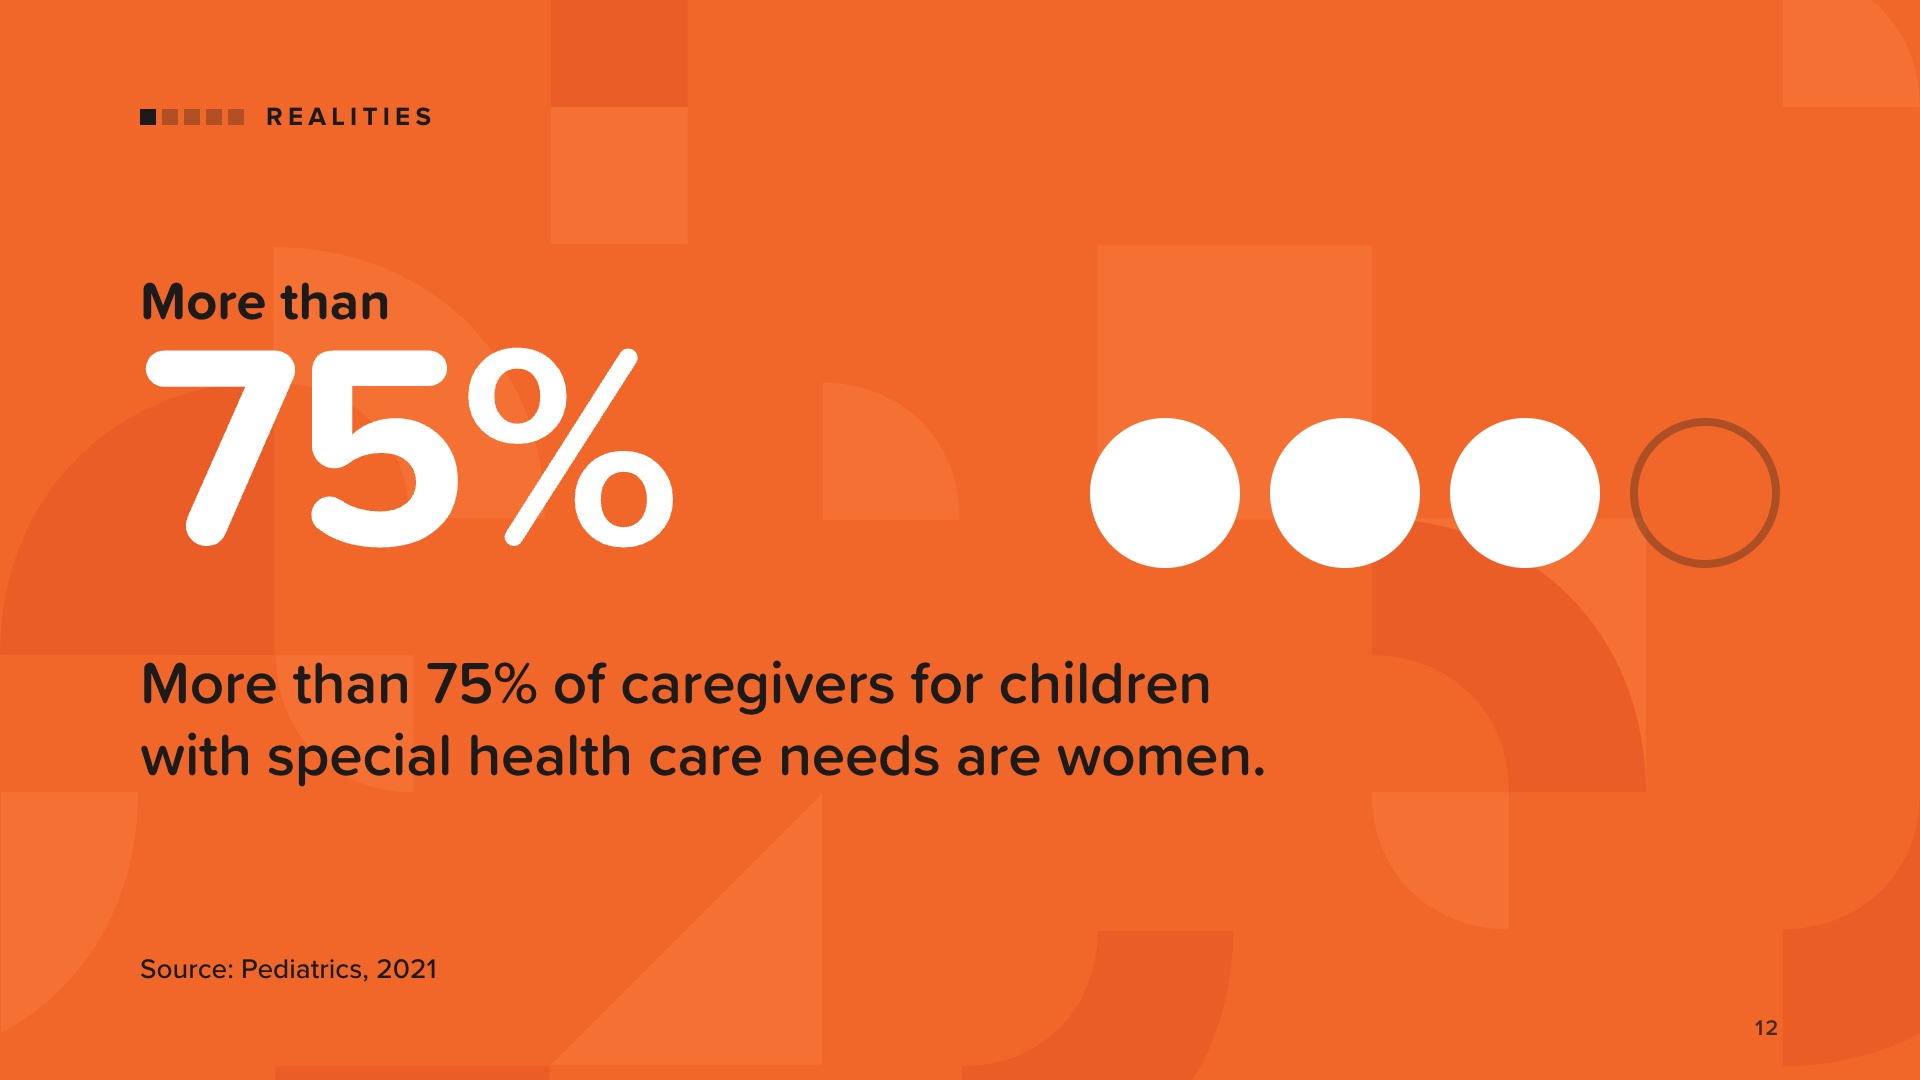
ولذلك، غالبًا ما يبحث أحد الوالدين عن وظيفة أكثر مرونة، أو يعمل بدوام جزئي، أو يترك العمل تمامًا. وعادةً ما تكون تلك الأم. فأكثر من 75% من مقدمي الرعاية للأطفال ذوي الاحتياجات الصحية الخاصة هم من النساء.
المصدر: فوستر، تشورني، كوون، كان، هيرد-غاريس، وديفيس، «الأطفال ذوو الاحتياجات الصحية الخاصة والتخلي عن العمل الأسري»، مجلة طب الأطفال 148(3)، سبتمبر 2021. (تبلغ النسبة الواردة في الدراسة 76.4٪.)
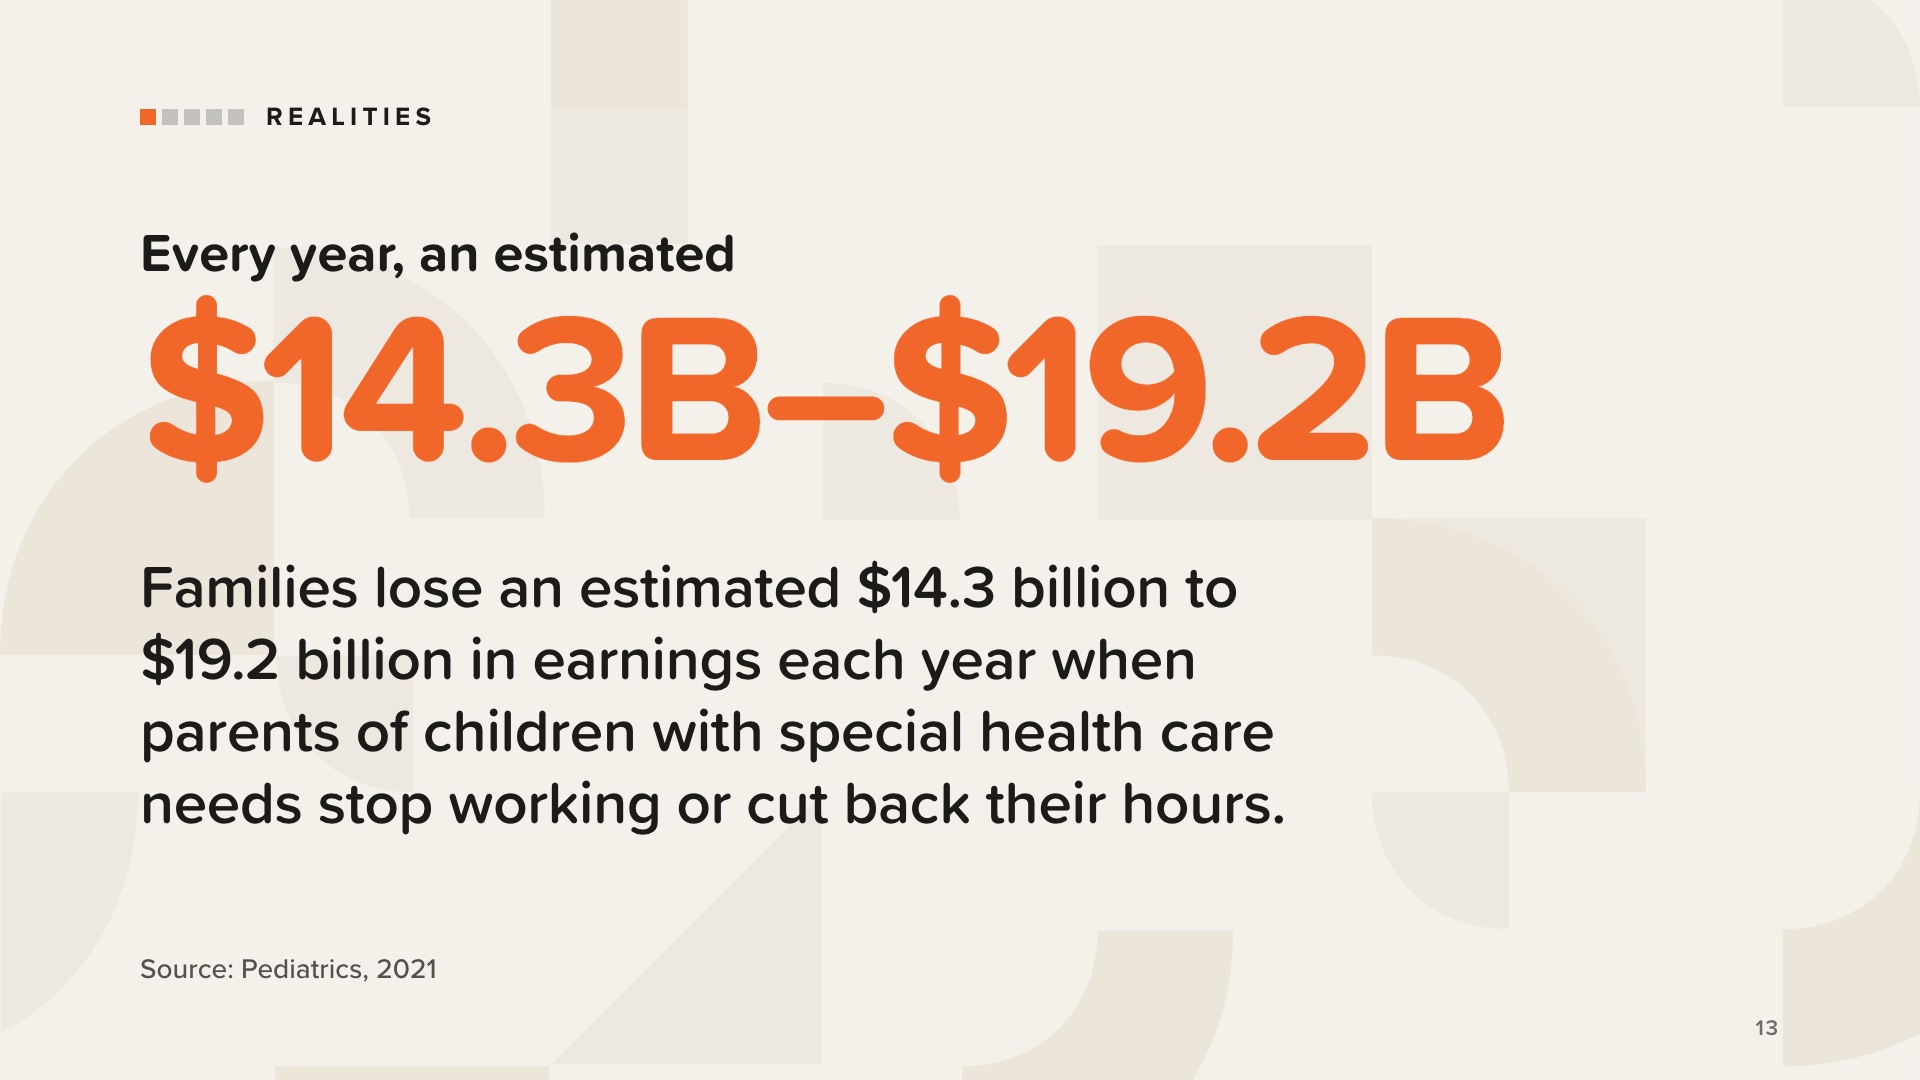
عندما يتوقف أحد الوالدين عن العمل، لا تفقد الأسرة راتباً فحسب. يذكر الكتاب ما يمكن أن يُفقد أيضاً: اشتراكات التقاعد، والمساهمات المقابلة من جانب صاحب العمل، وسجل دخل الضمان الاجتماعي، والمزايا الصحية، والزخم الوظيفي، والشبكات المهنية، ونمو الدخل في المستقبل.
قد لا تظهر هذه الخسائر على الفور، لكنها تتراكم على مر السنين.
كما يطرح الكتاب أسئلة يجب طرحها قبل اتخاذ القرار: ما هو الدخل الصافي الفعلي؟ ما هي المزايا التي ستُفقد؟ ما هي التكلفة المهنية على المدى الطويل؟ ماذا سيحدث لأمن التقاعد؟ ما هي المخاطر التي ينطوي عليها الاعتماد على دخل واحد؟ كيف ستتأثر المزايا المستقبلية للأحباء؟ هل هناك خيارات أخرى، مثل ساعات العمل المرنة؟
المصدر: فوستر وآخرون، «الأطفال ذوو الاحتياجات الصحية الخاصة والتخلي عن العمل الأسري»، مجلة طب الأطفال 148(3)، سبتمبر 2021.
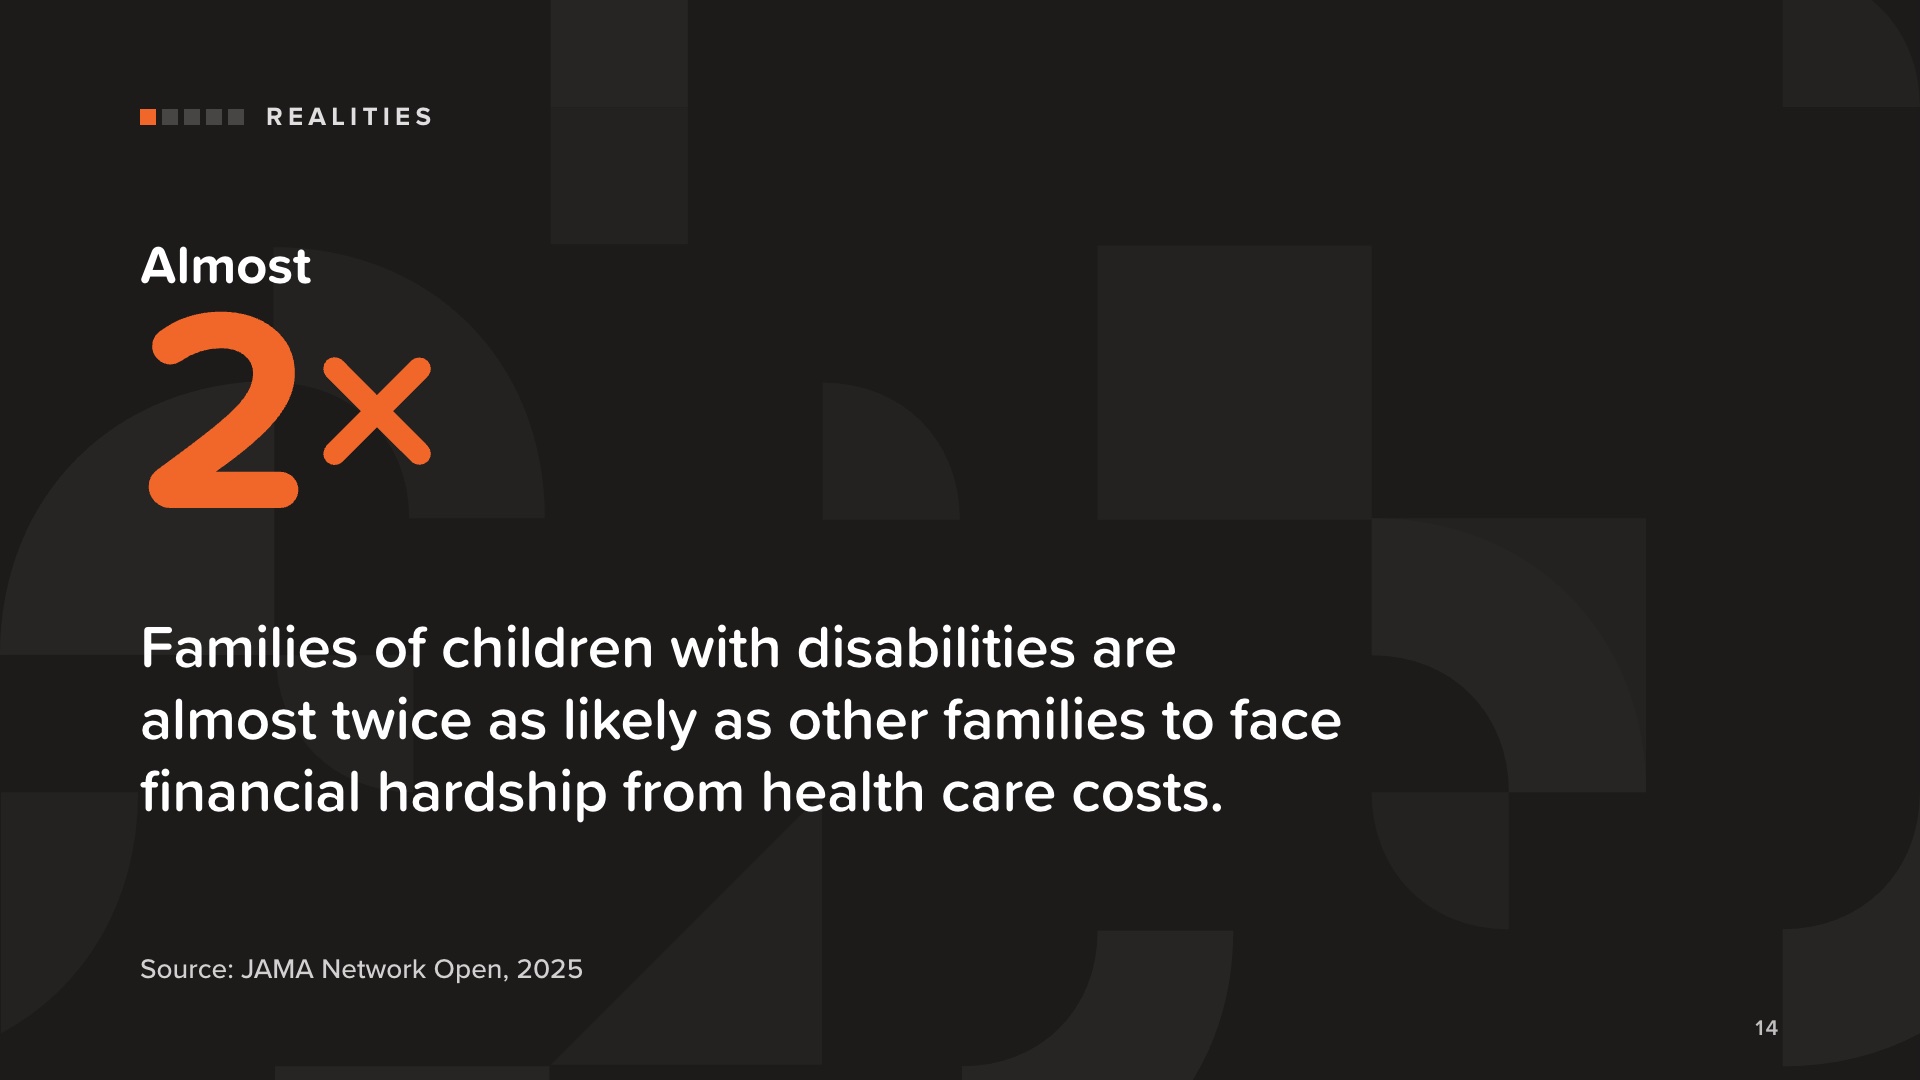
تبلغ احتمالية تعرض أسر الأطفال ذوي الإعاقة لمصاعب مالية ناجمة عن تكاليف الرعاية الصحية ما يقارب ضعف احتمالية تعرض الأسر الأخرى لها.
لنقلها بصراحة: هذا ليس إخفاقًا شخصيًّا. إنها الحقيقة التي تعيشها العديد من الأسر، ولهذا السبب يكتسب التثقيف المالي ووضع خطة مالية أهمية بالغة.
التزم بالصياغة الواردة في الشريحة. لا تضف عبارة «يفقدون النوم» أو أي تفاصيل أخرى غير موجودة في الدراسة.
المصدر: Houtrow، Shearer، McKernan، Kuhlthau و Agrawal، «مخاوف ومصاعب تكاليف الرعاية الصحية لأسر الأطفال ذوي الإعاقة»، JAMA Network Open 8(4):e257826، 24 أبريل 2025.
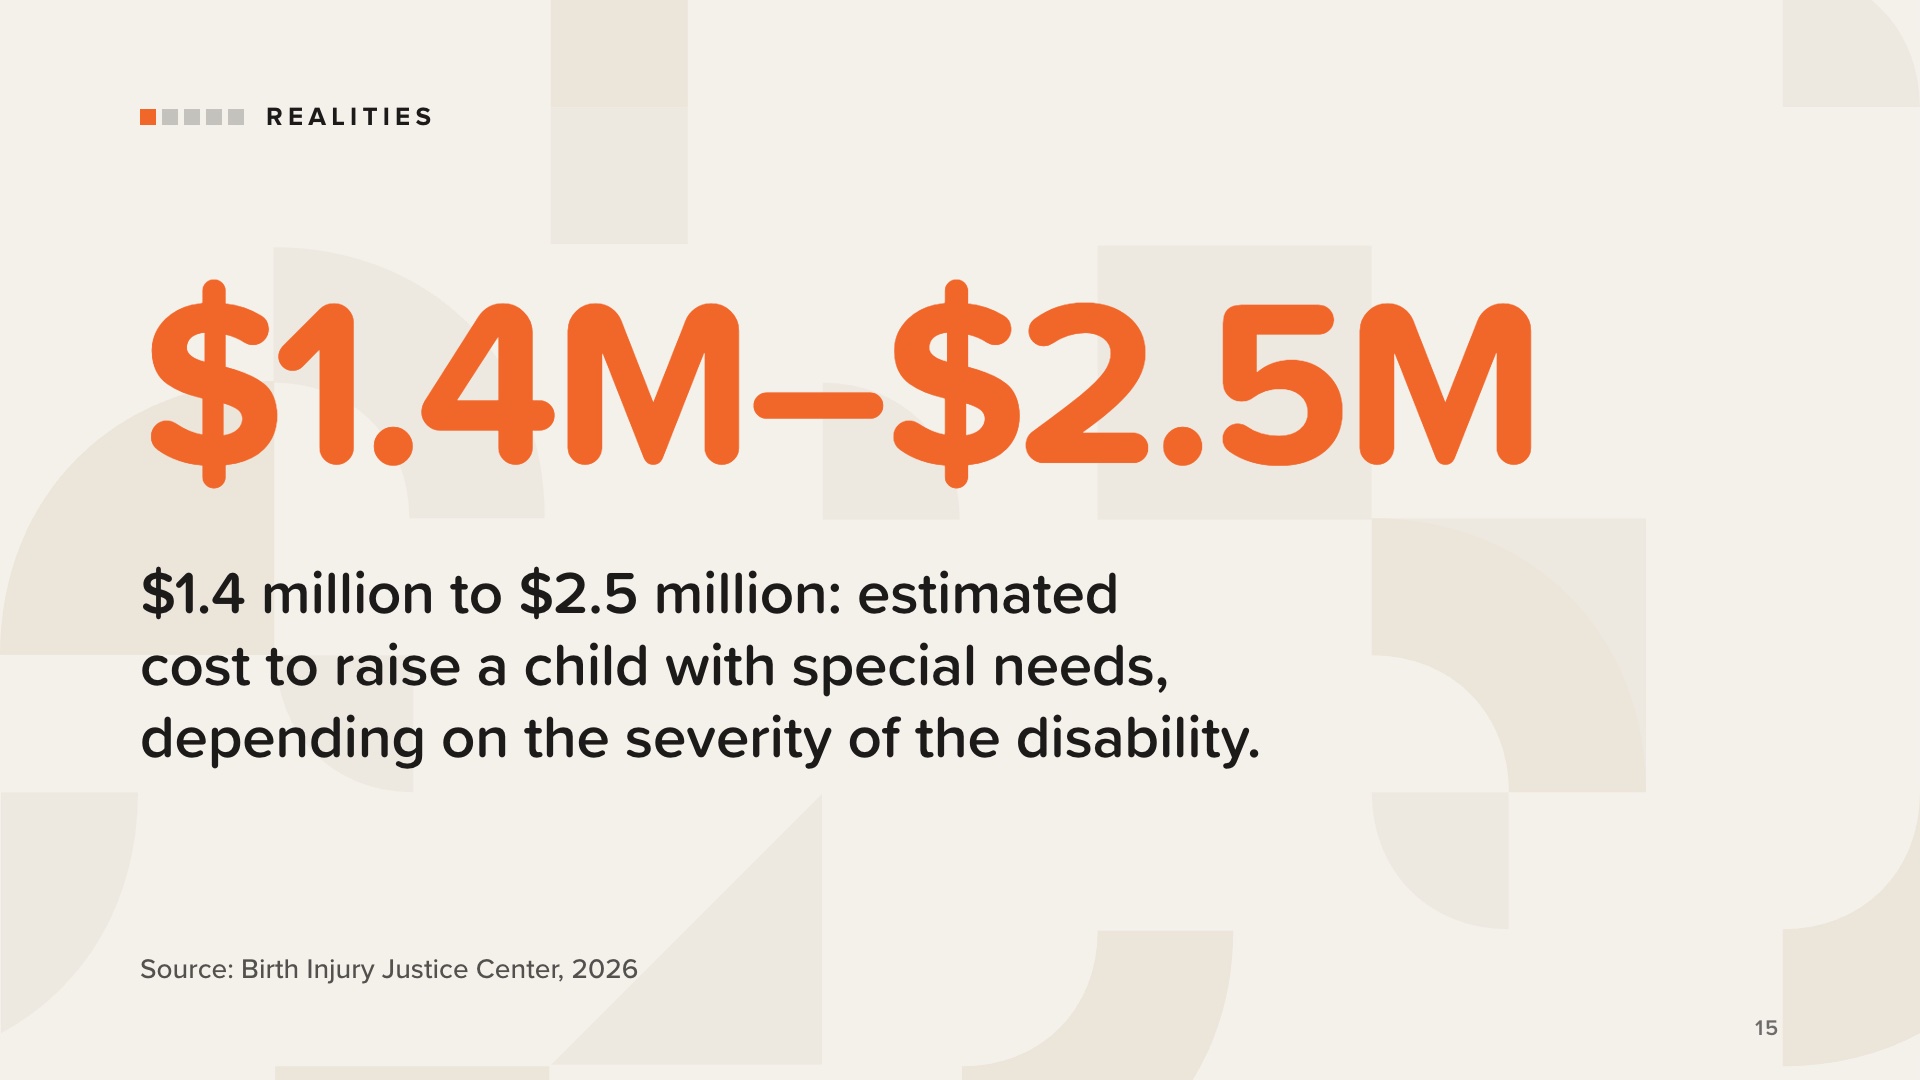
تتراوح التكلفة التقديرية لتربية طفل ذي احتياجات خاصة بين 1.4 مليون و2.5 مليون دولار، اعتمادًا على شدة الإعاقة.
وهذا تقدير، وليس تنبؤًا بأي عائلة بعينها.
والهدف ليس إخافة أي شخص. تختلف الأرقام من عائلة إلى أخرى، ولهذا السبب يجب وضع خطة بناءً على أرقامكم الخاصة.
المصدر: مركز العدالة في إصابات الولادة (Birth Injury Justice Center)، «الدعم المالي للأطفال ذوي الإعاقة»، كاتي لافندر، ممرضة مسجلة (5 يناير 2026).
الآن، دعونا نتحدث عن البرامج الحكومية بلغة واضحة. المساعدة متوفرة بالفعل. لكن العثور عليها والحفاظ عليها قد يكون أمرًا معقدًا.
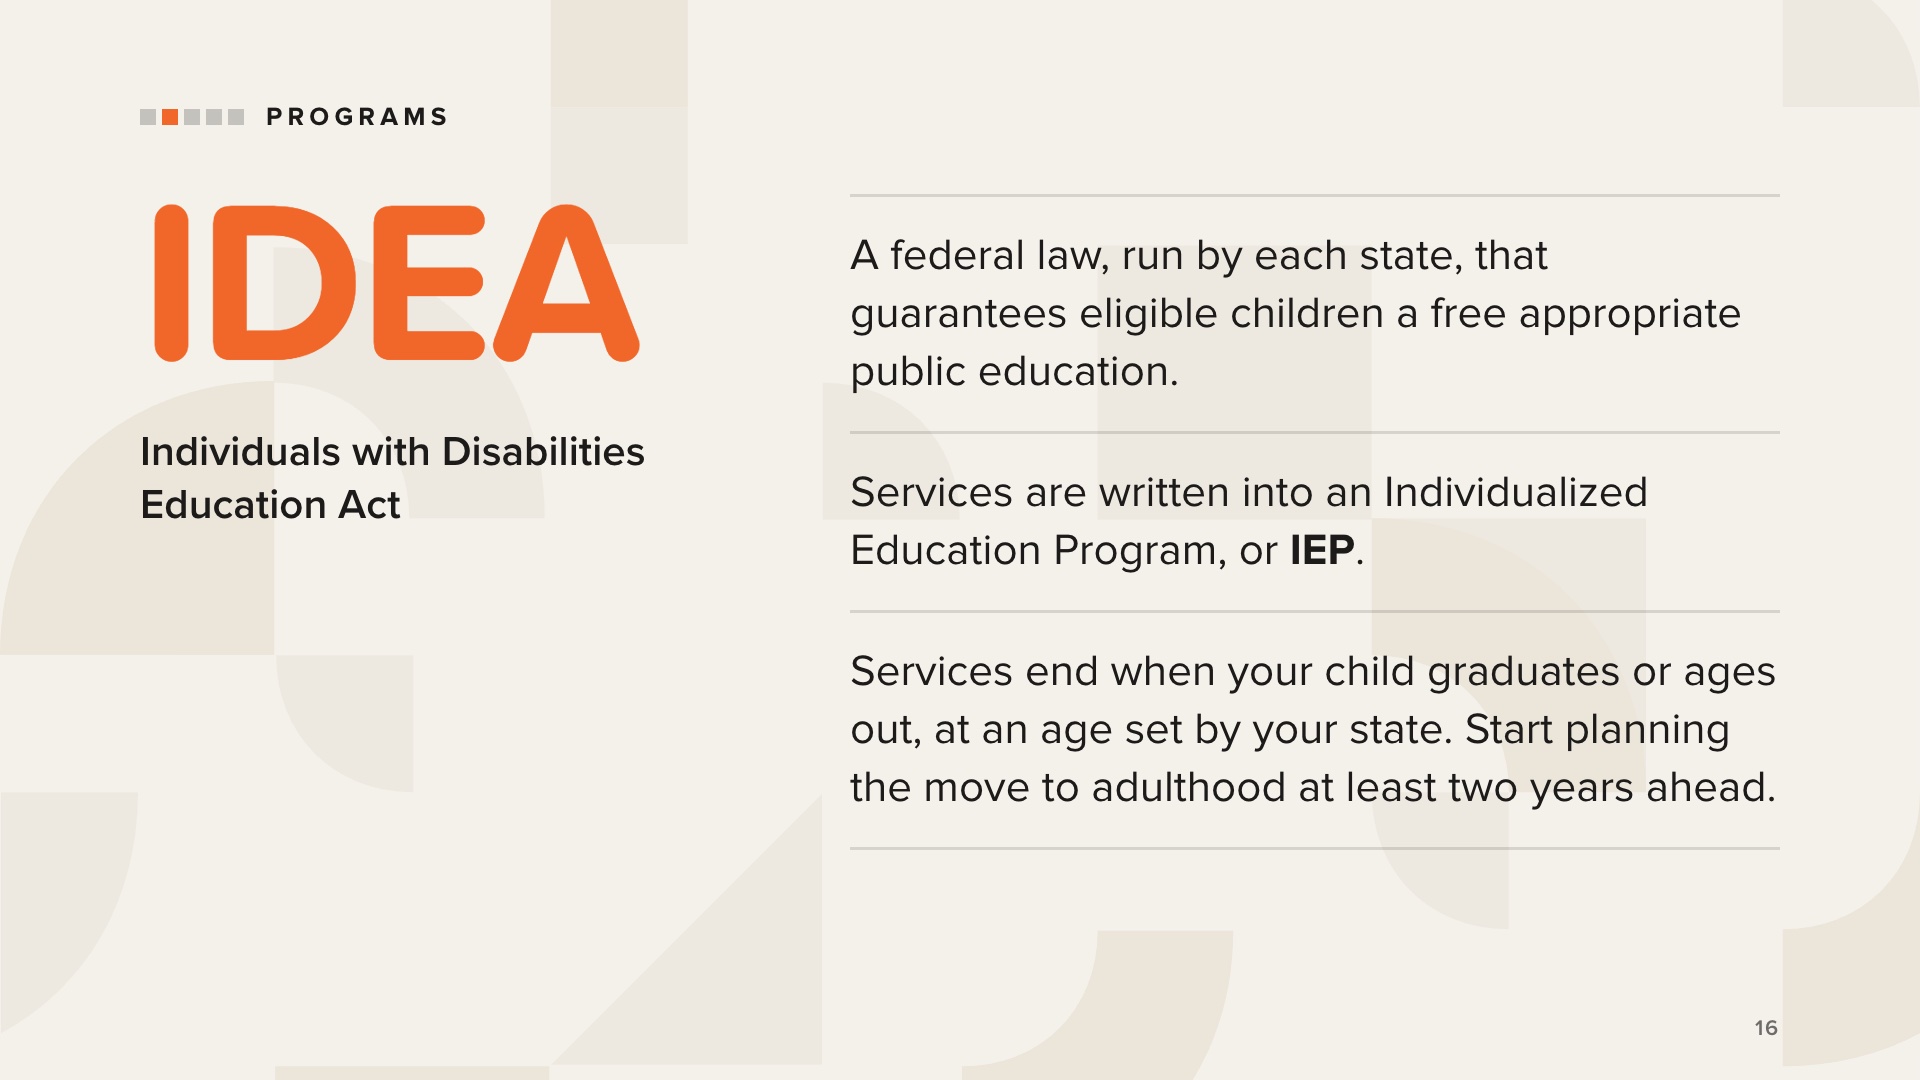
قانون تعليم الأفراد ذوي الإعاقة (IDEA) هو قانون اتحادي يُنفَّذ عبر الولايات. ويضمن هذا القانون توفير تعليم عام مجاني ومناسب، في بيئة أقل تقييدًا، للأطفال ذوي الإعاقة المؤهلين. ويشمل التدخل المبكر للرضع والأطفال الصغار، وخدمات التعليم الخاص خلال السنوات الدراسية.
تُقدَّم الخدمات بشكل أساسي من خلال خطة التعليم الفردي (IEP)، التي يتم وضعها بالتعاون مع أولياء الأمور والمعلمين وغيرهم من المتخصصين.
وهنا يكمن الجزء المهم. تنتهي هذه الخدمات عندما يتخرج طفلك أو يتجاوز السن المحدد، ويعتمد هذا السن على ولايتك. بعد ذلك، تنتقل المسؤولية الرئيسية عن خدمات التعليم إلى الأسرة. يقترح الكتاب الاستعداد لهذا الانتقال قبل انتهاء الخدمات بسنتين على الأقل.
كما أن لكل ولاية نظام حماية ومناصرة ممول اتحاديًّا يوفر الدعم القانوني للأشخاص ذوي الإعاقة. وتدرج شبكة حقوق ذوي الإعاقة الوطنية (National Disability Rights Network) قائمة بهذه الأنظمة.
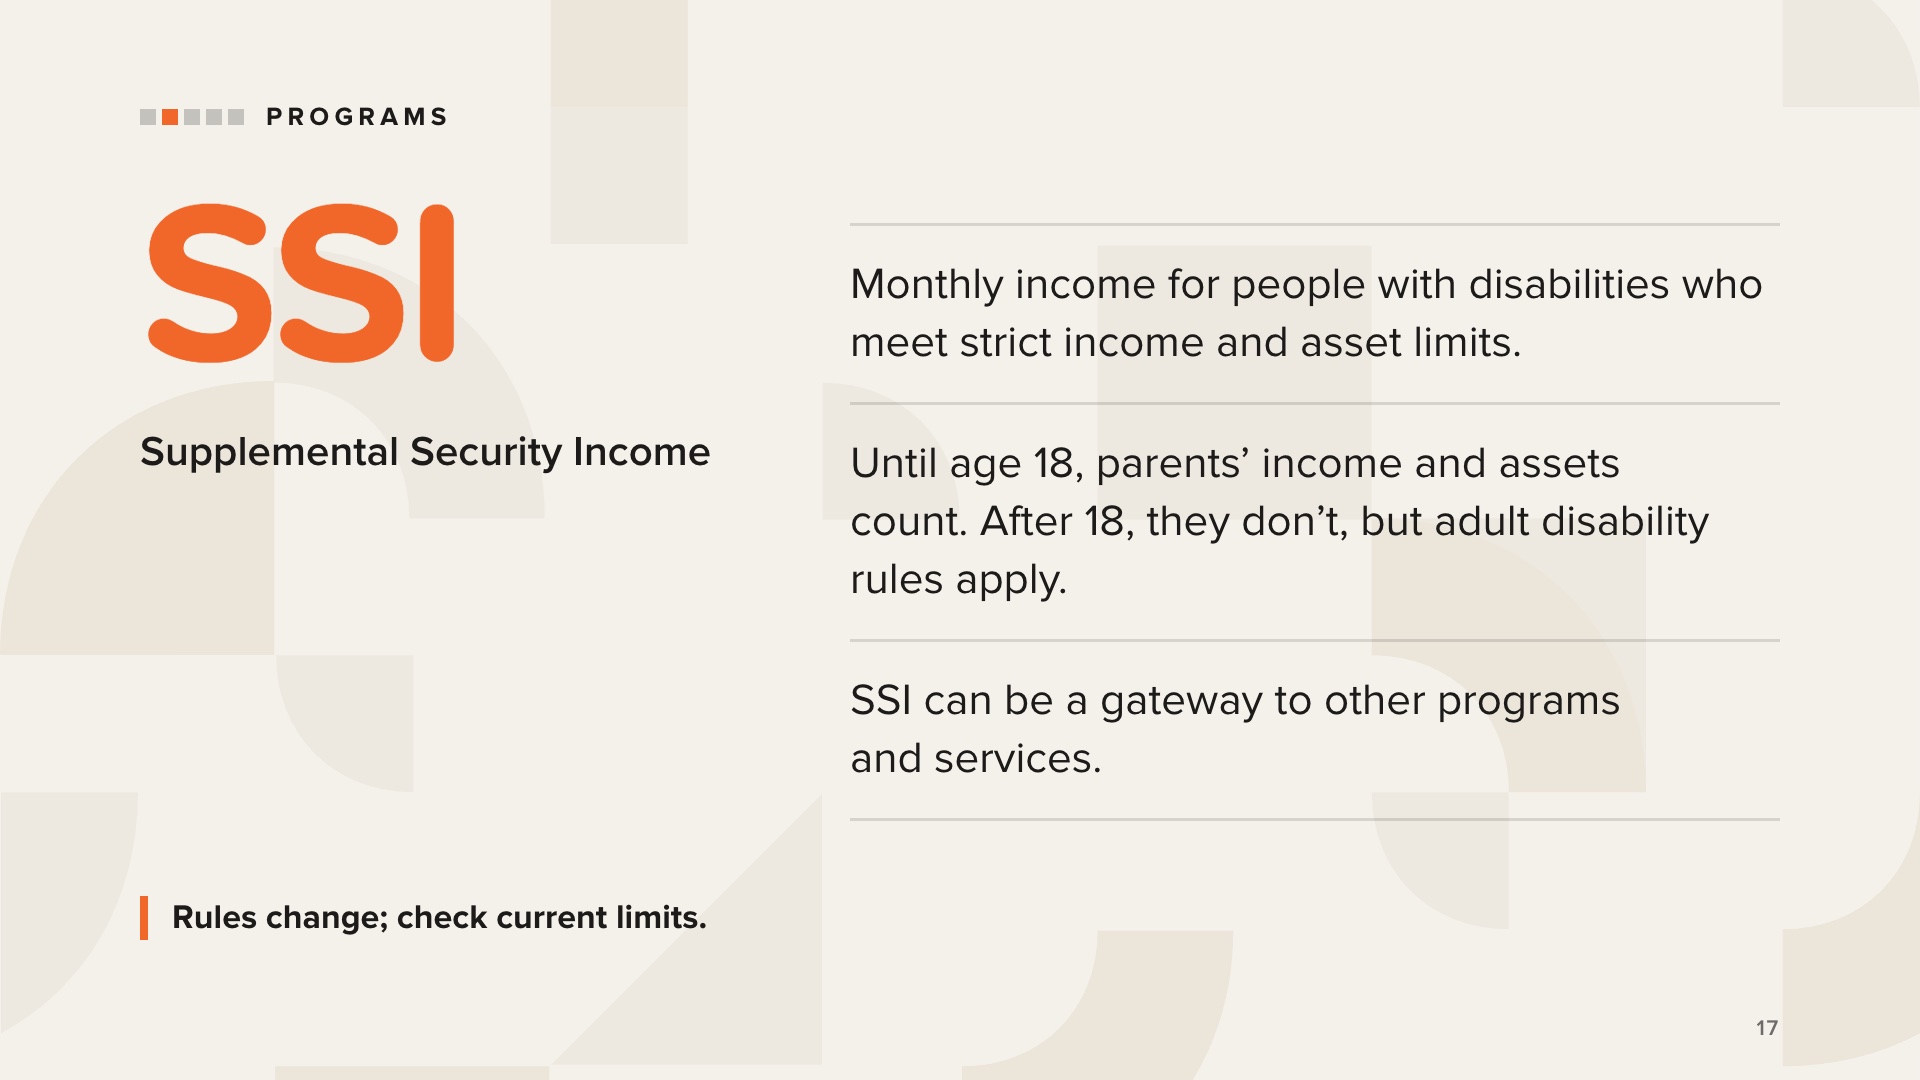
يوفر برنامج الدخل التكميلي للأمن الاجتماعي (SSI) دفعات نقدية شهرية للأشخاص الذين يستوفون شروط الأهلية.
وهو برنامج «يخضع لاختبار الدخل». وحتى يبلغ الطفل سن 18 عامًا، يتم احتساب دخل الوالدين وأصولهما، وتكون الحدود المسموح بها منخفضة جدًّا، لذا لا تستوفي العديد من الأسر شروط الأهلية طالما كان طفلها قاصرًا.
وعند بلوغ الطفل سن 18 عامًا، لا يُحتسب دخل الوالدين وأصولهما بعد ذلك. لكن إدارة الضمان الاجتماعي تعيد مراجعة الأهلية باستخدام قواعد الإعاقة الخاصة بالبالغين. هذه هي الشريحة التالية.
غالبًا ما تفتح الأهلية للحصول على إعانة الدخل التكميلي (SSI) الباب أمام برامج وخدمات أخرى.
لا تذكر الحدود المالية من الذاكرة، ولا تخبر أي شخص أبدًا بأنه سيكون مؤهلاً أو غير مؤهل. القواعد والحدود تتغير، لذا وجه العائلات إلى موقع إدارة الضمان الاجتماعي (ssa.gov) وإلى المتخصصين الخاصين بهم للحصول على الأرقام الحالية.
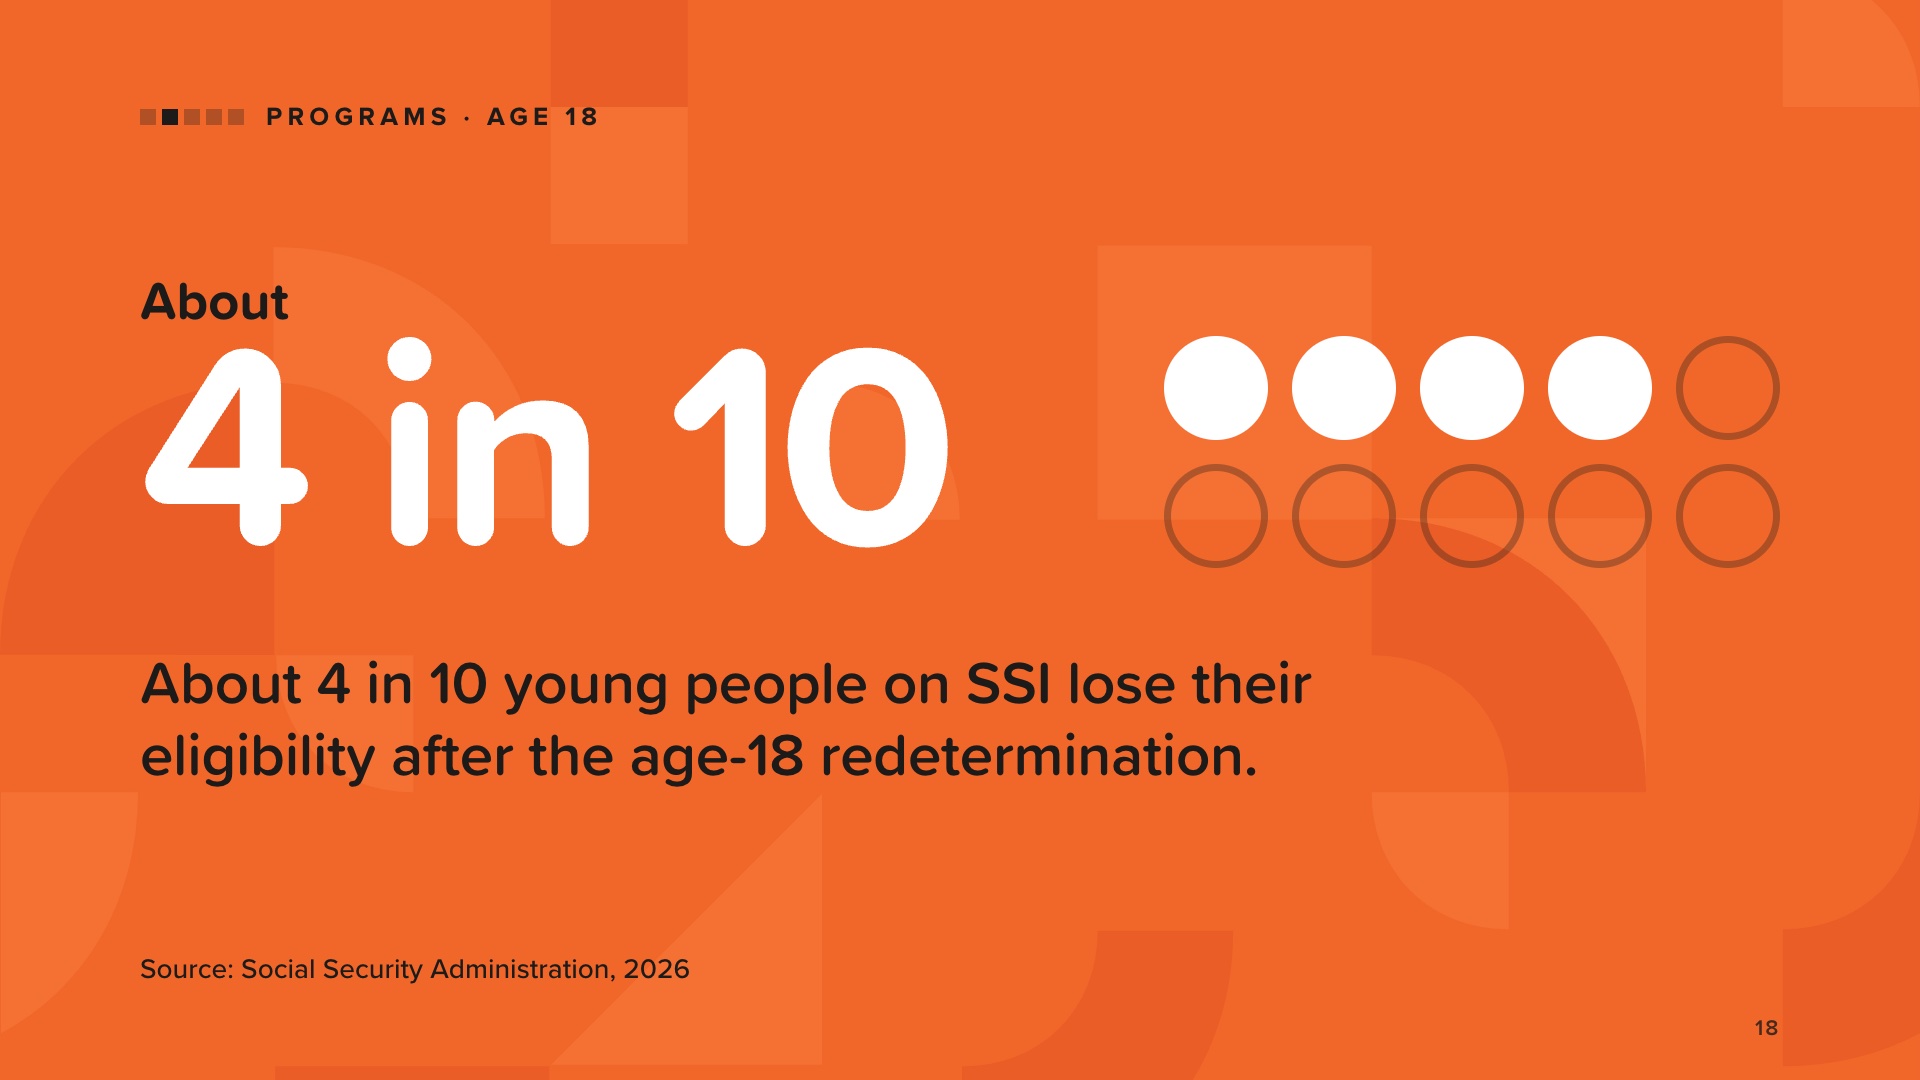
عند بلوغ سن 18 عامًا، تقوم إدارة الضمان الاجتماعي بمراجعة ما إذا كان بإمكان الشاب الاستمرار في تلقي إعانة الدخل التكميلي (SSI)، وذلك باستخدام قواعد الإعاقة الخاصة بالبالغين بدلاً من القواعد المطبقة على الأطفال. وهذا يعني تقديم استمارات ووثائق جديدة تثبت وجود إعاقة شديدة تمنع ممارسة عمل جدي.
يفقد حوالي 4 من كل 10 شباب يتلقون إعانة الدخل التكميلي (SSI) أهليتهم بعد إعادة التقييم عند بلوغ سن 18 عامًا.
ما يمكن للعائلات استخلاصه من هذا: اعلموا بأن المراجعة قادمة، وقوموا بإعداد السجلات مبكرًا. يمكن لنظام الحماية والدفاع في كل ولاية المساعدة في استئنافات برنامج الدخل التكميلي للأمن الاجتماعي (SSI) ونزاعات الاستحقاقات.
استخدم عبارة «حوالي 4 من كل 10». إذا سأل أحدهم عن رقم مختلف، فهذه هي أحدث بيانات الضمان الاجتماعي (التقرير السنوي لبرنامج الدخل التكميلي للأمن الاجتماعي لعام 2026).
المصدر: إدارة الضمان الاجتماعي، «التقرير السنوي لعام 2026 لبرنامج الدخل التكميلي للأمن الاجتماعي»، الجدول V.D4، 22 يوليو 2026.
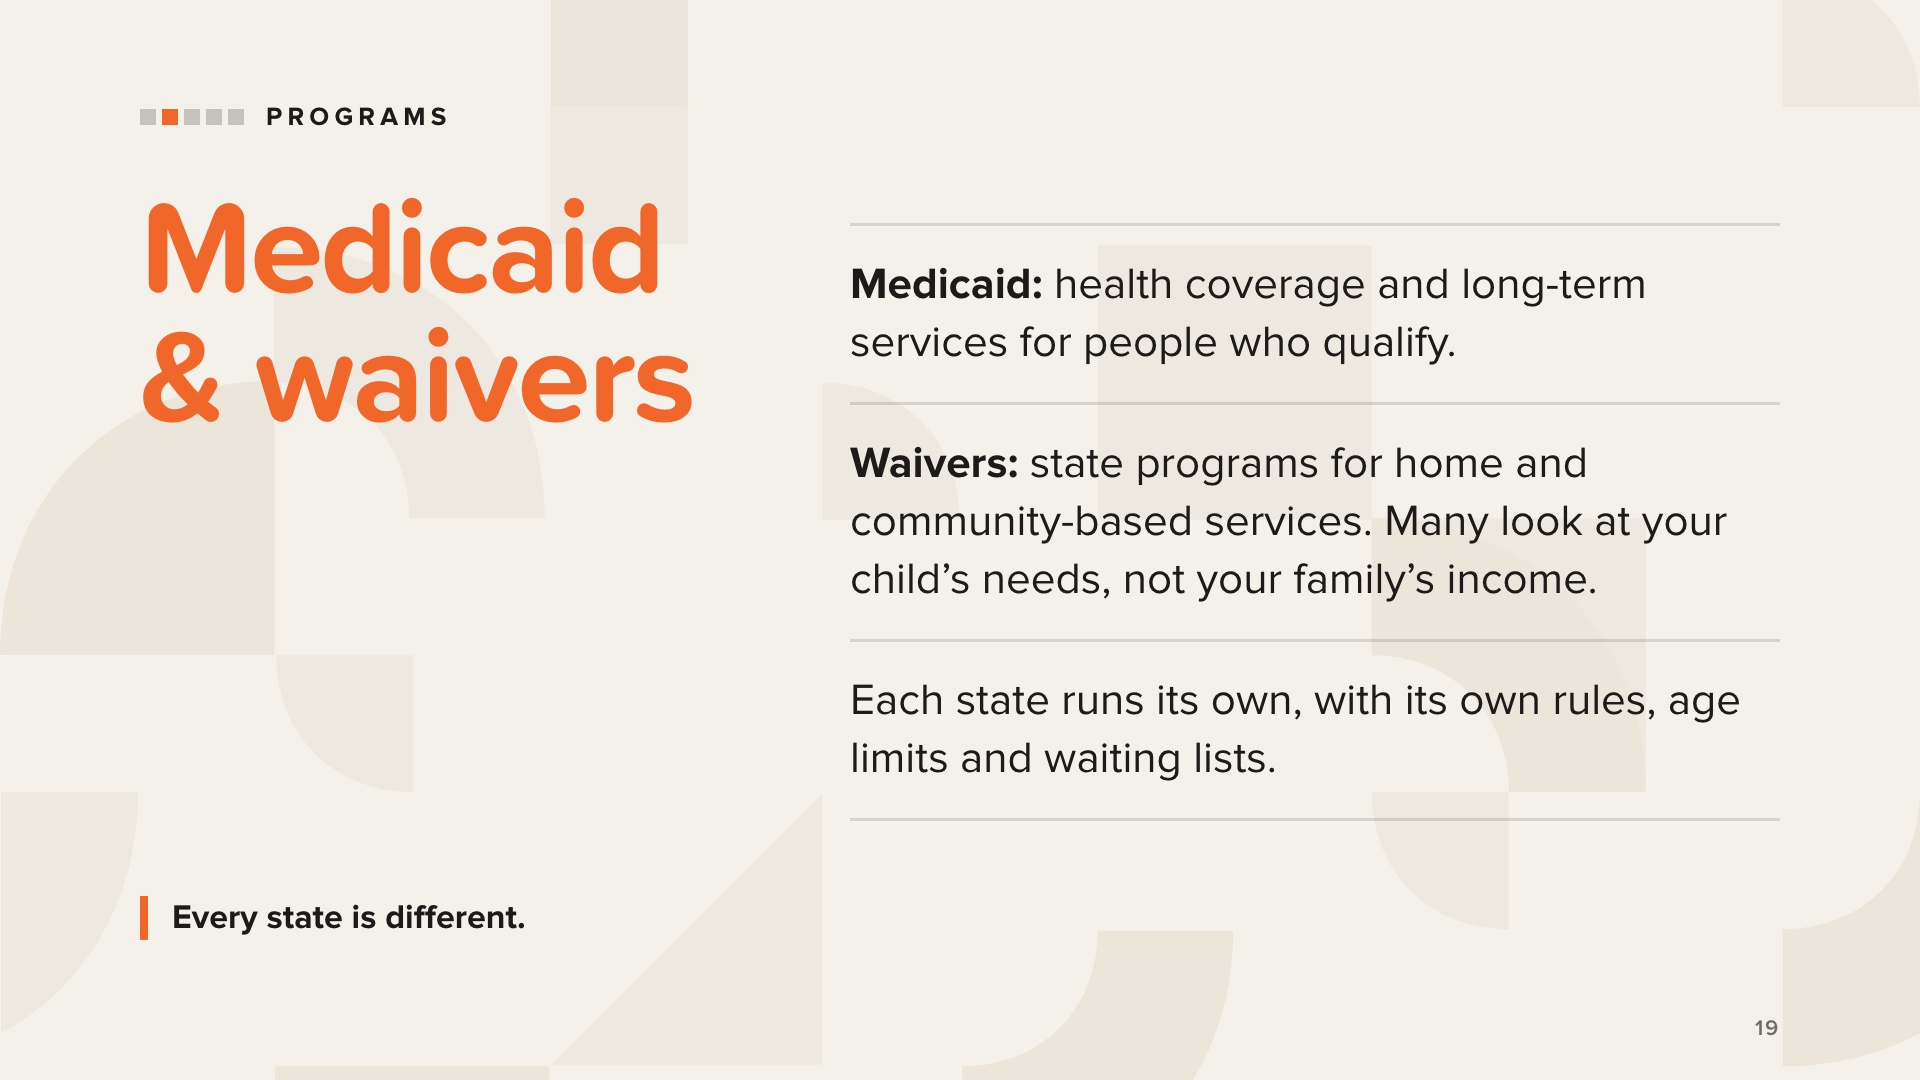
برنامج «ميديكيد» (Medicaid) هو برنامج قائم على الاحتياجات. وإلى جانب الرعاية الطبية وطب الأسنان، يمكنه تمويل البرامج النهارية للبالغين ذوي الاحتياجات الخاصة، كما يمكنه في بعض الولايات دفع أجر لمقدمي الرعاية من أفراد الأسرة. وفي معظم الولايات، يكون الأشخاص الذين يتلقون إعانة الدخل التكميلي (SSI) مؤهلين أيضًا للحصول على برنامج «ميديكيد». وينبغي على الأسر التحقق من الشروط المعمول بها في ولايتهم.
وتعد «الإعفاءات» (Waivers) الخيار التالي الذي يمكن للأسر التي لا تستوفي شروط «ميديكيد» البحث عنه. وأكثرها شيوعًا هو إعفاء الخدمات المنزلية والمجتمعية (HCBS). تراعي العديد من الإعفاءات الإعاقة أو مستوى الرعاية المطلوبة بدلاً من موارد الوالدين.
ومن الأمثلة الواردة في الكتاب إعفاء «كاتي بيكيت» (Katie Beckett)، المعروف أيضًا باسم «إعفاء التقدير» (Deeming Waiver) أو «برنامج Medicaid TEFRA». وهو متاح في العديد من الولايات للأطفال الذين تبلغ أعمارهم 18 عامًا أو أقل، ويستبعد موارد الوالدين من الحساب.
انتبه إلى حدود السن والتجديدات السنوية. تنتهي صلاحية بعض الإعفاءات عند بلوغ 18 أو 21 عامًا، ويجب تجديد بعضها كل عام.
يُدرج موقع Medicaid.gov قائمة بالإعفاءات حسب الولاية. لا تعد أبدًا أي شخص بالأهلية.
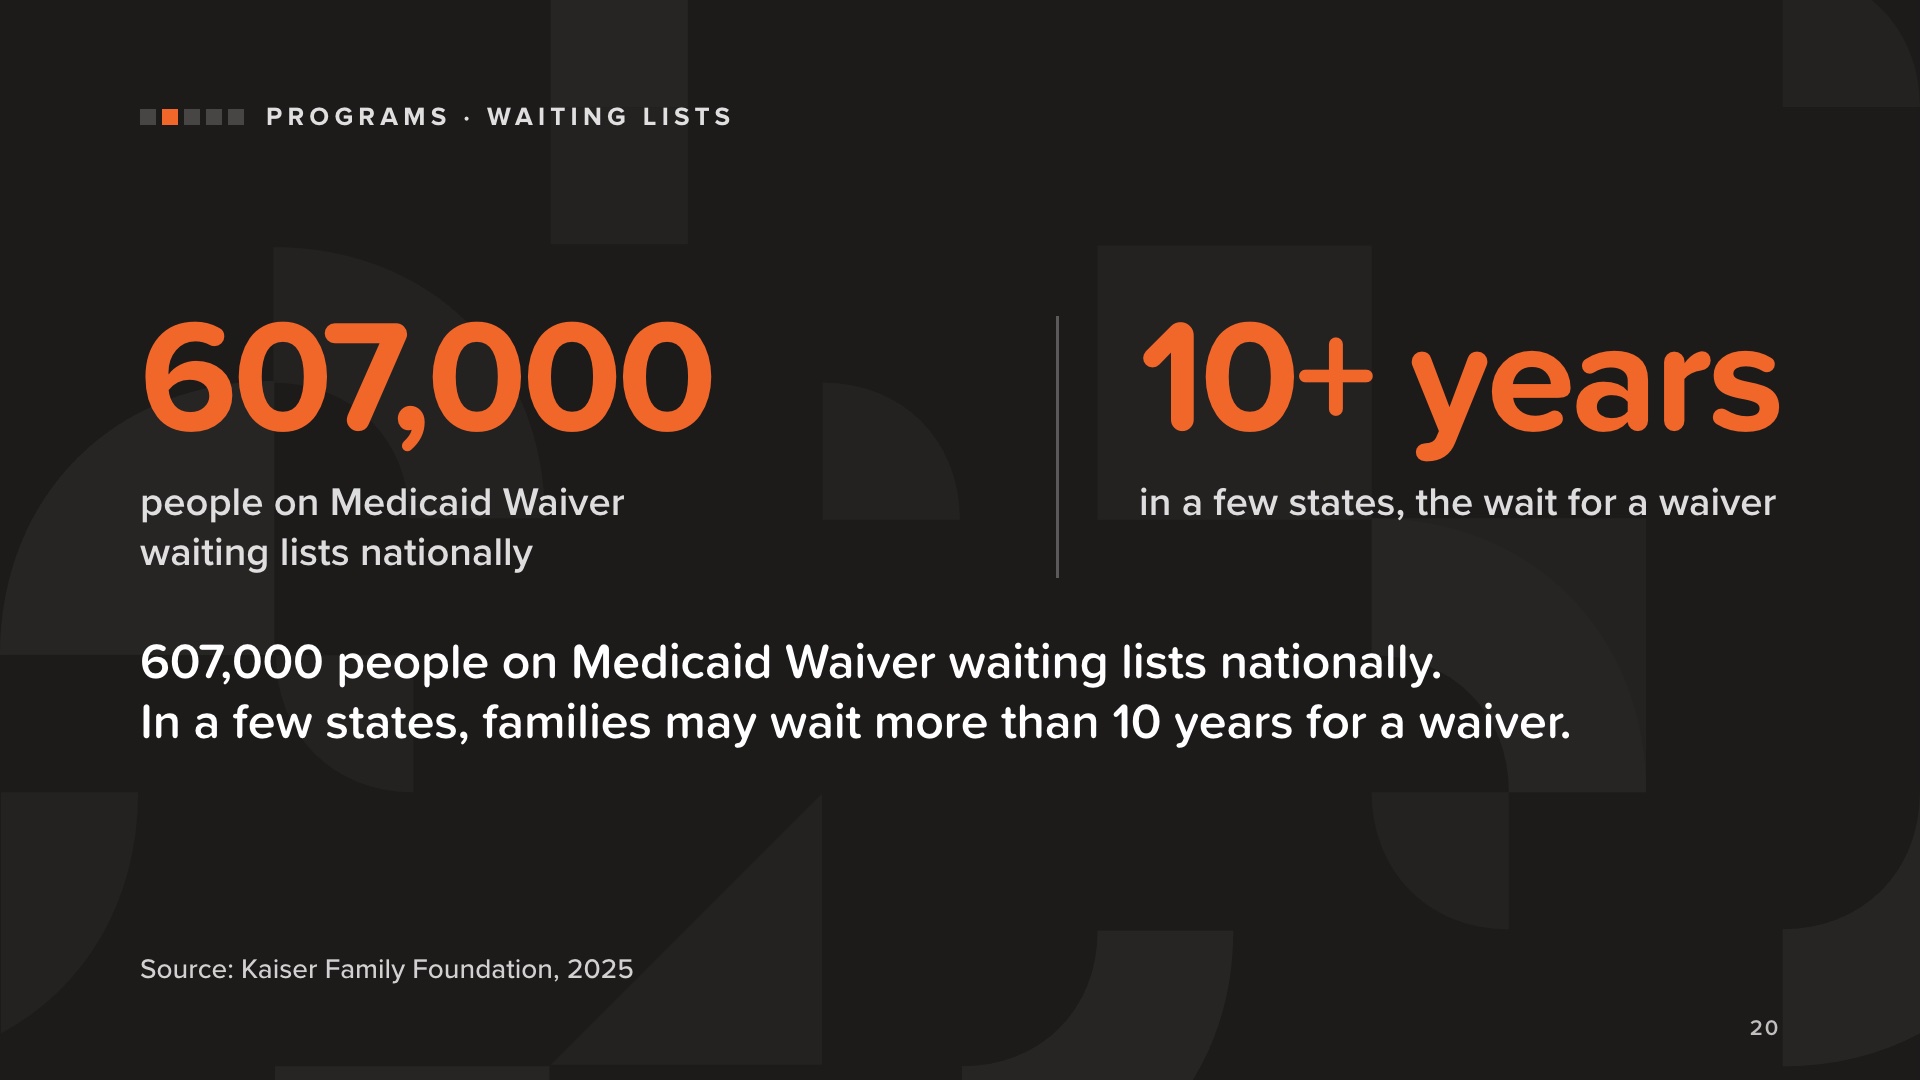
يتمتع كل ولاية بعدد محدود من المقاعد المتاحة في برنامج الإعفاءات، لذا تنتظر العديد من العائلات شهورًا، وأحيانًا سنوات.
يوجد 607,000 شخص على قوائم انتظار برنامج الإعفاءات التابع لـ«ميديكيد» على الصعيد الوطني. وكما يوضح الكتاب، قد تنتظر العائلات في بعض الولايات أكثر من 10 سنوات للحصول على الموافقة.
ما يمكن للعائلات استخلاصه من هذا: استفسروا عن قوائم الانتظار في وقت مبكر، وتعرفوا على كيفية عمل قائمة ولايتكم.
المصدر: مؤسسة كايزر فاميلي (Kaiser Family Foundation)، «نظرة على قوائم الانتظار لخدمات Medicaid المنزلية والمجتمعية من عام 2016 إلى عام 2025»، أليس بيرنز، آبي وولك، ومولي أومالي واتس (20 نوفمبر 2025). عبارة «أكثر من 10 سنوات» مأخوذة من الكتاب (ص. 23)، الذي يستشهد بنفس تقرير مؤسسة كايزر فاميلي.
تنبع حسابات ABLE من قانون ABLE الفيدرالي (تحقيق تجربة حياة أفضل). وتُعرف أحيانًا باسم حسابات 529A.
وقد صُممت هذه الحسابات لتمكين الأشخاص ذوي الإعاقة من ادخار الأموال وزيادة رصيدها دون فقدان المزايا الحكومية الأساسية، ضمن حدود معينة. ويمكن لأفراد الأسرة والأصدقاء وغيرهم المساهمة في هذه الحسابات.
ويمكن أن تغطي عمليات السحب المخصصة لـ«نفقات الإعاقة المؤهلة» التعليم، والسكن، والنقل، والتدريب المهني، والتكنولوجيا المساعدة، والرعاية الصحية، ونفقات المعيشة الأساسية، وغيرها.
أمور يجب معرفتها:
• لا يجوز لأي شخص أن يمتلك سوى حساب ABLE واحد.
• تعتمد الأهلية على العمر الذي بدأت فيه الإعاقة.
• تنطبق حدود المساهمة وحدود الرصيد، وهي قابلة للتغيير. راجع المركز الوطني لموارد ABLE (ablenrc.org) أو خطة ولايتك للاطلاع على القواعد الحالية.
• بعد وفاة صاحب الحساب، قد تطالب Medicaid بما تبقى من الرصيد.
نحن نصف كيفية عمل حسابات ABLE. ولا نوصي بأي خطة أو استثمار.
ابدأ بأبسط فكرة في هذا الكتاب: الفائدة. الفائدة هي ما يدره المال أثناء فترة انتظارك. عندما تدخر، تعمل الفائدة لصالحك. وعندما تقترض، فإنك تدفعها بدلاً من ذلك. إنها نفس القوة التي تسير في اتجاهين.
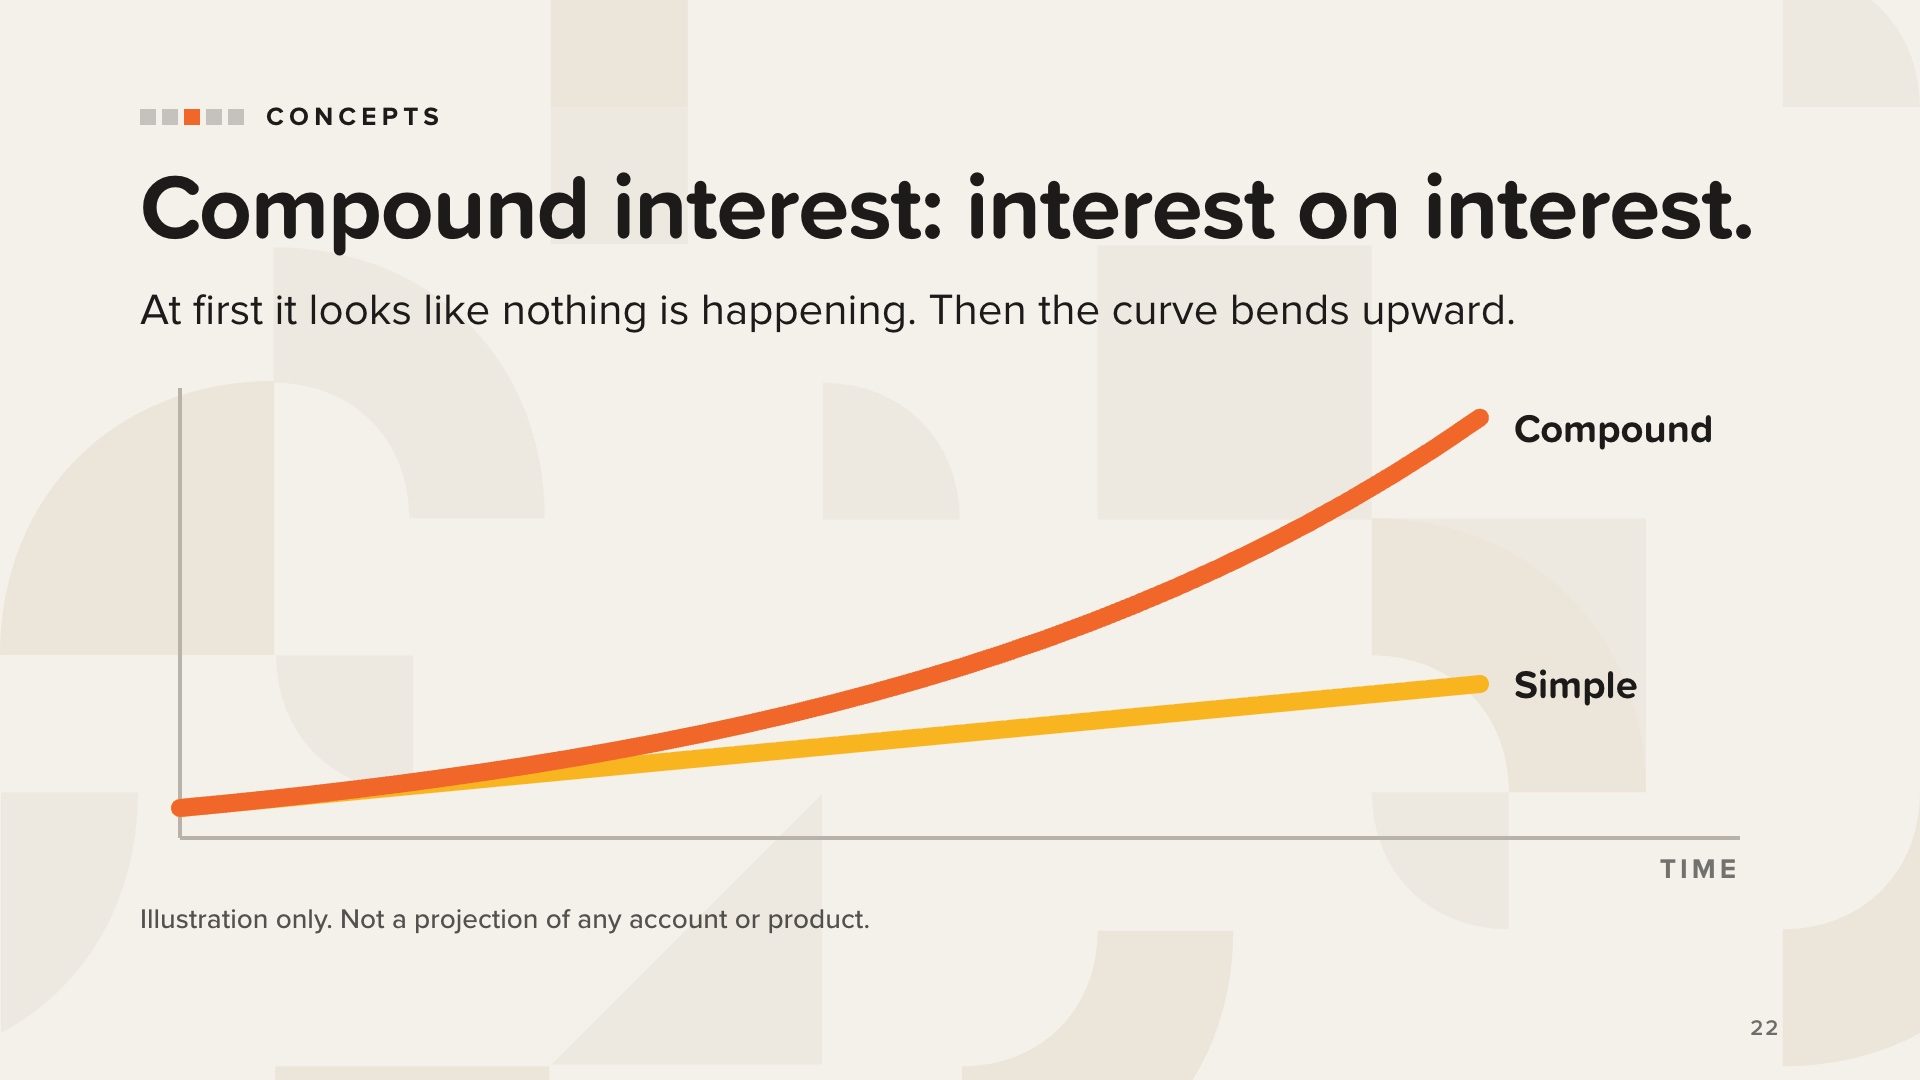
تُحسب الفائدة البسيطة على المبلغ الذي بدأت به فقط، لذا فإنها تنمو في خط مستقيم (باللون الأصفر).
أما الفائدة المركبة، فتُحسب على المبلغ الأولي مضافًا إليه جميع الفوائد التي تم جنيها بالفعل. إنها فائدة على الفائدة، لذا تنمو في منحنى يستمر في الانحناء صعودًا (باللون البرتقالي).
في البداية، يبدو المنحنى المركب غير مثير للإعجاب. ثم تبدأ الفائدة في جني فائدة أخرى، فيرتفع المنحنى بطريقة تفاجئ الجميع تقريبًا.
تنطبق نفس الحسابات الرياضية ضدك في أرصدة بطاقات الائتمان.
هذه صورة توضيحية للفكرة، وليست توقعات. لا تذكر معدلات العائد أو النتائج بالدولار.
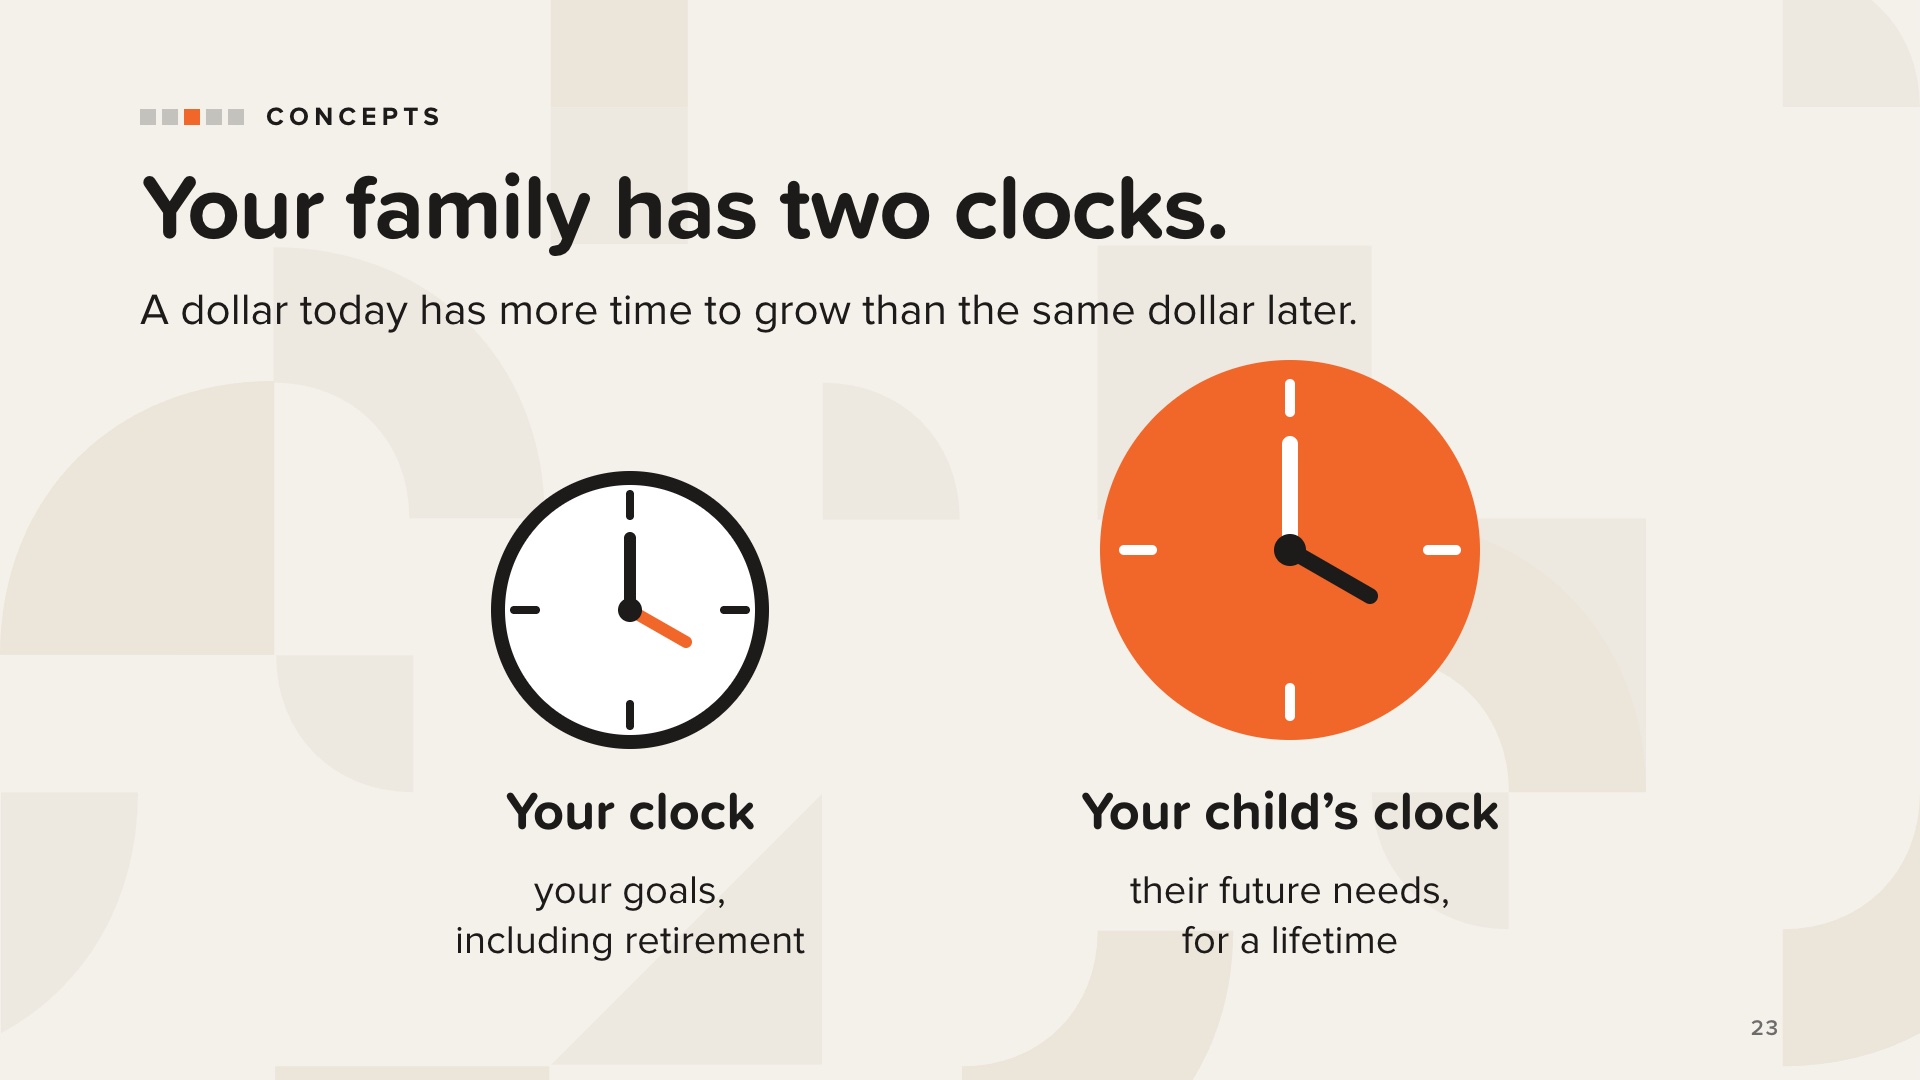
تعني «القيمة الزمنية للنقود» أن الدولار الذي تمتلكه اليوم يساوي أكثر من نفس الدولار في المستقبل، لأن الدولار الحالي لديه وقت أطول لتحقيق عائد.
يوضح الكتاب أن عائلتك تمتلك ساعتين. إحداهما تقيس مسارك الزمني وأهدافك، بما في ذلك التقاعد. واعتمادًا على عمرك، قد تمتد مدة هذه الساعة إلى 20 أو 30 أو 40 عامًا. والساعة الأخرى هي ساعة طفلك، وقد تمتد لـ 40 أو 60 أو حتى 80 عامًا. وعلى تلك الساعة، يُعد الوقت أصلًا ذا قيمة لا تُقدَّر بثمن.
والسؤال الذي يطرحه الكتاب بشأن أي دولار هو: على أي ساعة يقع؟ ساعتك أم ساعة طفلك؟
فكلما بدأت مبكرًا، قلّت المبالغ التي تحتاج إلى ادخارها. ولا يوجد وقت متأخر أبدًا للبدء.
مفهوم فقط. لا تذكر أي معدلات أو أهداف مالية محددة.
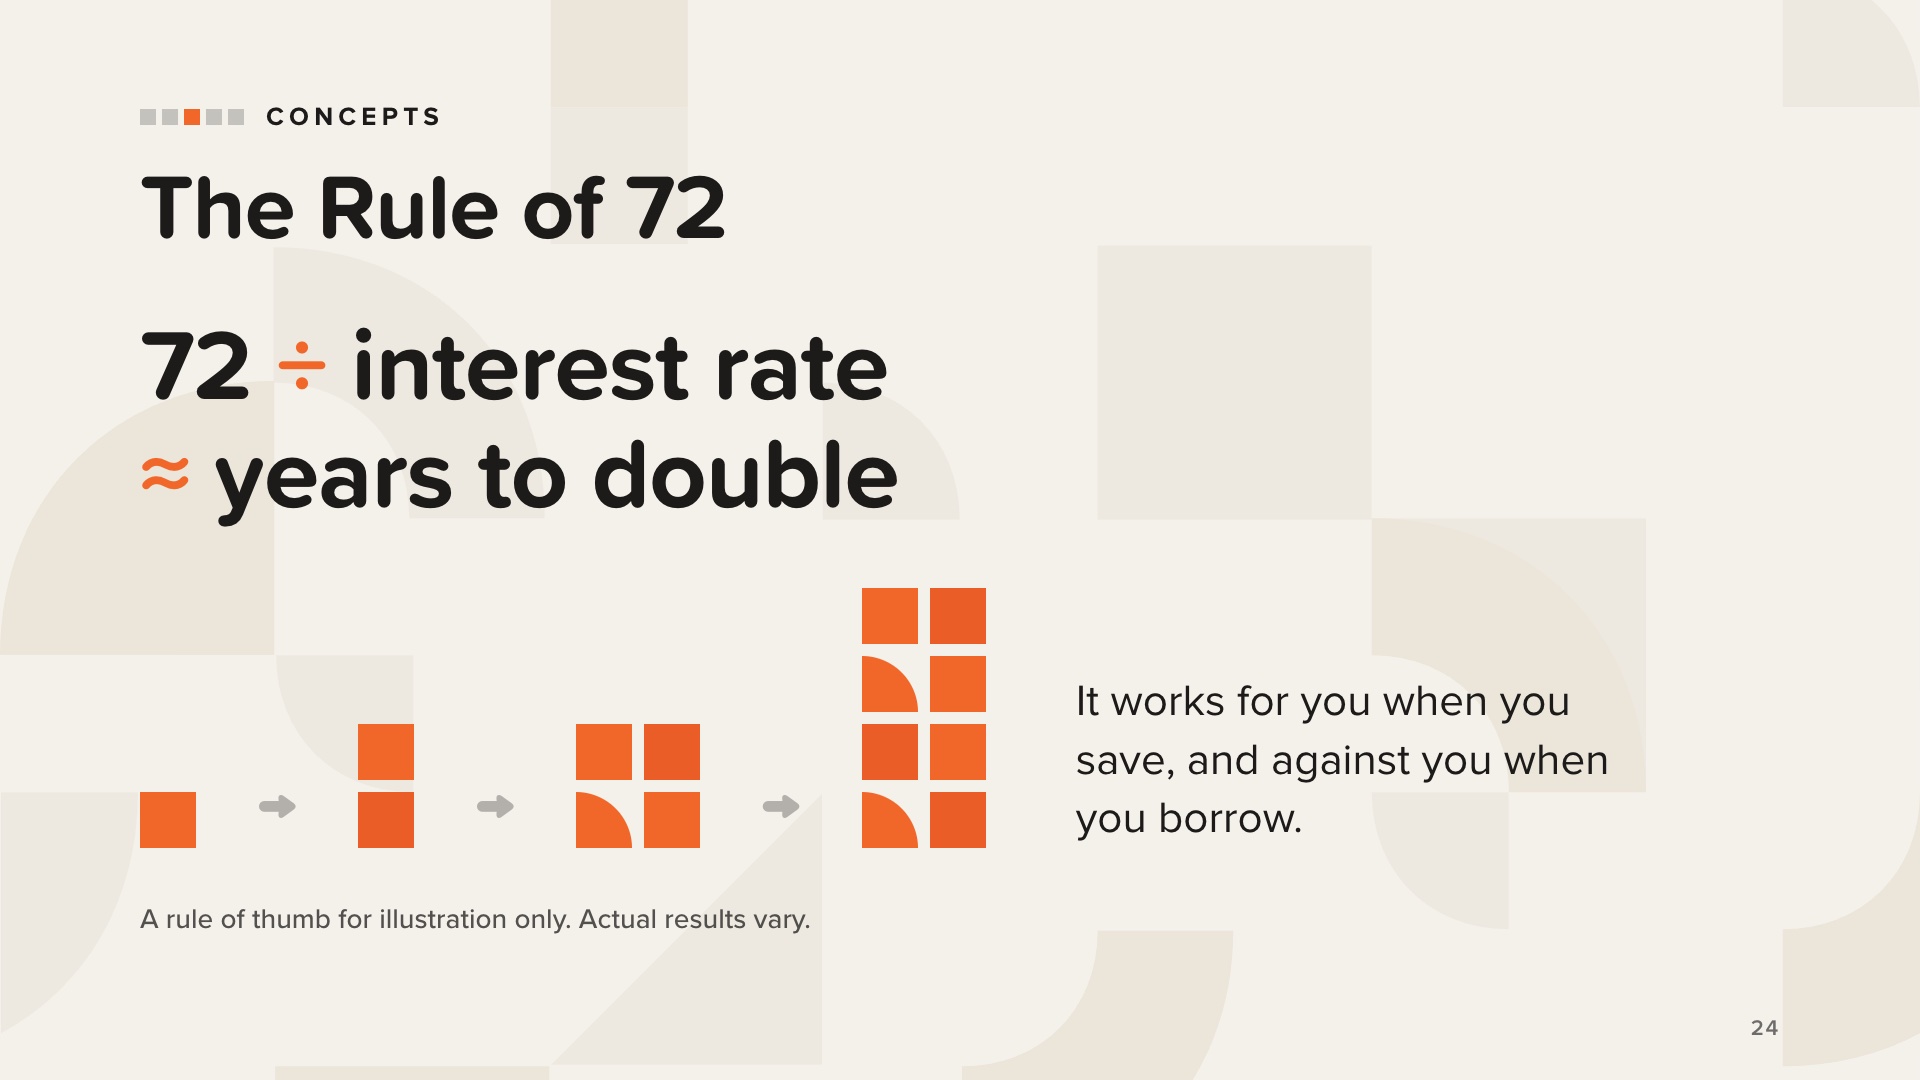
«قاعدة 72» هي طريقة سريعة لتقدير المدة التي يستغرقها المال حتى يتضاعف: اقسم 72 على معدل الفائدة.
ومثل الفائدة المركبة، فإنها تعمل لصالحك عندما تدخر، وتعمل ضدك عندما تقترض. فالمعادلة الحسابية نفسها التي تضاعف مدخراتك تضاعف أيضًا المبلغ المستحق عليك في حالة وجود رصيد بفائدة عالية.
الواجب المنزلي المحدد في الكتاب: اجمع كشوف حساباتك المصرفية، وكشوف حسابات التقاعد والاستثمار، بالإضافة إلى كشوف بطاقات الائتمان والقروض. انظر إلى ما يدره أو يفرضه كل منها، واستخدم «قاعدة 72» لترى كم عدد المضاعفات التي تعمل لصالحك وكم عدد تلك التي تعمل ضدك.
حافظ على الطابع النظري. لا تذكر معدلات فائدة محددة، ولا تقارن بين المنتجات، ولا تقترح على أي شخص أين ينبغي أن ينقل أمواله.
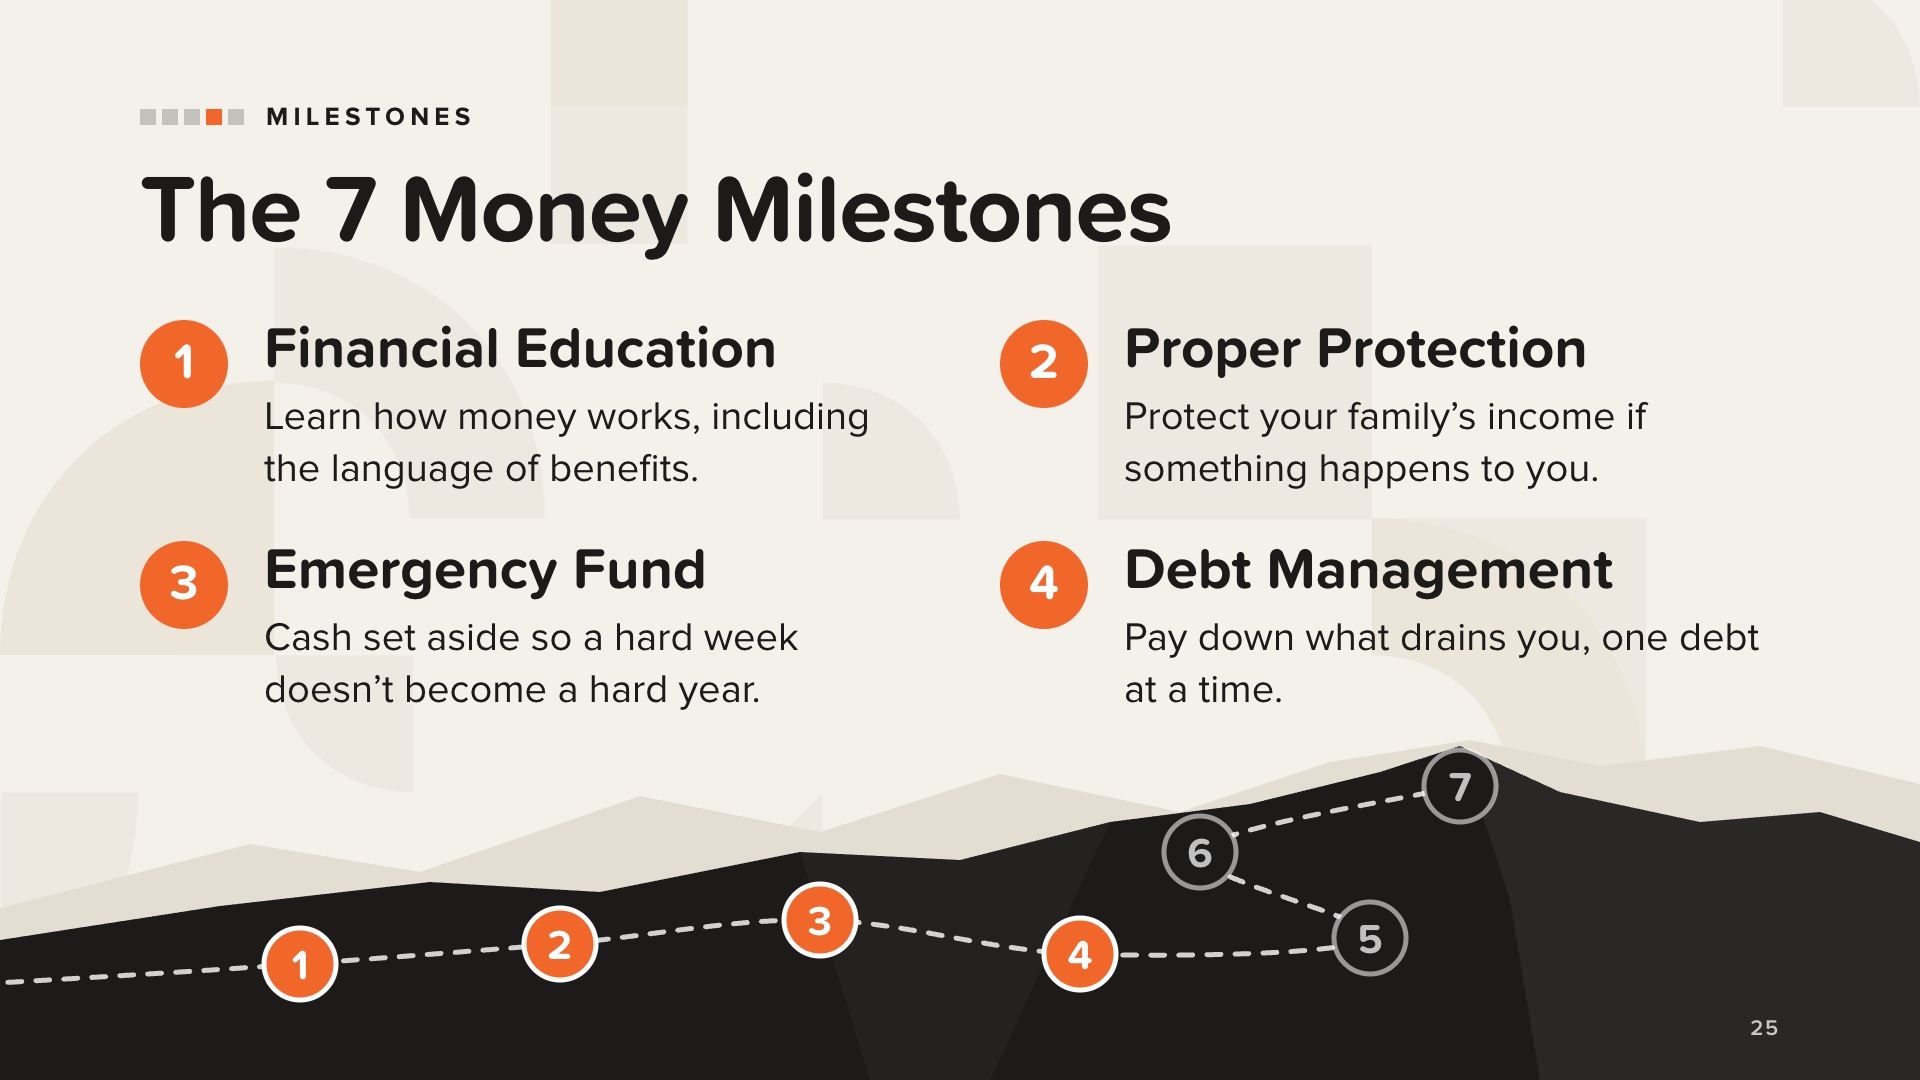
تُعد «المعالم المالية السبعة» خريطة الطريق في كل كتاب من سلسلة «TheMoneyBooks». ويطبق هذا الكتاب هذه المعالم على التخطيط للاحتياجات الخاصة. ويُعد «الطريق صعودًا إلى التل» الصورة التي يقدمها الكتاب لتلك المعالم: فكل معلم يبني على الذي قبله.
1. يأتي «التثقيف المالي» في المرتبة الأولى لأن كل معلم آخر يبني عليه. وبالنسبة لعائلات ذوي الاحتياجات الخاصة، هناك مجموعة ثانية من المصطلحات: الإعانات الحكومية، وحسابات ABLE، وتعيين المستفيدين، وصناديق الائتمان للاحتياجات الخاصة، وخطابات النوايا. لا ينبغي لأحد أن يشعر بأنه متخلف عن الركب لمجرد أنه لم يتعلم هذه الأمور من قبل.
2. الحماية المناسبة: إذا كان طفلك يعتمد عليك في كل شيء، فإن حماية عائلتك في حال حدوث مكروه لك تكتسب أهمية أكبر. تحذير واحد من الكتاب: إذا كان الطفل يتلقى، أو قد يتلقى يومًا ما، إعانات حكومية، فإن الأموال التي تُترك للطفل مباشرةً قد تؤثر على أهليته للحصول على هذه الإعانات. سنعود إلى هذا الموضوع في قسم «حماية الثروة».
3. صندوق الطوارئ: أموال نقدية لما لا يمكنك توقعه. بالنسبة لهذه العائلات، يشمل مصطلح «الطوارئ» أمورًا أكثر، مثل المعدات التي لا يمكن تأجيل شرائها أو الرعاية التي يجب دفع تكاليفها أثناء انتظار صرف الإعانات. ابدأ بمبلغ صغير إذا لزم الأمر.
4. إدارة الديون: لا مزيد من التأخير في السداد، وركز على سداد دين واحد في كل مرة.
لأغراض تعليمية فقط. لا توصي بمنتجات أو مبالغ محددة.
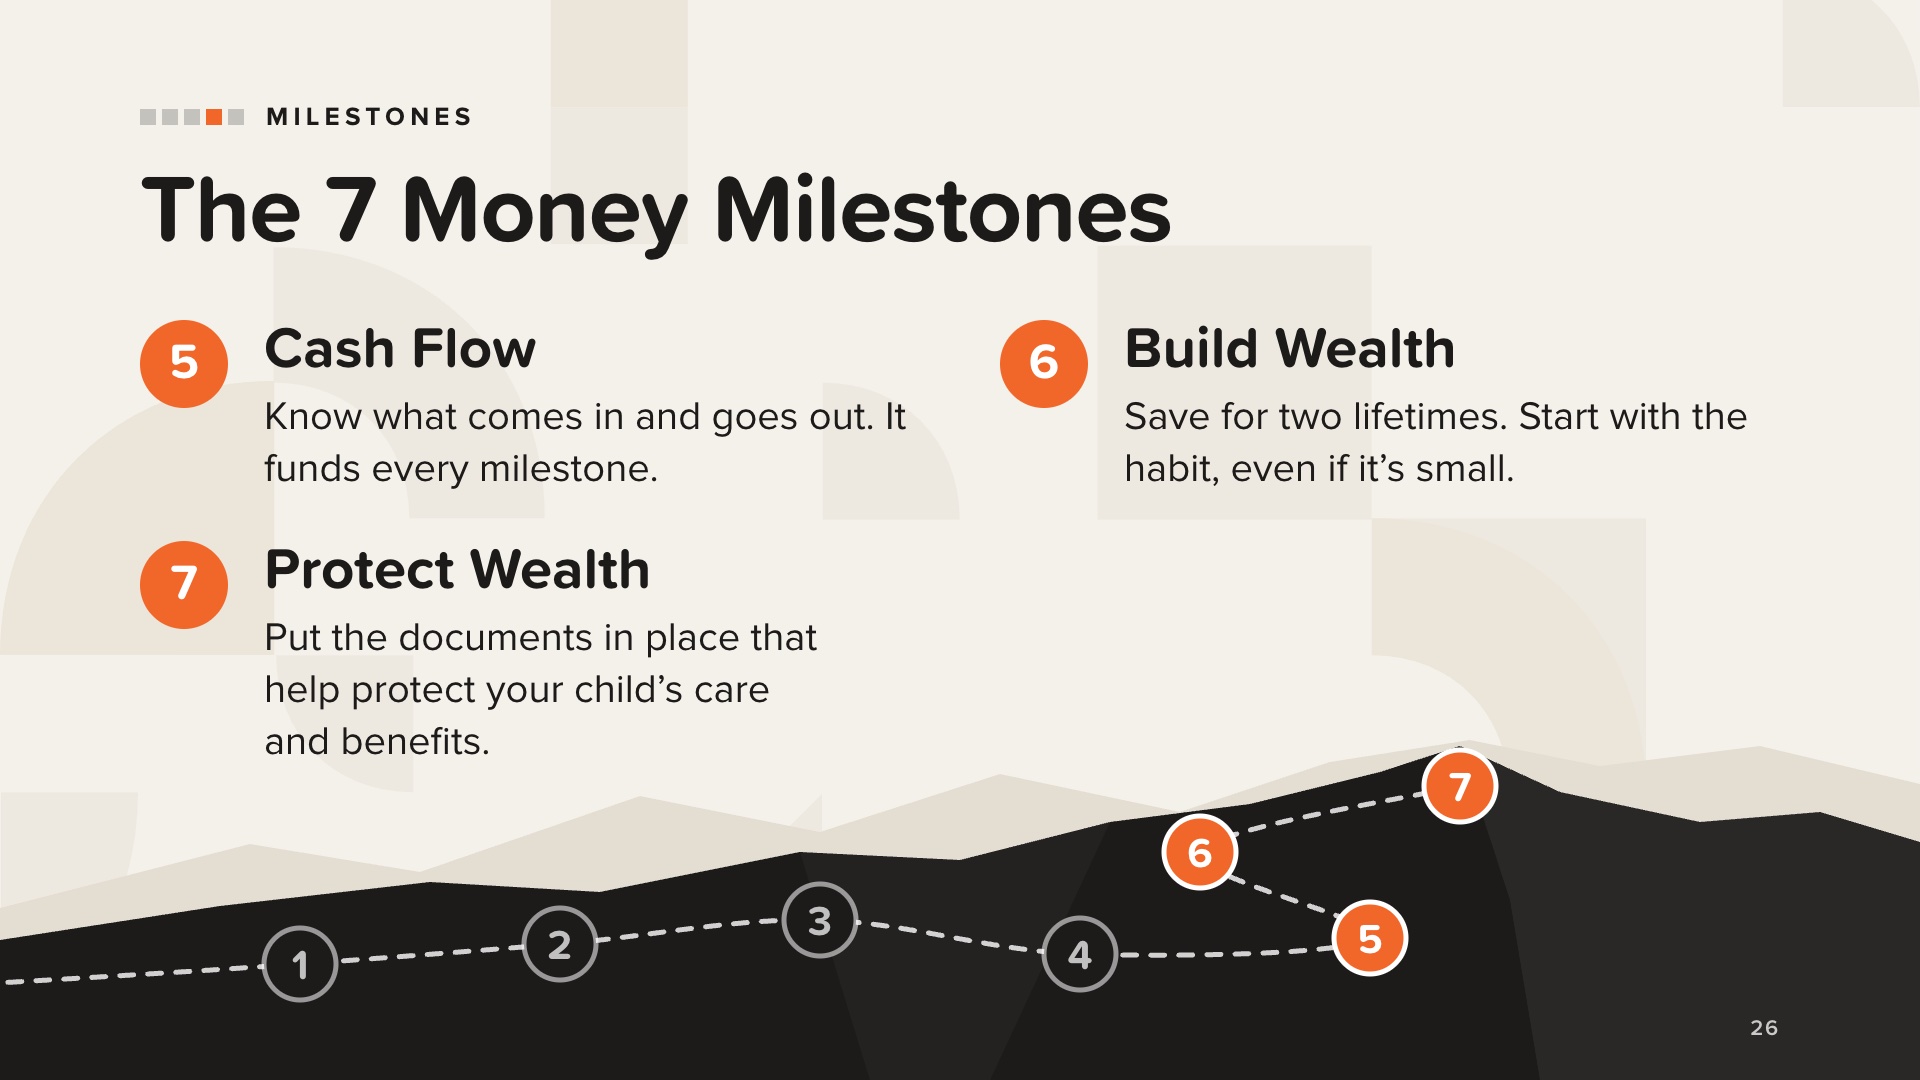
5. التدفق النقدي هو الأموال الواردة والأموال الصادرة. وما يتبقى من هذا المبلغ يُستخدم لتمويل كل الأمور الأخرى: صندوق الطوارئ، والتأمين، وسداد الديون، وبناء الثروة. يتضمن الكتاب ميزانية شهرية تحتوي على بنود مخصصة للعائلات ذات الاحتياجات الخاصة، مثل العلاجات، والمعدات، والإعانات كدخل.
6. بناء الثروة: أنت تدخر من أجل حياة شخصين، حياتك وحياة طفلك. ابدأ بتكوين هذه العادة وخصص مبلغًا ما في كل يوم دفع راتب، حتى لو كان مبلغًا صغيرًا. وهذا هو أيضًا الجزء الذي يتناول فيه الكتاب حسابات ABLE.
7. حماية الثروة هي المرحلة التي يؤجلها العديد من الآباء لفترة أطول، لأنها تطرح أصعب الأسئلة. لا يمكن لآباء الأطفال ذوي الاحتياجات الخاصة تأجيلها. يصف الكتاب ذلك بأنه طريقة لإظهار الحب لطفلك: فأنت تضع وتُمول خطة لرعايته عندما لا تكون موجودًا بعد الآن.
تغطي الشرائح الأربع التالية الوثائق الرئيسية.
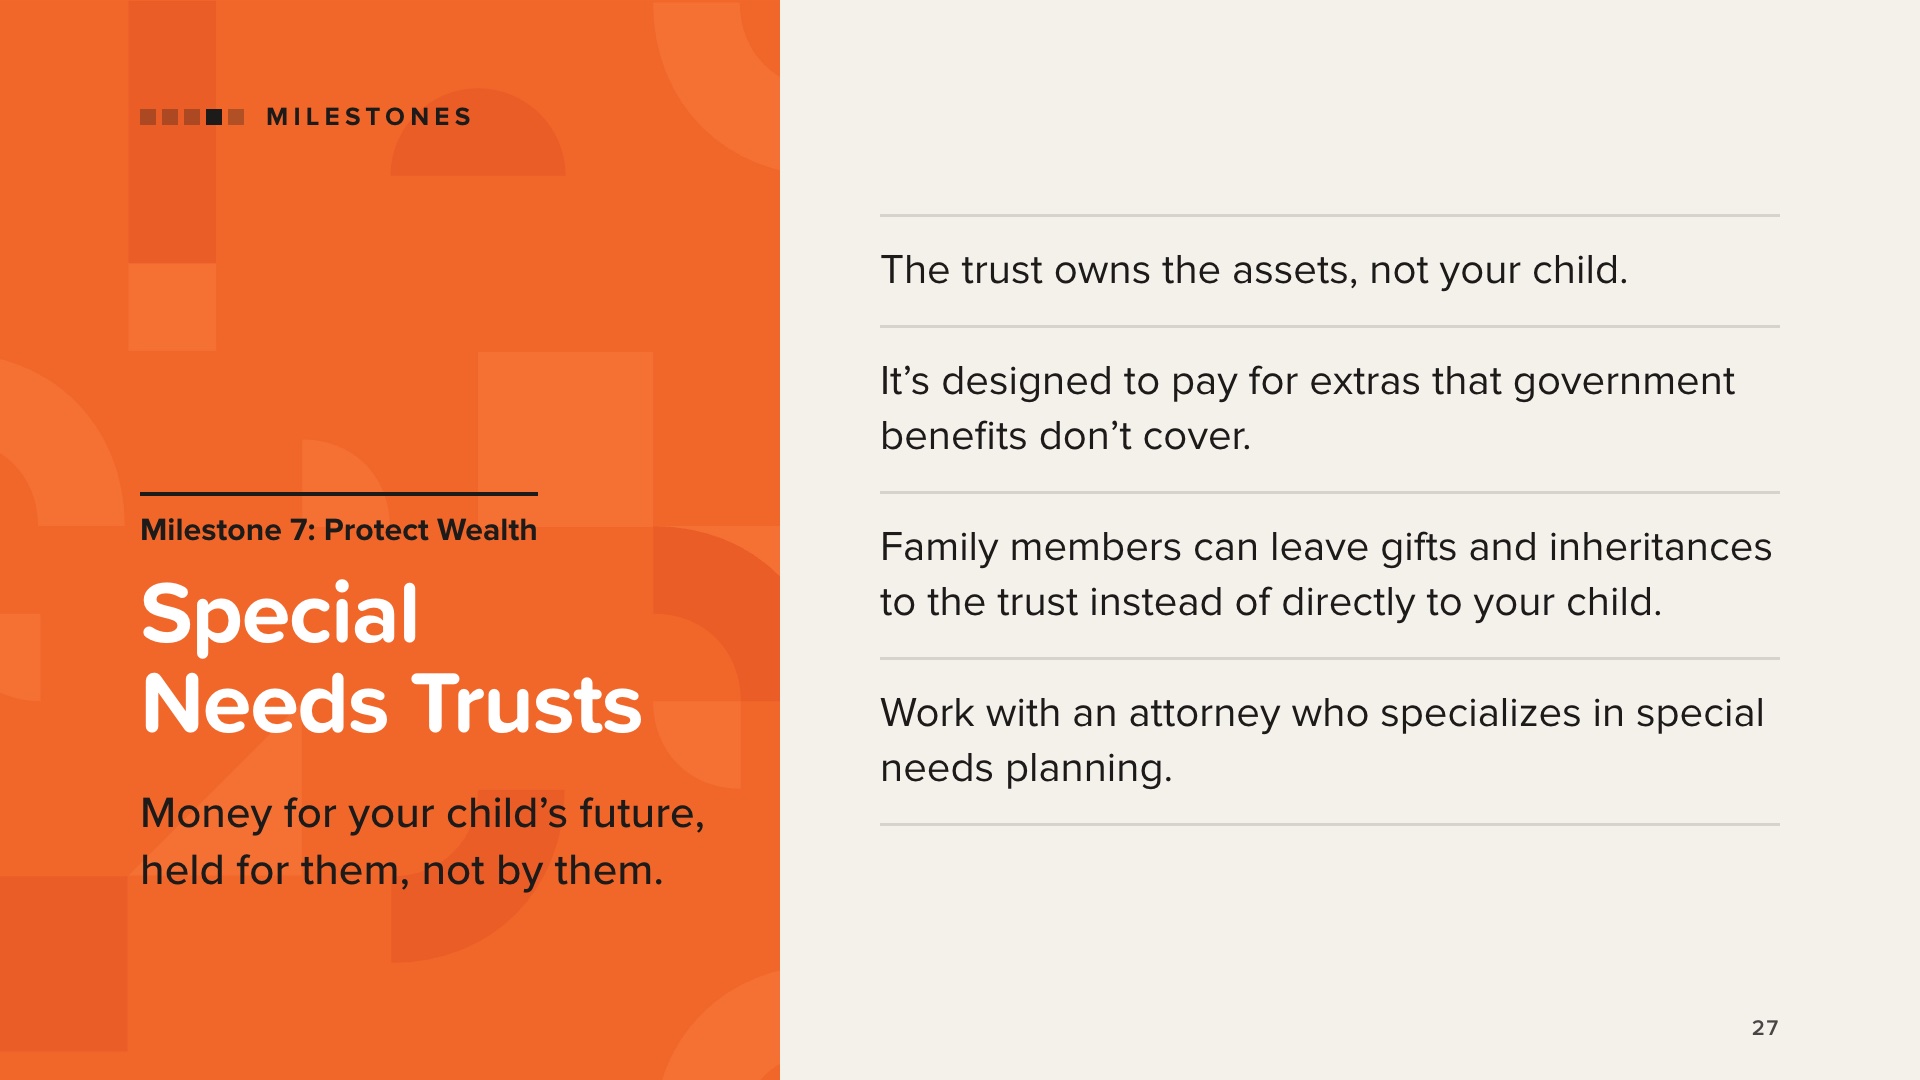
صندوق الائتمان الخاص بذوي الاحتياجات الخاصة مصمم لحفظ الأصول لصالح شخص ذي إعاقة، بحيث يساعد — عند إنشائه وإدارته بشكل صحيح — في الحفاظ على أهليته للحصول على الإعانات الحكومية. ونظرًا لأن الصندوق هو المالك الفعلي للأصول، فإنها لا تُعتبر مملوكة للطفل. ويقوم الصندوق بتغطية التكاليف التي لا تغطيها الإعانات، مثل التعليم، والسفر، والترفيه، والرعاية الشخصية، وغيرها من السلع والخدمات التي تحسّن حياة الطفل.
يصف الكتاب ثلاثة أنواع:
• عادةً ما ينشئ الوالدان الصناديق الاستئمانية للطرف الثالث لتلقي الهدايا والميراث من العائلة والأصدقاء. ويمكن تسميتها كمستفيد من التأمين على الحياة وحسابات التقاعد والوصايا.
• تحتفظ الصناديق الاستئمانية للطرف الأول بالأصول التي يمتلكها الطفل بالفعل، مثل الميراث الموروث له مباشرةً أو التسوية. وتخضع هذه الأصول لسداد مديكيد عند وفاة الطفل.
• تُدار الصناديق الاستئمانية المجمعة من قبل منظمة غير ربحية.
هذا عمل قانوني. الكتاب واضح: استشر محامياً أو خدمة قانونية متخصصة في هذا المجال، لأن الأمر بالغ الأهمية ولا يجوز المخاطرة بمزايا طفلك. لا تقدم مشورة قانونية.
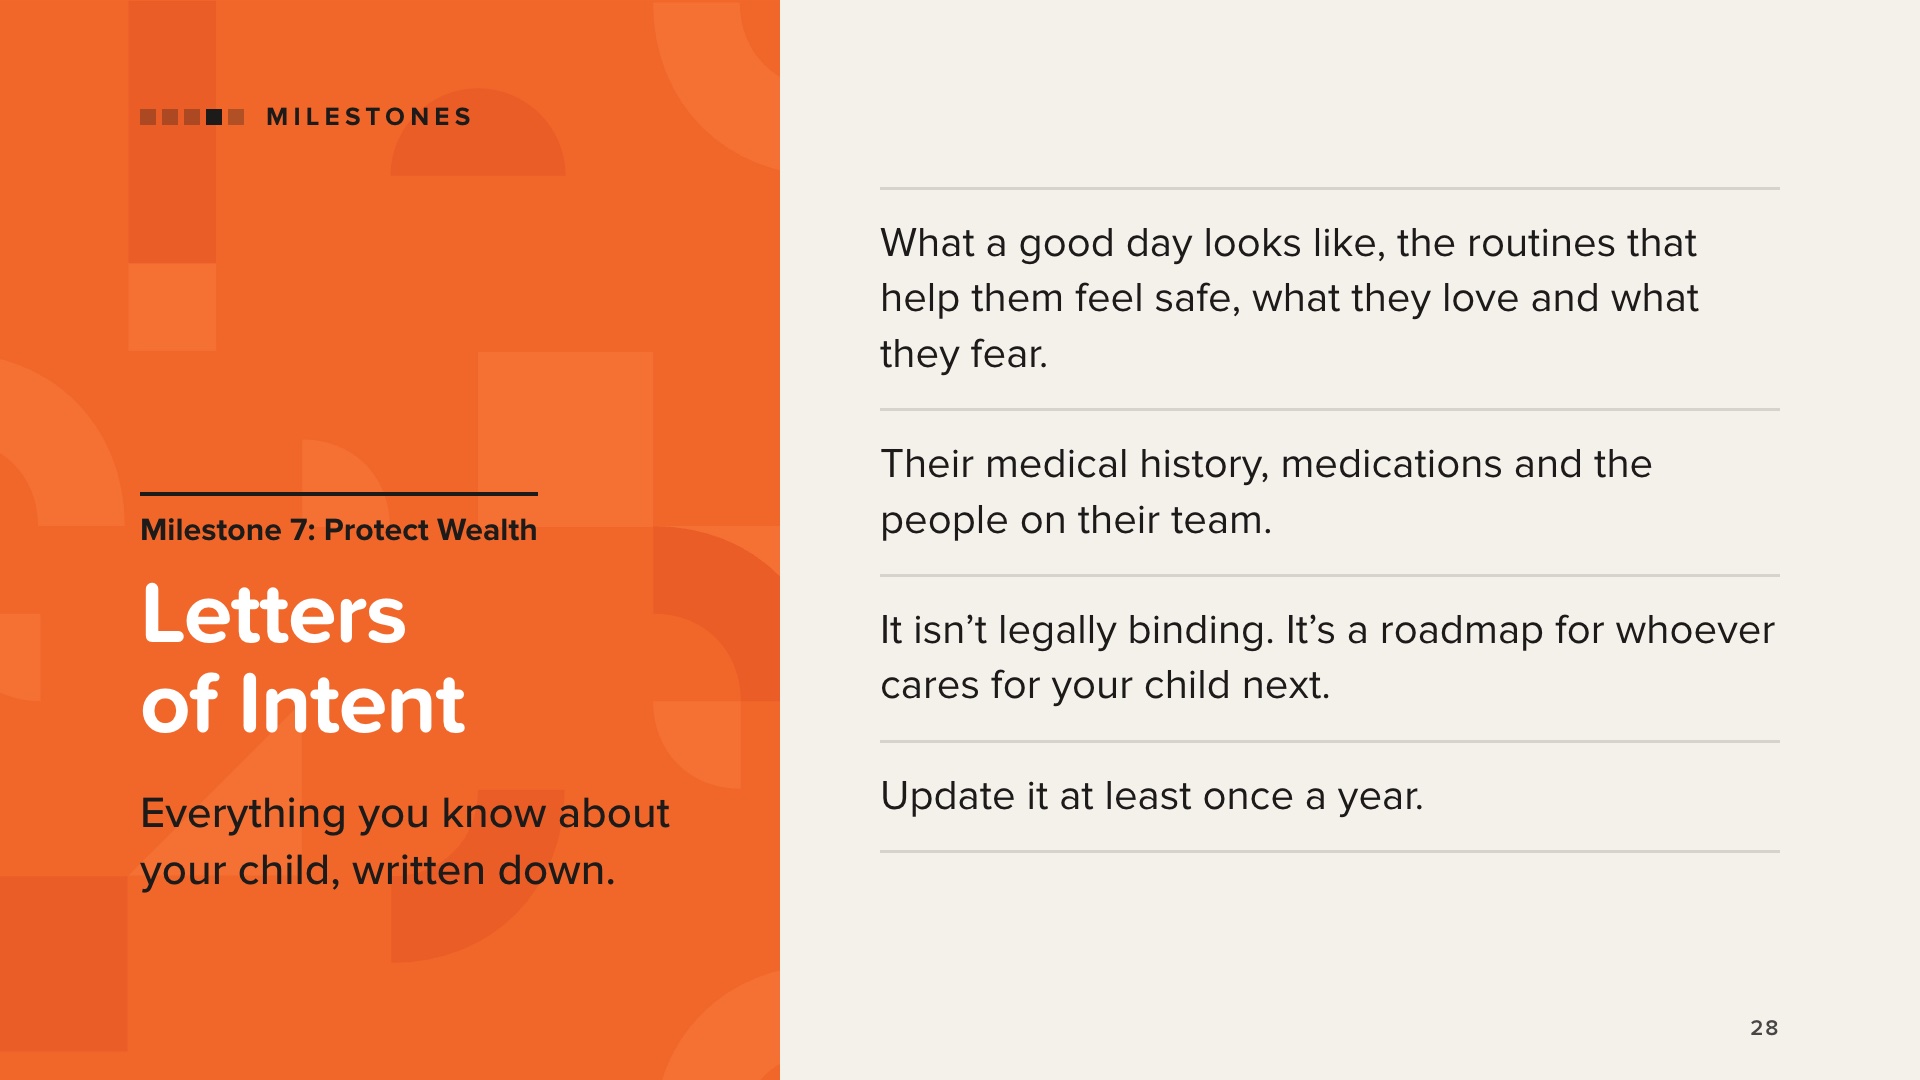
«خطاب النوايا» هو وثيقة غير رسمية يكتبها الوالدان لمساعدة مقدمي الرعاية في المستقبل في حال تعرضهما لأي مكروه. أنتم تعرفون طفلكم أفضل من أي شخص آخر، وهنا يمكنكم تدوين كل ما تحتاجون إليه.
وتشمل هذه الوثيقة السجل الطبي والتشخيصات والأدوية وخطط العلاج. كما تتناول الجوانب التي تشكل شخصية طفلكم: كيف يبدو يومه الجيد، والروتينات التي تساعده على الشعور بالأمان، وما يجعله سعيدًا ومرتاحًا، وما يثير أكبر مخاوفه. ويضم قائمة بجميع أفراد فريقه، بدءًا من مقدمي الرعاية ومديري الحالات وصولاً إلى المعلمين والمعالجين والأطباء.
وهي ليست ملزمة قانونًا، لكنها بمثابة خريطة طريق لمن يتولى زمام الأمور عندما لا تستطيع أنت ذلك. ويصف الكتاب هذه الوثيقة بأنها وثيقة حية يجب تحديثها مرة واحدة على الأقل سنويًّا.
ويتضمن الكتاب قائمة مراجعة كاملة، كما تتوفر نماذج للرسائل عبر الإنترنت، على سبيل المثال من منظمة «ذا آرك» (The Arc).
تنتقل بعض الأصول تلقائيًّا إلى الشخص المذكور في نموذج المستفيد. ولا تمر هذه الأصول عبر الوصية أو الصندوق الاستئماني. وتشمل هذه الأصول التأمين على الحياة، والمعاشات السنوية، وحسابات التقاعد الفردية (IRA)، وخطط 401(k)، وخطط التقاعد الأخرى.
وقد يؤدي انتقال الأموال مباشرةً إلى الطفل الذي يتلقى الإعانات إلى تعريض تلك الإعانات للخطر. ولهذا السبب يوضح الكتاب أن صندوق الاحتياجات الخاصة للطفل، بمجرد إنشائه، هو المستفيد الذي يجب تسميته.
نقطتان عمليتان من الكتاب:
1. تحقق من كل تعيين للمستفيدين، بما في ذلك خطط 401(k) القديمة من أرباب العمل السابقين.
2. تحدث مع الأجداد وأفراد العائلة الآخرين بشأن نماذج المستفيدين الخاصة بهم، ووصاياهم، وصناديقهم الاستئمانية.
يروي الكتاب قصة حقيقية. ترك والدان في الثمانينيات من العمر حسابات التقاعد الفردية (IRA) مقسمة بين ابنتهما وابنهما، الذي يعاني من إعاقة ويعتمد على الإعانات الحكومية. ونظرًا لأن المال تُرك له مباشرةً، واجهت الأسرة خيارات صعبة، وكلف حل المشكلة الابنة فاتورة ضريبية باهظة. المغزى من الكتاب: إن مراجعة نماذج المستفيدين مبكرًا، بمساعدة محامٍ، يمكن أن تساعد الأسر على تجنب مواقف مثل هذه.
وجه العائلات إلى محاميهم. لا تخبر أي شخص بكيفية ملء النموذج.
قبل بلوغ سن 18 عامًا، عادةً ما يكون الوالدان الوصيّين القانونيين على الطفل. وعند بلوغه سن 18 عامًا، يُعتبر الطفل بالغًا في نظر القانون. ويكون له حقه الخاص في الخصوصية، ويفقد الوالدان تلقائيًّا حق الوصول إلى المعلومات الطبية والمالية.
إذا كان طفلك قادرًا على الاعتناء بنفسه واتخاذ قراراته بنفسه، يقترح الكتاب التحدث معه حول توكيل رسمي وتوجيهات مسبقة للرعاية الصحية تُعيّنك كوكيل له. فأنت تصبح مصدر دعم، وليس صانع القرار.
إذا كان طفلك غير قادر على إدارة شؤونه الشخصية أو شؤونه المالية أو اتخاذ قراراته الصحية، فيمكنك أن تطلب من محكمة الأسرة أو محكمة الوصايا المحلية تعيينك وصيًا أو أمينًا على أملاكه. يصف الكتاب نوعين من الوصاية: الوصي على الشخص (الرعاية، والصحة، وترتيبات المعيشة) والوصي على التركة (الممتلكات والشؤون المالية، التي تراقبها المحكمة عن كثب).
يوصي الكتاب بالتعاون مع محامٍ على دراية بهذه الإجراءات. ابدأ المحادثة قبل أن يبلغ طفلك سن 18 عامًا.
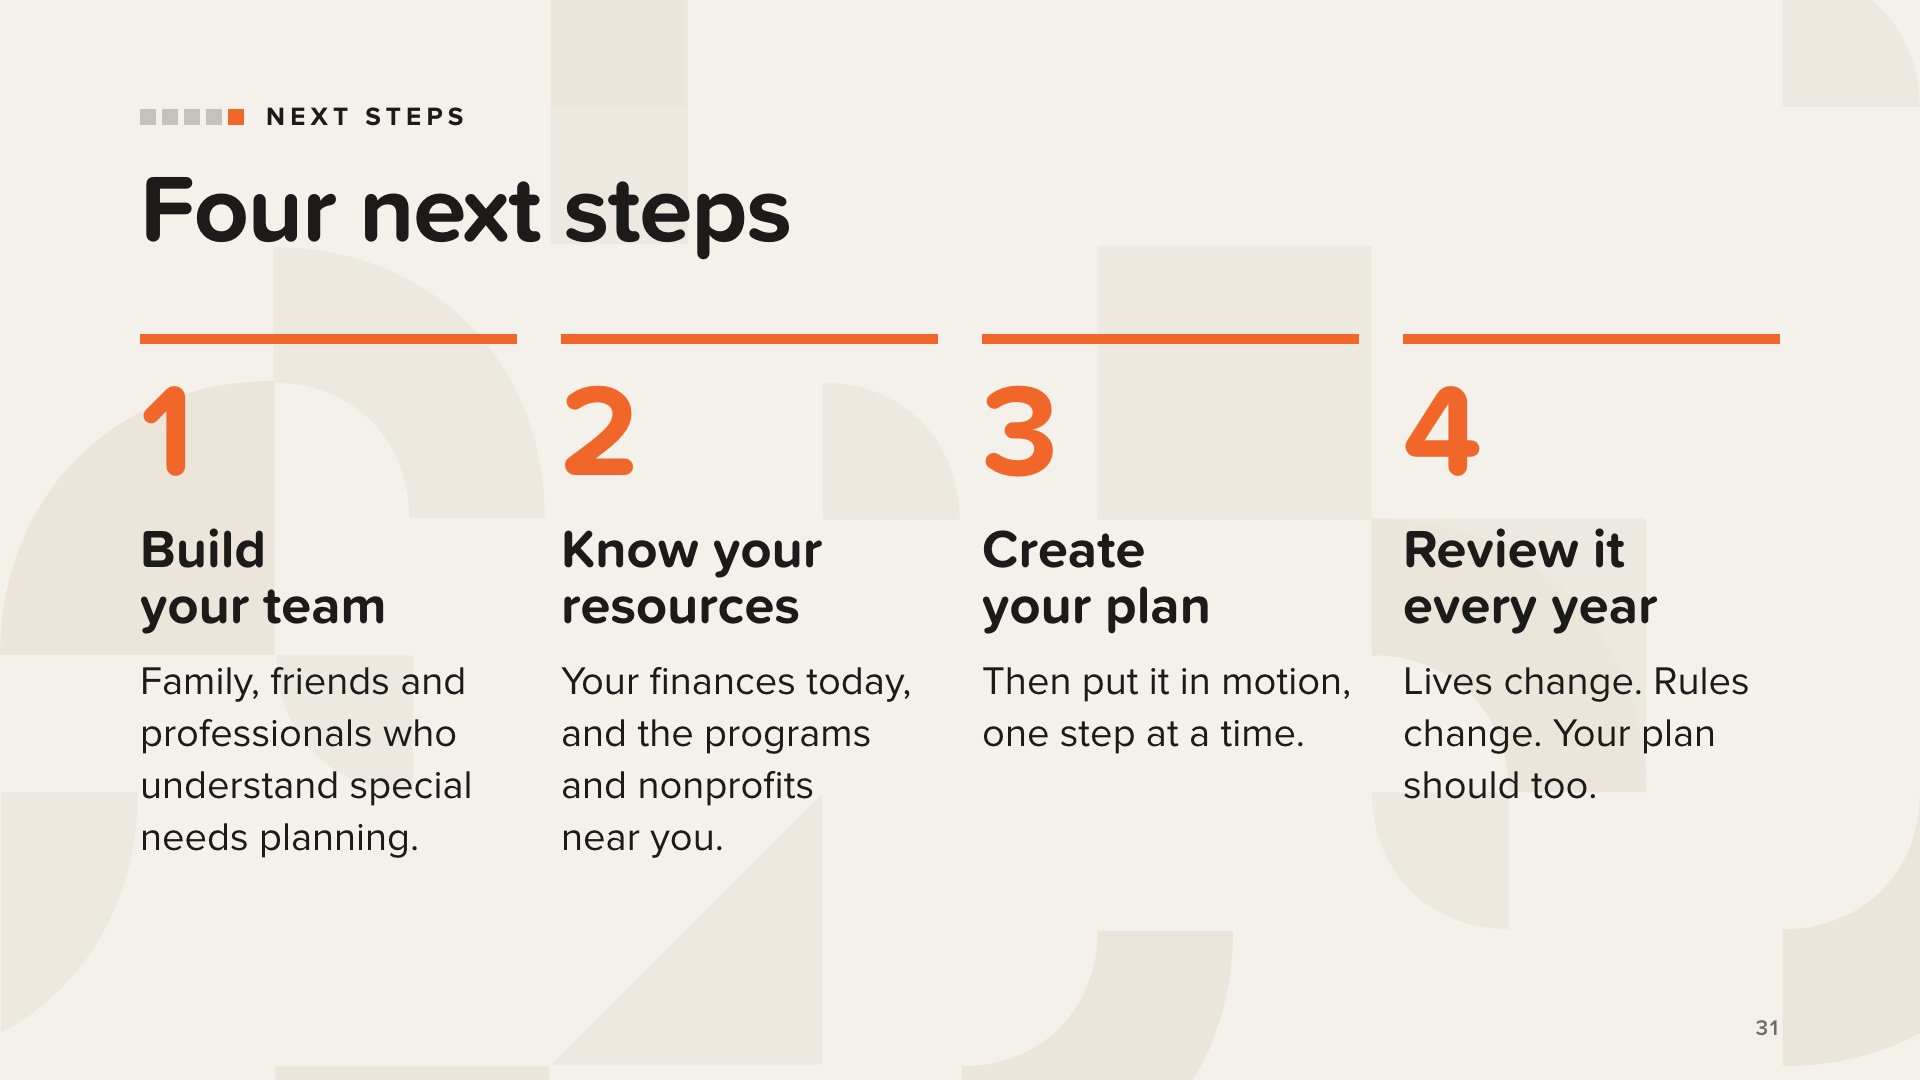
يختتم الكتاب بأربع خطوات تالية.
1. قم ببناء شبكتك وفريقك. في الكتاب، قدمت صديقة لـ«فال» — ولديها هي الأخرى طفل ذو احتياجات خاصة — نصيحة غيرت كل شيء: ابحث عن خبير مالي يتمتع بخبرة في مساعدة الأسر التي لديها أطفال ذوي احتياجات خاصة، وقم بتشكيل فريق من الأصدقاء والعائلة لدعمك في كل خطوة. قد يشمل فريقك أيضًا محامٍ متخصص في التخطيط للاحتياجات الخاصة، وخبير ضرائب، وفريق رعاية طفلك.
2. تعرف على وضعك المالي والموارد المتاحة: أين تقف اليوم، وما هي البرامج الحكومية والمنظمات غير الربحية المتاحة بالقرب منك.
3. ضع خطتك ونفذها. لست بحاجة إلى خطة مثالية للبدء. ما تحتاجه هو الخطوة التالية الصحيحة.
4. راجع خطتك وعدّلها كل عام. فالأطفال يكبرون، والاحتياجات تتغير، وقواعد البرامج تتغير.
اجعل هذه الشريحة تعليمية. لا تقم بالترويج للخدمات هنا.
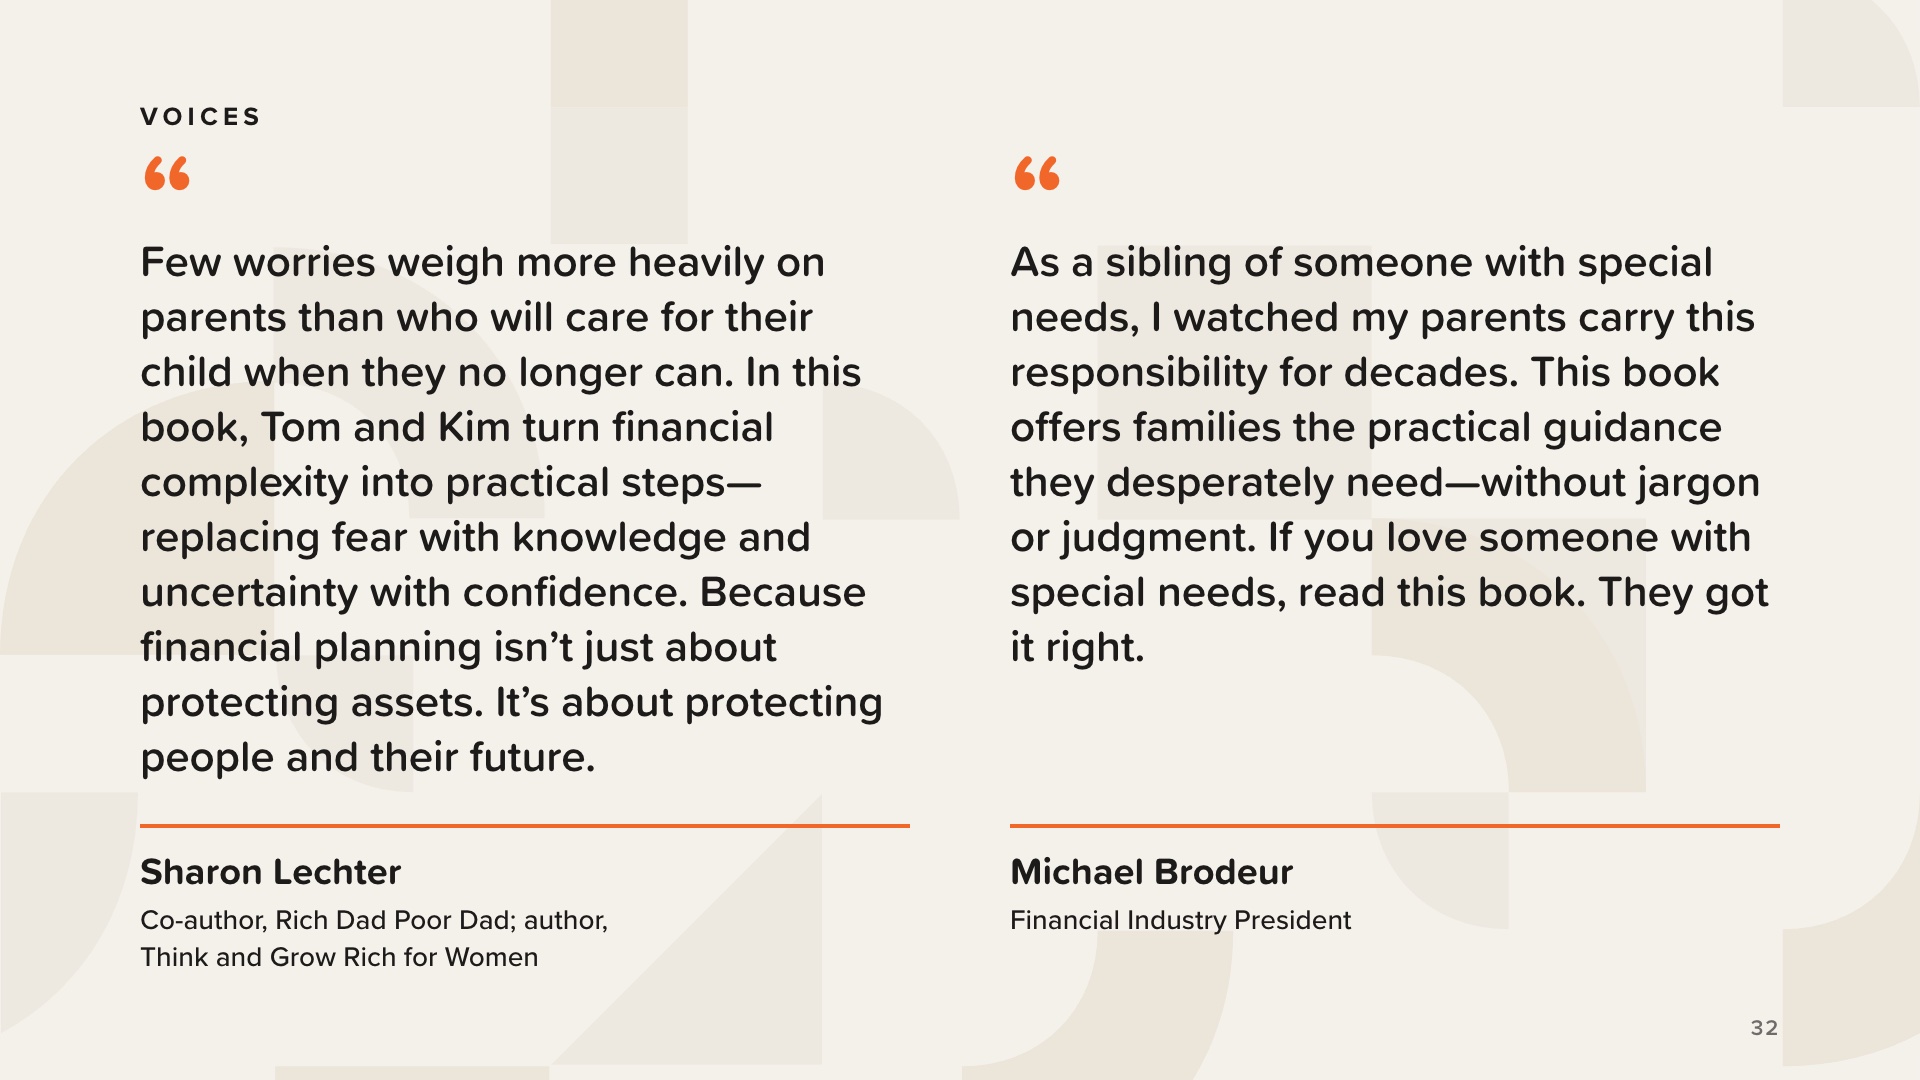
صوتان من الغلاف الخلفي للكتاب. يُعرض كلا الاقتباسين بالكامل: اقرأهما حرفياً، ولا تعيد صياغتهما.
شارون ليكتر هي مؤلفة مشاركة لكتاب «الأب الغني والأب الفقير» ومؤلفة كتاب «فكر وكن ثرياً: للنساء».
مايكل برودور هو رئيس إحدى الشركات في القطاع المالي. يكتب بصفته أحد الأشقاء: فقد شاهد والديه يتحملان هذه المسؤولية على مدى عقود.
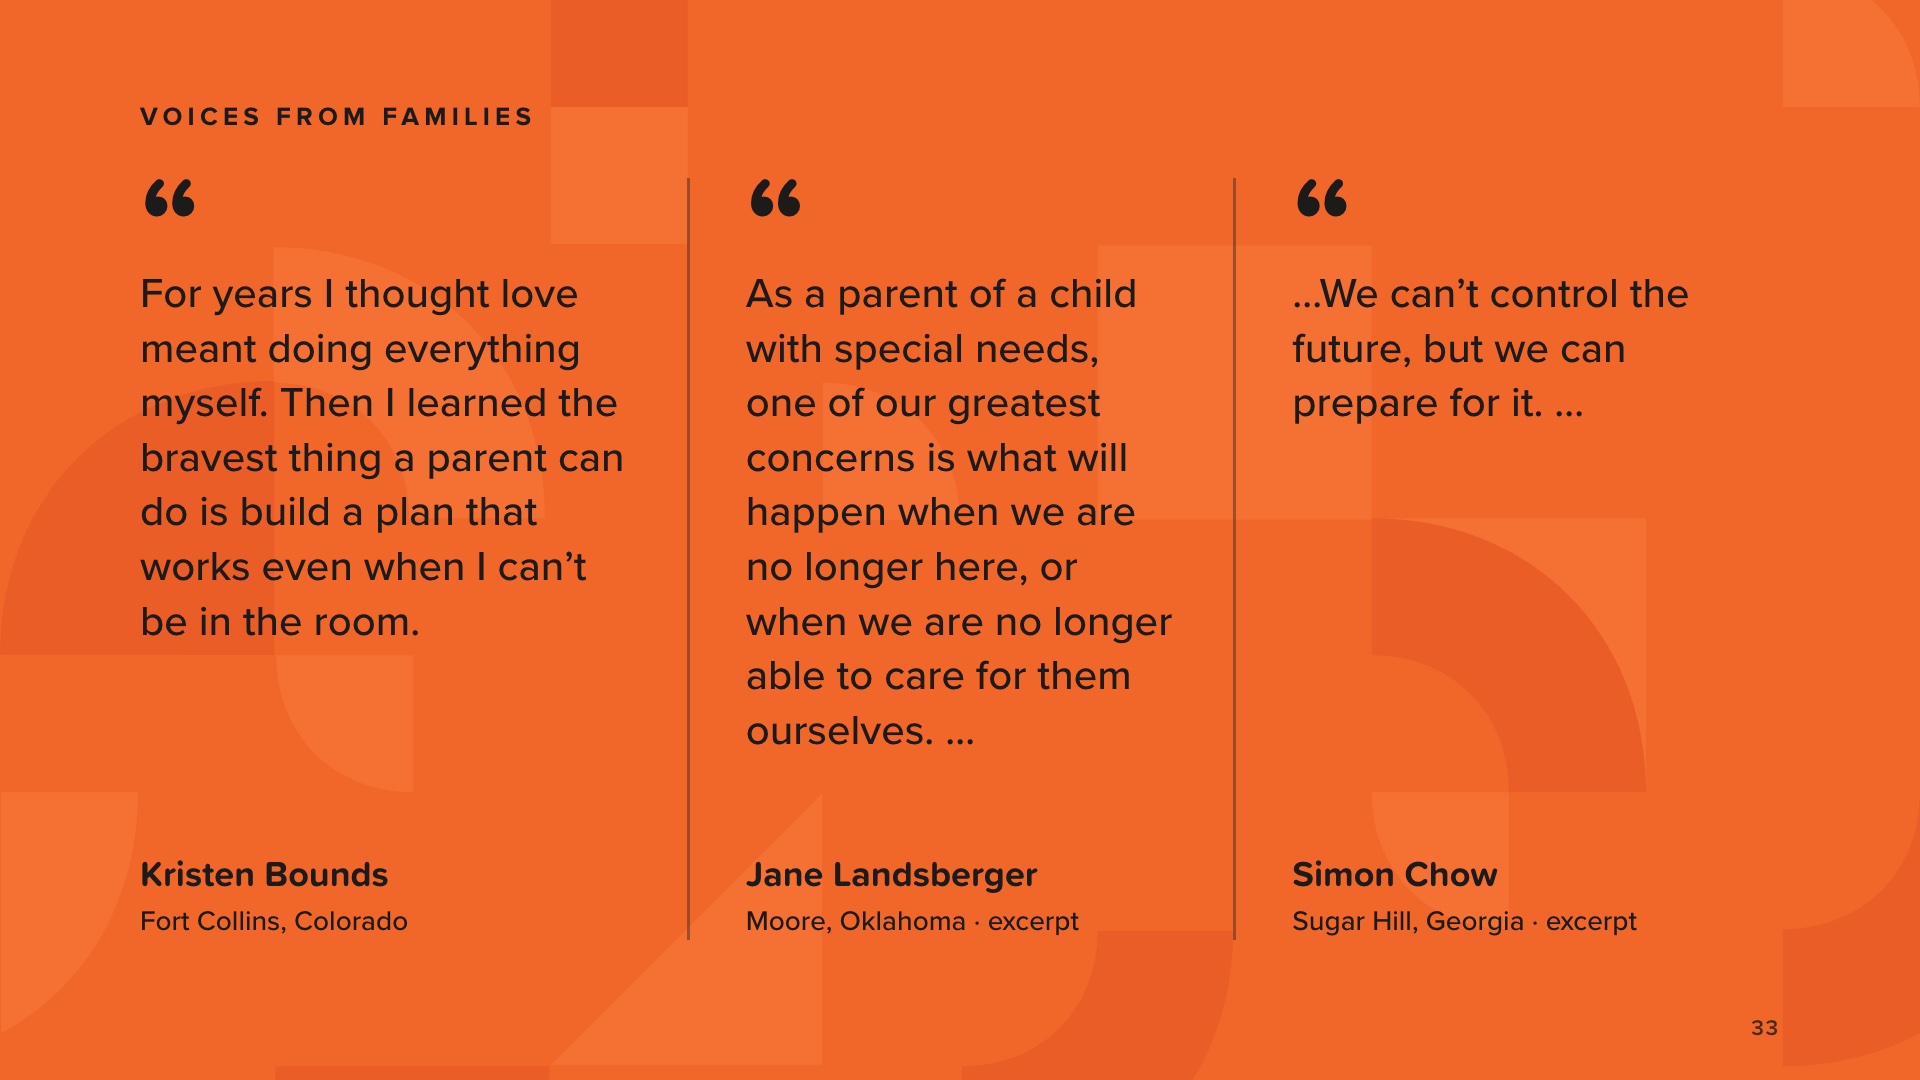
هذه أصوات مقتبسة من الكتاب، من أشخاص عاشوا هذه التجربة بأنفسهم. اقرأها ببطء، كلمة بكلمة.
الاقتباسات من جين لاندسبيرغر وسيمون تشو هي مقتطفات. وتستمر جين قائلةً: «المسؤوليات اليومية قد تستهلك قدرًا هائلاً من الطاقة».
سيمون تشو، من سوغار هيل بولاية جورجيا، هو والد ابنة ذات احتياجات خاصة. ويبدأ اقتباسه الكامل كالتالي: «بصفتي أبًا لطفلة ذات احتياجات خاصة، فإن أحد أكبر مخاوفي هو التساؤل عما سيحدث لها، ليس «إذا»، بل «متى» لن نكون أنا وزوجتي موجودين».
أصوات أخرى في الكتاب يمكنك ذكرها: دينيس فارار، وهو أب يدير مجموعة على وسائل التواصل الاجتماعي تضم عدة آلاف من العائلات، وكريستين سكولر، وهي شقيقة تستعد لتولي زمام رعاية شقيقها فرانكي. اقتبس كلامهم حرفياً من الكتاب فقط.
اختتم بكلمات توم الواردة في المقدمة، واقرأها حرفياً: «أنت لست متأخراً. أنت لست مستبعداً. أنت لست وحدك. ولم يفت الأوان بعد. لا تحتاج إلى خطة مثالية لتبدأ. ما تحتاجه هو الخطوة التالية الصحيحة».
ادعُ الجميع لقراءة الكتاب الرقمي، وأخبرهم أنك سترسل لهم الرابط. أرسل [رابطك] في الدردشة (عبر الإنترنت) أو في رسالة نصية لاحقة (شخصيًا).
[رابطك] هو عنوان صفحة الكتاب على موقع TheMoneyBooks الخاص بك، بهذا الشكل: howmoneyworks.com/[اسمك]/bookpages/howmoneyworks-for-special-needs-families. للحصول عليه، افتح موقع TheMoneyBooks الخاص بك، وانتقل إلى صفحة كتاب «كيف يعمل المال للعائلات ذات الاحتياجات الخاصة»، وانسخ العنوان. تحتوي الصفحة على نموذج تسجيل قصير؛ وبعد التسجيل، يفتح الكتاب الرقمي، ويصل إليك جهة الاتصال. شارك الرابط الخاص بك فقط، وأرسل الرابط دائمًا، ولا ترسل الكتاب نفسه أبدًا. إذا سأل أحدهم عن نسخة مطبوعة: سيتوفر الكتاب المطبوع في نوفمبر.
اقرأ إخلاء المسؤولية بصوت عالٍ: «لأغراض تعليمية فقط، ولا يُعد نصيحة قانونية أو ضريبية أو استثمارية، ويجب العمل مع متخصصين مؤهلين للتخطيط القانوني والتخطيط لاحتياجات ذوي الاحتياجات الخاصة».
اشكر الحضور، وعرض عليهم البقاء للإجابة على أسئلتهم. اختتم حيث بدأنا: تنفس. أنت قادر على ذلك.


